


东南亚的债券和货币交易员可以不必担心美联储可能会逐渐退出刺激措施,因为他们的市场这次更有能力抵御外部冲击。
如果美联储主席杰罗姆鲍威尔本周在杰克逊霍尔研讨会上暗示将减少债券购买,那么巨额外汇储备和被低估的货币可能会保护该地区市场免受潜在抛售的影响。尽管存在谨慎态度,但分析师预计不会重演所谓的 2013 年缩减恐慌,当时美联储意外宣布解除刺激措施震惊全球市场。
“部分由于 2013 年的缩减恐慌,东南亚各国央行现在拥有更好的外汇储备缓冲,”瑞穗银行驻新加坡的经济和战略主管 Vishnu Varathan 表示。“这一次,美国国债曲线陡峭的程度似乎要缓和得多,这可能与资本外逃亚洲新兴市场的压力降低有关。”
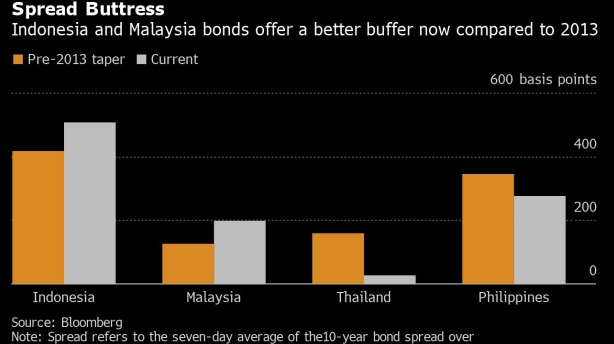
这张图表说明了东南亚固定收益市场的弹性:
1. 被低估的货币
大多数东南亚货币都被低估了,这降低了在市场转为厌恶风险的情况下大量外国资金外流的风险。泰铢的实际有效汇率比五年平均水平低 5%。相对于缩减恐慌之前的五年均值,该货币被高估了 11%。菲律宾比索的 REER 表明它被高估,但幅度小于 2013 年。
2. 传播缓冲区
印度尼西亚和马来西亚的 10 年期债券与类似期限国债的 7 天平均利差分别约为 500 个基点和 200 个基点,与 2013 年 6 月相比更大。预计更大的利差将使债券免受国债收益率可能回升。泰国的利差缓冲是最低的,但当局周三表示,由于外债水平低和外汇储备高,该国的债券风险较小。
3. 大量储备
印度尼西亚、泰国和菲律宾的外汇储备绝对值较 2013 年 5 月的水平有所上升。如果避险情绪促使全球基金退出,更大的储备允许央行出售更多美元以支持本国货币。区域市场。
自 2013 年的缩减恐慌以来,印度尼西亚市场在东南亚受到的打击最为严重,因为国债暴跌导致该国 10 年期国债收益率上涨 225 个基点,而印尼盾暴跌 11%。
4. 有利的定位
与泰国和马来西亚相比,印尼债券目前的外国头寸最轻,过去 12 个月的资金流出量比五年平均水平低 0.4 个标准差。相比之下,2019 年底的仓位相对较重,同一指标比五年平均值高 1.2 个标准差。
这次较轻的仓位可能会降低抛售时流出的风险。另一方面,大量外资流入马来西亚债券使其相对脆弱。
 jay
香格里拉(亞洲)(00069)將于6月14日派發末期股息每股0.15港元
香格里拉(亞洲)(00069)發布年度業績,股東應占溢利1.84億美元 同比扭虧為盈 末期息每股15港仙
華僑城(亞洲)(03366)附屬訂立新產品采購服務協議
華僑城(亞洲)(03366.HK)附屬24.3億元向江蘇金峰水泥集團出售上海蘇河灣項目
第五屆“金中環”榜單出爐 永豐金證券(亞洲)獲頒“財富管理最佳表現獎”及“最具綜合實力獎”
建行(亞洲)今年首三季新開立個人帳戶客戶數量同比增長44%
環宇物流(亞洲)(06083)擬2024年1月2日派特別股息每股2港仙
華僑城(亞洲)(03366.HK):劉宇及祁建榮獲委任為執行董事
華僑城(亞洲)(03366):劉宇及祁建榮獲委任為執行董事
華僑城(亞洲)(03366.HK)附屬擬掛牌出售上海蘇河灣項目的酒店系列資產
華僑城(亞洲)(03366.HK)公布中期業績 公司權益持有人應占虧損2.12億元 同比擴大2.45倍
華僑城(亞洲)(03366)發盈警 預計中期股東應占凈虧損約為2.1億元至2.7億元
華僑城(亞洲)(03366.HK)7月17日全額贖回資本證券
華僑城(亞洲)(03366)7月17日全額贖回資本證券
華僑城(亞洲)(03366.HK):方福偉辭任公司秘書及授權代表
華僑城(亞洲)(03366):方福偉辭任公司秘書及授權代表
華僑城(亞洲)(03366)將于7月15日贖回5億美元優先擔保永續資本證券
華僑城(亞洲)(03366.HK):華僑城上海置地擬6.12億元向上海盛芬徠企業咨詢合伙企業轉讓首馳企業的51%股權
華僑城(亞洲)(03366)發布年度業績 股東應占虧損19.13億元 同比擴大116.53%
環宇物流(亞洲)(06083)發布年度業績 股東應占溢利2048.6萬港元 同比增加24.33%
