


虽然第二季度美国 GDP 增长低于预期的 6.5%(市场普遍预期为 8.4%),但基本细节好于总体增长数据。报告的整体基调为这种说法提供了证据,即增长来源相对远离商品消费(尽管仍然强劲)和住房,转向服务、投资和出口。这是一个建设性的迹象,不仅在水平上而且在其构成上都有弹性增长。美元最初因头条新闻而下跌,但随后在考虑驱动因素后上涨。报告发布后,10 年期美国国...
虽然第二季度美国 GDP 增长低于预期的 6.5%(市场普遍预期为 8.4%),但基本细节好于总体增长数据。报告的整体基调为这种说法提供了证据,即增长来源相对远离商品消费(尽管仍然强劲)和住房,转向服务、投资和出口。这是一个建设性的迹象,不仅在水平上而且在其构成上都有弹性增长。
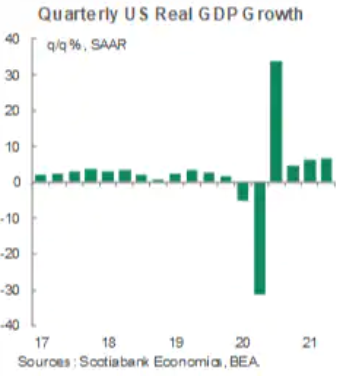
美元最初因头条新闻而下跌,但随后在考虑驱动因素后上涨。报告发布后,10 年期美国国债收益率表现类似。
增长低于预期的主要原因是库存拖累和进口渗漏效应。这两个驱动因素反映了在满足需求方面的供应链挑战。进口激增正试图解决库存短缺问题并补充供应链以实现需求反弹。
就加权贡献而言,库存从 GDP 增长中减去 1.13 个百分点。进口较高,在 GDP 核算意义上被记录为国内经济活动向国外的泄漏,因此进口收益从整体 GDP 增长中减去 1.1 个百分点。
消费为第二季度的增长增加了 7.8 个百分点,同样以加权贡献计算。5.1 个百分点来自服务消费,2.7 个百分点来自商品消费。
住房投资拖累第二季度增长 0.5 个百分点,这是四个季度以来首次拖累增长。尽管住房影响力减弱,供应链难以跟上,美国仍实现了强劲的 GDP 增长。
非住宅投资增长 1.1 个百分点,主要是通过设备支出,因为结构性支出对增长造成轻微拖累。
出口总额增加 0.6 个百分点,但由于进口增加的进口渗漏效应,净出口对增长的贡献为 -0.44 个百分点。
政府支出从第二季度的年化增长率中减去 0.3 个百分点,所有这些都在联邦层面,因为州/地方增加了一些增长。
核心 PCE 通胀环比上升 6.1%,上一季度从 2.5% 上修至 2.7% q/q。图 3 提醒我们,核心 PCE 通胀正以 1983 年以来的最高速度运行。作为一个季度环比指标,这与基数效应无关。
 jay
相关文章
安偉:以二季度“雙戰雙贏”確保“全年穩全年紅”
Snap(SNAP.US)盤前大跌30%,公司警告稱二季度將無法實現收入和調整后的收益目標,并計劃放緩招聘
經濟學家:日本二季度GDP由5.2%下調至4.5%,CPI年底前或將高于2%目標
小鵬汽車一季度營收74.5億元 預計二季度交付量增長78.2%-95.4%
液晶面板價格持續走低,京東方A二季度業績或將繼續承壓
還在等美股二季度反彈?超半數交易員很悲觀
中國經濟將在二季度出現負增長?國家統計局回應
直擊業績會|中京電子:新工廠產能尚未完全釋放 二季度末IC載板專線或小批量量產
無懼疫情!產能滿載下中芯國際Q1凈利倍增 二季度收入環比仍將穩健
理想汽車二季度交付量預計環比降二至三成 明年將出20-30萬元中型車
理想汽車一季度凈虧損同比收窄 預計二季度交付量降低
多地打出樓市調控組合拳 二季度地產銷售有望企穩
明德生物:常態化核酸檢測能否大幅度提高二季度業績?
直擊業績會|億緯鋰能:二季度凈利率可恢復“常態水平” 圓柱電池出貨量增加在即
直擊業績會|二季度盈利或修復?“寧王”多個熱點問題最新回應來了
Lyft(LYFT.US)盤前暴跌27% 二季度業績指引不及預期
逆勢大漲!同比增長超3倍 比亞迪新能源車月銷量再破10萬輛!券商看好二季度業績
2022年二季度廣西重大項目集中開工
關鍵時刻!重磅會議吹起房地產政策暖風,業內人士:二季度將有更多城市松綁
二季度經濟增速承壓,宏觀政策空間效用還有多大
