


劳动力短缺在欧元区不像美国那样是一个大问题,但随着经济全面重新开放,这个主题可能会不断浮出水面。但从中期来看,我们认为就业市场缓慢复苏的情况比结构性短缺的情况更有可能出现。
失业率低于 8%,但劳动力短缺正在加剧
我们之前说过,我们会再说一遍——这场危机与其他危机不同。
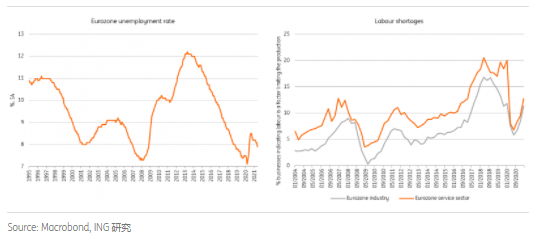
尽管 GDP 受到历史性冲击,但欧元区的失业率现在仅比大流行前的低点 7.1% 高 0.8 个百分点。
在第二波大流行期间,失业率没有上升,而是从 2020 年 8 月的高点 8.7% 继续下降。从表面上看,这给人的印象是劳动力市场紧张和工资增长强劲可能会比预期更快地恢复,尤其是在企业报告对寻找合适的工人感到担忧的情况下。表示劳动力供应限制生产的企业数量增加了约 12%,仍低于 2019 年的水平,但在历史上相当高。
随着失业率再次开始下降,报告了更多的劳动力短缺
欧元区休假计划仍涵盖大部分就业
但是,在形成对劳动力市场的看法时,这可能具有欺骗性。
第一季度的工作时间仍比大流行前的水平低 6.5%,这比金融危机期间的差距要大得多。失业率一直保持低位主要是因为休假计划,它的广泛使用从根本上改变了 GDP 冲击对劳动力市场的影响。
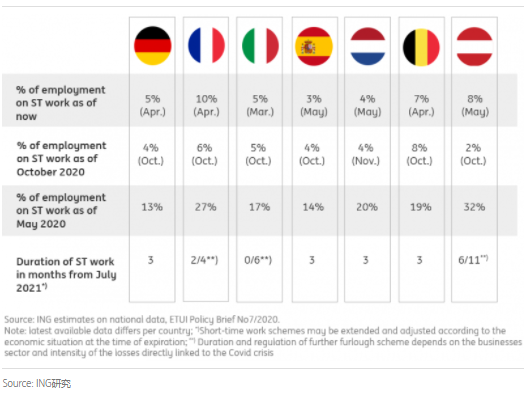
在第二波中,随着失业率继续下降,我们估计休假计划覆盖的就业百分比没有下降。因此,在非常温和的第二波劳动力市场冲击中,休假计划减轻了失业影响。尽管有关休假计划的数据滞后,因此很难监测最新的发展情况,但在 2020 年 10 月和 2021 年 2 月,我们预测欧元区仍有 6% 的就业人数得到政府补贴。
很难估计计划结束时有多少人会发现自己没有工作,这种情况与计划结束时的劳动力市场状况有很大关系。由于我们预计未来几个季度整个欧元区将同步回升,因此计划结束时对失业的最终影响很可能相对较小。
然而,当企业开始重组时,尤其是在意大利这样的国家,在使用该计划时禁止裁员,失业可能会变得相当大。这意味着劳动力外流将导致更高的失业率,从而导致劳动力市场复苏的时间比当前失业数据显示的时间更长。
欧洲各地的短期工作计划:我们在哪里?
广泛的劳动力市场仍然比大流行前多 240 万人
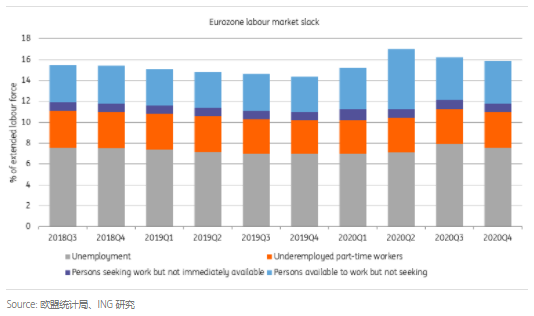
除了休假计划外,劳动力市场还存在严重的隐性松弛。
想工作但不找工作的人数——因此没有出现在失业数据中——仍然高于第四季度的金融和欧元危机期间。这意味着很多人仍然处于观望状态,只有当他们对相关的健康风险感到满意时,他们才会回到就业市场。想想为避免旅行困难而搬回家的农民工或与父母一起搬回的学生,或者当经济看起来足够热,人们有足够的信心重新开始申请时。这比大流行之前增加了 130 万人。
其他通常考虑的因素是兼职人员,他们希望工作更长时间,但并没有显着增加,因此在大流行期间停止寻找工作的人主要发现了额外的松弛。总体而言,劳动力市场现在比危机前多出 240 万人。
劳动力市场仍然疲软,主要是由于辍学
空置率增加意味着大流行后期的错配,而不是结构性问题
正如我们目前在美国所看到的那样,重新开放阶段伴随着劳动力市场出现问题,但鉴于休假计划涵盖了大量就业,我们预计这些问题大多是暂时的。
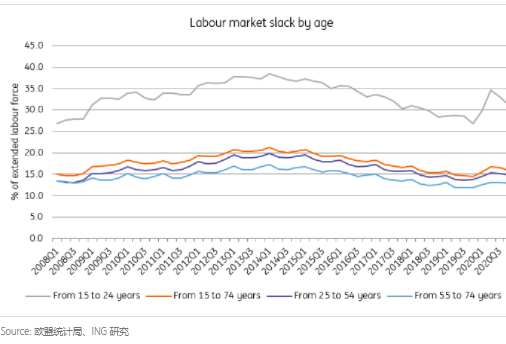
另一个问题是目前大量劳动力市场处于观望状态,低工资酒店和零售业的短缺证明了这一点。但是,我们认为这个问题也是暂时的,因为人口众多坐在场边的是 15-24 岁的年轻人,他们最有可能从事这些工作。
除了通常更高之外,劳动力市场的疲软在年轻人中不成比例地增长
 jay
Binance新增Apple Pay与Google Pay:欧元存款更便捷
五礦資源漲超4%領漲銅業股 銅價近期持續上漲 銅供需格局或將轉為短缺
小米手機出貨量跌出中國市場前五 面臨中低端市場失守與全球芯片短缺雙重打擊
全球通脹“火上添油”?殼牌(SHEL.US)歐洲最大煉油廠停運,柴油短缺恐加劇
博彩股普跌 澳門因人手短缺被迫關閉數千酒店客房
美元/日元价格分析:小幅下跌接近134.00,印证均线熊叉
美元/离岸人民币在6.8800附近寻求支撑,中国社会消费品零售总额符合预期
恒生银行:3.15外汇黄金评论
美元命运攥于联准会之手,欧元/美元、英镑/美元短期怎么走?
国家统计局:外贸促稳提质有不少有利条件
道明证券:料欧央行加息50bp进入决策依赖于数据模式
国家统计局:数字贸易可能成为外贸增长中新的增长点
美国银行关闭事件引日本金融界担忧
欧元/日元价格分析:受温和的日本央行会议纪要影响,若突破145.00还存在更多上涨空间
美元疲弱,纽元/美元持稳于0.6200上方
WTI油价跌破72美元关口,正受到全球经济增长预期减弱的考验
澳元/纽元跌破1.0730,焦点转向新西兰国内生产总值和澳大利亚就业数据
继日本央行会议纪要呈现鸽派后美元/日元上涨接近134.50,焦点转向美国零售销售
日本央行会议纪要捍卫宽松货币政策,澳元/日元多头冲击90.00,中国数据备受关注
英镑/美元价格分析:决定进一步下跌前景的关键水平是1.2135和英国预算案
