


央行数字货币DC/EP是什么?
DCEP(Digital Currency Electronic Payment)是中国版数字货币项目,即数字货币和电子支付工具,是中国人民银行未发行的法定数字货币。
DCEP的意义在于它不是现有货币的数字化,而是M0(流通中现金)的替代。它使得交易环节对账户依赖程度大为降低,有利于人民币的流通和国际化。同时DCEP可以实现货币创造、记账、流动等数据的实时采集,为货币的投放、货币政策的制定与实施提供有益的参考。
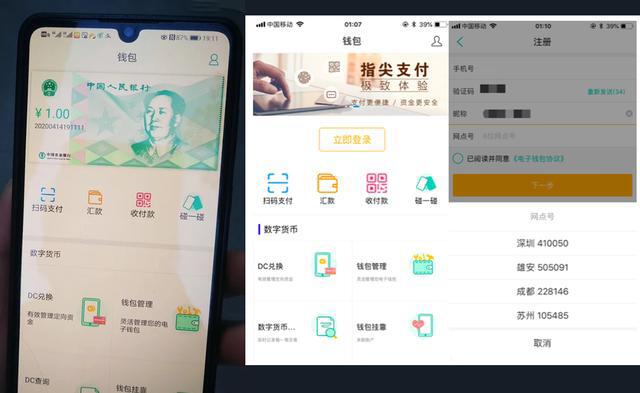
它的功能和属性跟纸钞是完全一样的,只不过它的形态是数字化,是具有价值特征的数字支付工具。简单来说就是不需要账户就能够实现价值转移。纸钞是不需要账户就可以进行交易的,DCEP也能够在无网络的环境下,只要手机装上了数字钱包,两个手机碰一碰就能够完成交易。例子就是等于你用从银行拿出来的 5元纸钞买了一些水果。
DCEP和支付宝、微信支付有什么区别呢?
央行的数字货币属于法币,跟现金一样,央行的数字货币也具有无限的法偿性。现在看到的很多私营的支付机构或者平台会设置各种支付壁垒,用微信的地方不能用支付宝,用支付宝的地方不能用微信,但对于央行的数字货币来讲,只要你能够使用电子支付的地方,就必须接受央行的数字货币。
支付宝或微信不是用央行货币进行结算的,而是用商业银行存款货币进行结算的,商业银行都有可能破产的,起码都有存款保险。但微信钱包、支付宝钱包没有存款保险,你就只能参加他的破产清算,比如说你之前有100块钱,现在只能还你一毛钱也只能接受,它是不受央行最后贷款人的保护的,当然这种可能性很小,但是也不能完全的排除。
在某些情况下,没有了网络,又没有手机信号,这时候微信和支付宝都使用不了,电子支付也就不行了,那个时候只剩下两种可能性,一个是纸钞,一个就是央行的数字货币,它是不需要网络的金融支付,我们叫做双离线支付,甚至收支双方都离线也能进行支付,只要你的手机有电,哪怕整个网络都断了,也可以实现支付。
那当DCEP发行了,会对各种支付工具有影响吗?
其实影响不会很大,该怎么用还是怎么用,都是用商业银行存款货币进行支付,央行数字货币推出以后只是换成了数字人民币,也就是用央行的存款货币,虽然说支付的工具变了,功能也增加了,但是渠道和场景都没有变化。
DCEP数字钱包有分级和限额安排的,认证度低的可以小额交易,认证度高的额度放宽,分级管理实现一定程度的匿名,可以保障普通用户的隐私。
为什么要发行DCEP呢?
为了保护自己的货币主权货币地位,未雨绸缪。从成本上说,现在的纸钞、硬币的发行、印制、回笼、贮藏,各个环节成本都非常高,还要投入一些成本做防伪技术,流通体系的层级也比较多。数字货币在这方面远领先于纸币。从匿名性上说,有些时候可能想做一些不想让别人知道的消费,体现了人们还是有匿名支付的需求的,但现在的支付工具都是跟传统银行账户体系进行绑定的,它满足不了老百姓的匿名的需求,每一笔交易都写得清清楚楚。央行的数字货币能够解决这些问题,它既能保持现钞的属性和主要的价值特征,又能够满足便携和有限匿名的需求。还能减少细菌病毒的传播途径。
 jay
瑞士央行候補委員:技術上已準備好明年 1 月份推出央行數字貨幣
中國人民銀行行長易綱:CBDC 使得央行可以在數字經濟時代繼續為公眾提供可信、安全的支付手段
ConsenSys 團隊參與國際清算銀行支持的多邊央行數字貨幣橋研究項目
讀懂羅永浩點贊的「新元宇宙概念」:人類社會邁入數字化的起點
歐洲央行執行委員會成員:數字歐元應在不排擠私人支付服務的情況下擴展支付解決方案
摩根大通與 Oliver Wyman 聯合報告指出央行數字貨幣用于跨境支付每年能夠節省超過 1000 億美元的交易成本
多邊央行數字貨幣橋測試平臺交易總額超 20 億元人民幣
G20 會議:鼓勵深入分析央行數字貨幣在促進跨境支付方面的潛在作用其對國際貨幣體系的影響
歐洲央行成立數字歐元市場咨詢小組,為數字歐元設計等問題提供建議
國際貨幣基金組織:中國發展數字貨幣的經驗可以為考慮發行央行數字貨幣的國家提供有益借鑒
以色列央行 CBDC 團隊正利用以太坊的技術進行數字貨幣試驗
法國在一系列政府債券交易中測試央行數字貨幣
日本央行官員:日本央行數字貨幣需要與私營部門的支付服務共存
七國集團發布針對央行數字貨幣的政策原則概述
專注央行數字貨幣研究的數字英鎊基金會成立,成員包括 Avalanche、Ripple 等
BSN 將集成聚焦央行數字貨幣的 Cypherium 區塊鏈
首都機場推出數字人民幣收款服務,數字人民幣可用于店鋪消費與停車繳費
美聯儲最早將于本周啟動對推出美國 CBDC 潛在好處和風險的審查
尼日利亞聯邦高等法院批準推出央行數字貨幣 eNaira
委內瑞拉推出數字玻利瓦爾
