


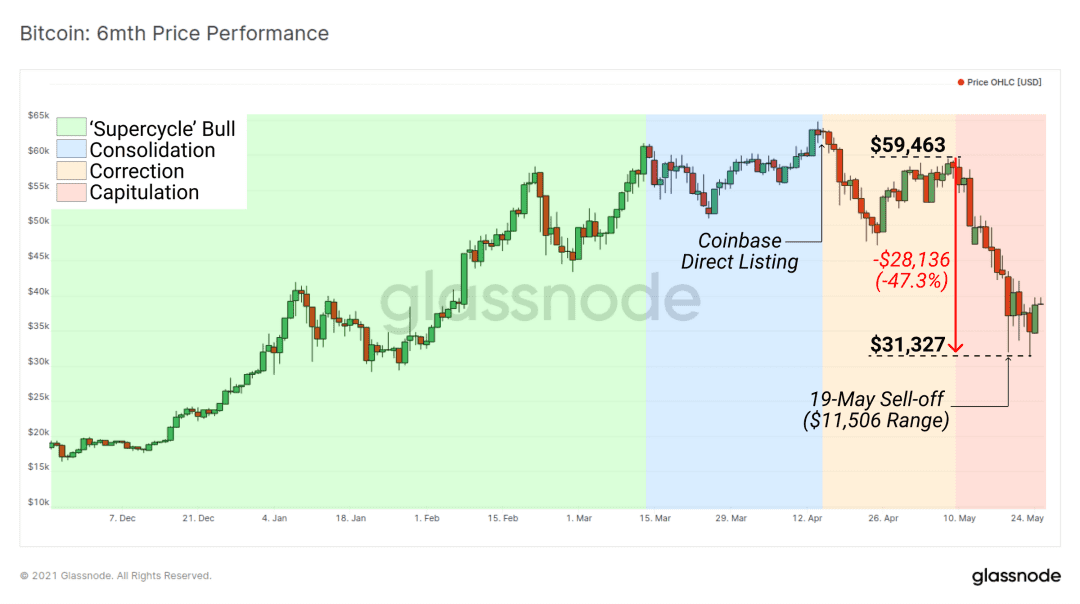
2021 年 5 月 19 日,比特币市场经历了自 2020 年 3 月黑色星期四以来最重大的清算事件和价格下跌之一。此次市场投降事件发生于比特币在5 万美元上方调整数月并且在备受期待的 Coinbase 直接上市后市场冲刺历史新高失败。
在5 月 19 日这场最严重的抛售中,发生了比特币历史上最大的日线图,日内价格区间达到11,506 美元。
自 5 月 9 日以来,比特币价格总共下跌了 47.3%。
这种剧烈的下行价格走势令整个市场感到意外,尤其是这一事件发生在比特币历史上最大规模牛市期间。因此,许多人想知道牛市是否已经结束,以及比特币是否已进入到长期熊市结构。
在这篇文章中,我们研究了描述导致抛售的市场结构的指标,以及对未来牛市和熊市情况的评估。这篇文章将探讨:
指标:针对链上支出模式中减缓机构需求和分配的预警。
分析:进出交易所的代币流量,以及稳定币中对退出流动性的需求。
对比与之前的市场周期、抛售和持有者行为,以确定宏观牛市是否继续或熊市是否到来。
这篇文章是 The Week On-chain(第 21 周)时事通讯的文章,其中详细介绍了市场抛售的幅度、市场反应以及活动期间实现的损失和收益。
机构需求的变化
随着比特币市场估值的增长和成熟,它既吸引又需要更大的资金和数量来维持并达到新高。这种牛市势头的主要驱动力无疑是机构资金流入,主要是为了应对对 COVID 大流行的非同寻常的货币和财政反应。
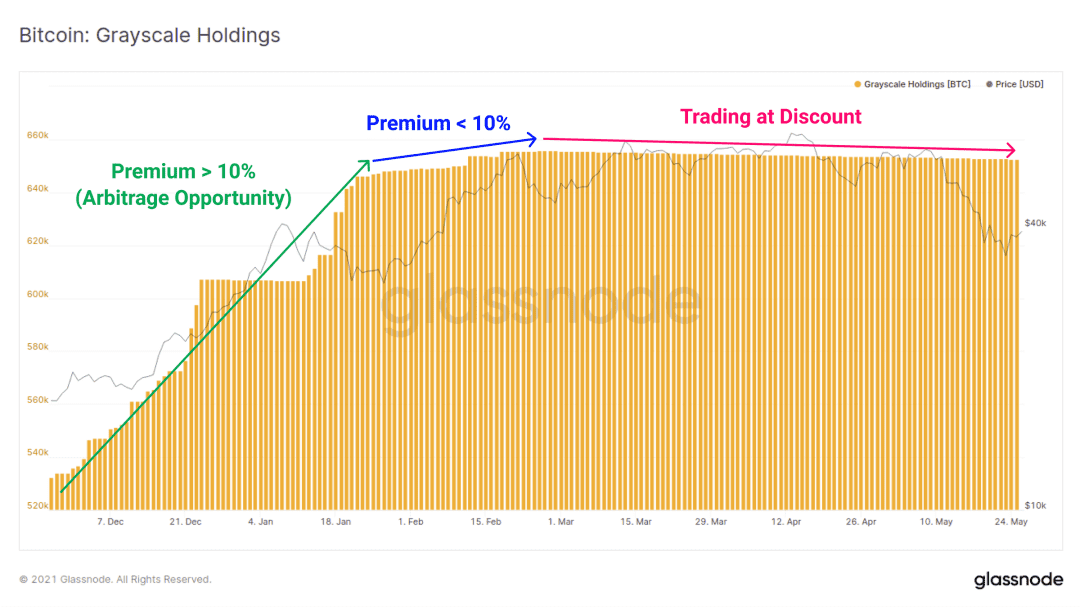
可供传统投资者使用的最大投资工具是灰度 GBTC 信托产品。在 2020 年的大部分时间和 2021 年初,投资者通过对持续 GBTC 价格溢价的实物套利来利用强劲的机构需求。这具有双重目的,因为它将 BTC 代币从流动性流通中移除,从而产生了自我强化的供应紧缩,从而推动了不断增长的机构需求。
到 2021 年 1 月,GBTC 信托的流入量接近 5 万 BTC,而 GBTC 的交易溢价始终保持在 10% 至 20% 之间。1 月下旬套利开始将溢价推低至 10% 以下,而 BTC 的流入开始急剧放缓。2 月下旬,资金流入完全停止,GBTC开始以相对于现货价格不断恶化的负溢价进行交易。
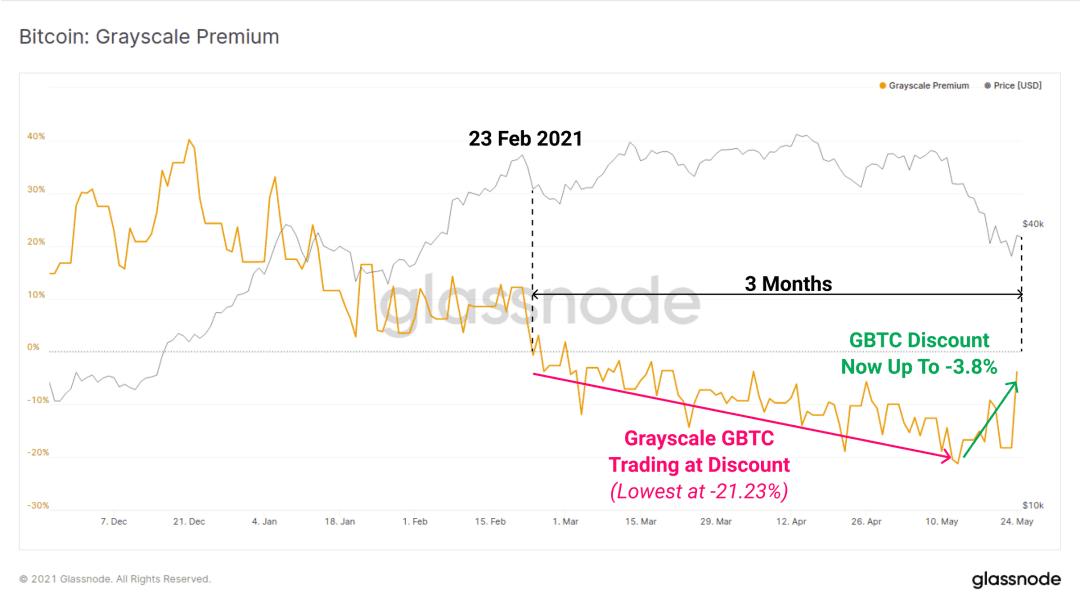
GBTC价格目前已经负溢价交易3个多月,5月13日创下21.23%的负溢价低点。GBTC负溢价的存在既消除了巨大的供应下沉,也提前预警了自二月下旬以来机构需求大幅疲软 。
然而,随着最近的抛售,GBTC 的负溢价已经开始收窄,达到 -3.8%。这表明,随着比特币现货价格的下跌,机构兴趣或套利交易者的信念已经上升。
Grayscale溢价实时图表
讲述一个类似的故事,加拿大Purpose比特币 ETF 从 4 月底到5 月初获得持续资本流入。此后,随着市场开始出现疲软迹象,资金流出开始占主导地位。
然而,与 GBTC 类似,在价格调整之后,需求流量似乎正在显着恢复,截至 5 月下旬流入量重新上升。
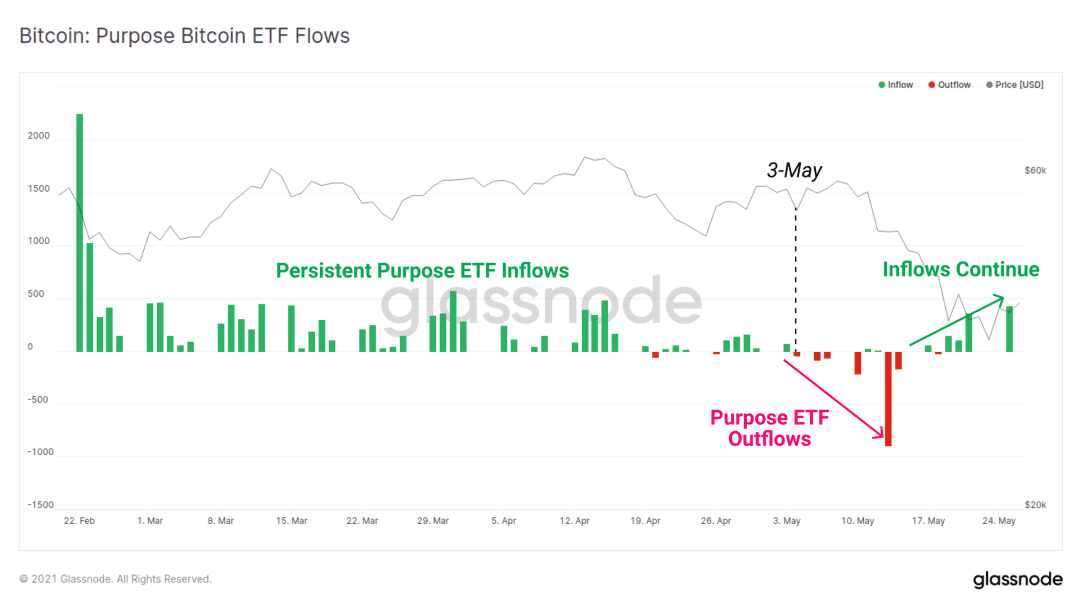
Purpose ETF流入实时图表
GBTC 和Purpose ETF 的流入都表明机构需求从 2 月到 5 月有所减弱,两者都将对流动性 BTC 供应产生影响。从积极的方面来看,随着 GBTC负溢价开始减弱,并且Purpose ETF资金流入重新开始,最近的抛售似乎激励了这两种产品的投资者。
交易所动态
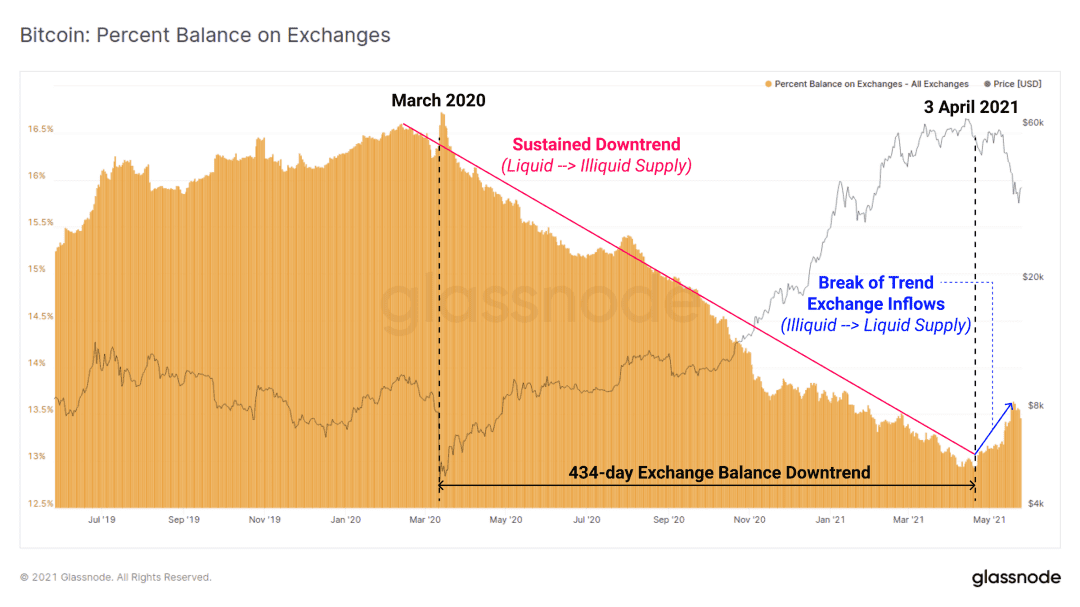
比特币在 2020 年 3 月之后登上了世界宏观经济舞台,这一效应在交易所持有的余额中可以清楚地观察到。交易所余额从永久积累发生了巨大的逆转,变成了不间断的流出。
BTC的量正在从流动状态转变为非流动状态,从而造成自我强化的供应紧缩,代币从交易所转移到机构托管人和/或冷钱包。
流动性不足的变化量度显示了过去30天内币从流动状态转变为非流动状态的比率(绿色条形)。近两年的积累幅度可想而知,但5月份的抛压规模也可圈可点。在最近的抛售中,投资者显然受到了惊吓。
虽然要确定走势可能需要时间,但该指标回归到积累将是一个强烈的信号,表明信念已经回归。如果没有,则可能表明进一步的代币分发即将到来。
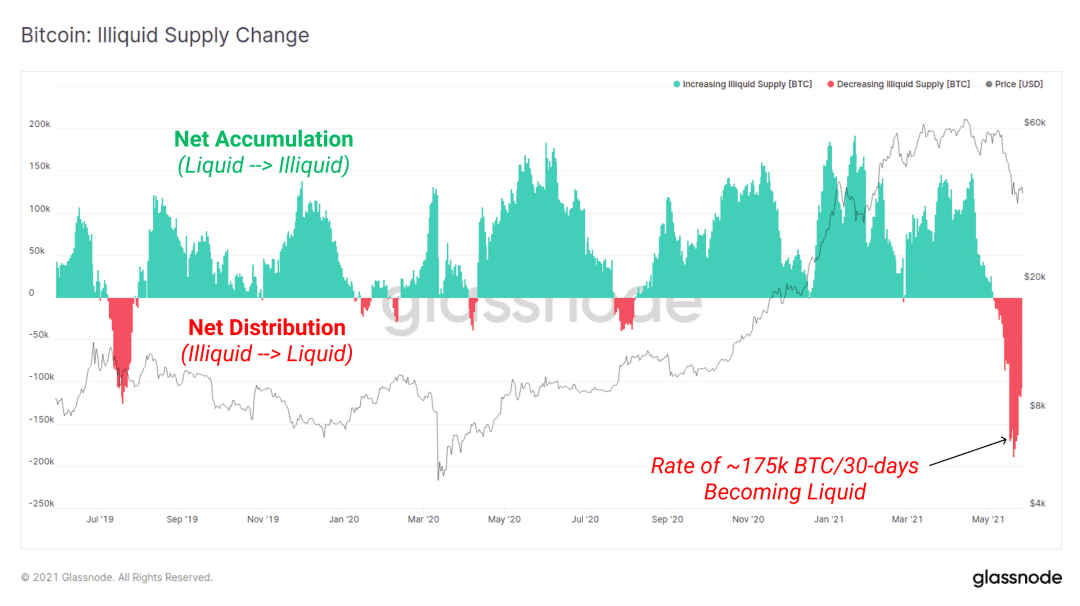
非流动供应变化实时图表
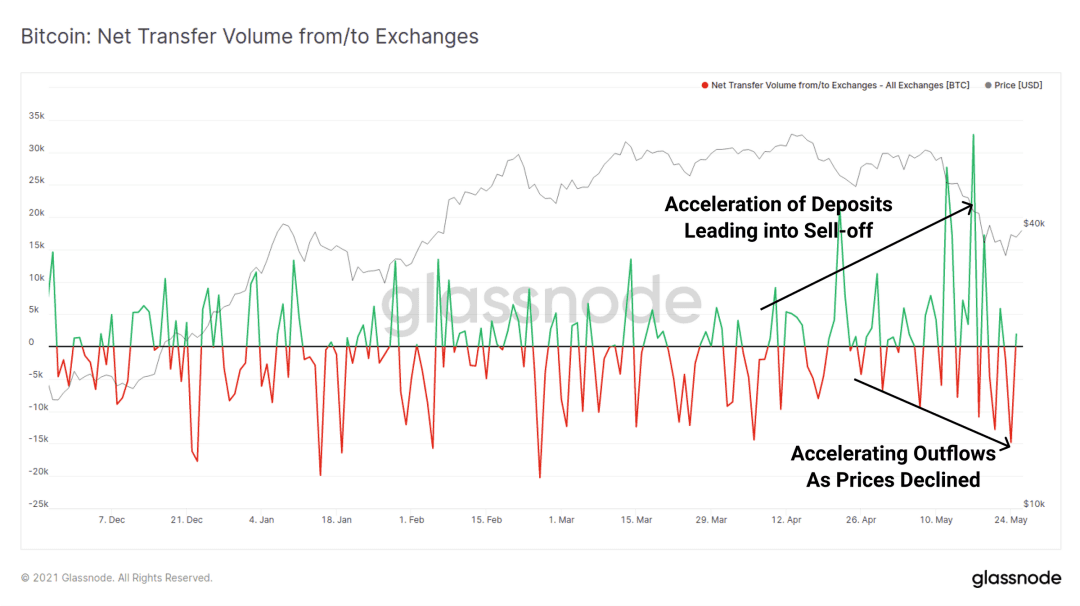
在抛售前的几个月里,还可以看到一种趋势是发送到交易所的存款量越来越大。相反,随着价格下跌,随着投资者介入逢低买入,大量代币流入交易所,最近出现了相反的趋势。
交易所余额下降的趋势已持续超过 434 天,但在 4 月 3 日观察到交易所流入显着增加。
这与上图中以前流动性差的币重新进入流动循环的流动相一致。
请注意,对这种行为有多种解释,这些解释很可能同时发生:
以分配和销售为目的的交易所流入。
为借贷、期货和保证金交易提供抵押品。
资本转向其他资产(特别是我们在此分析的 ETH)。
零售主导投机和交易,尤其是与币安智能链相关的。
更仔细地细分这一趋势表明,除了三个交易所:Binance、Bittrex 和 Bitfinex,交易所流出实际上仍在继续或对大多数交易所而言是净平衡的。
这些交易所见证了整个BTC在2021年的加速流入,其中币安尤其领先。
在 5 月的抛售期间,这些交易所持有的总余额在 1 周内增加了超过 10 万 BTC。
考虑到这些非美国的交易所服务实体,这可能表明对导致不同国际司法管辖区之间抛售的事件的市场反应和信念存在差异。
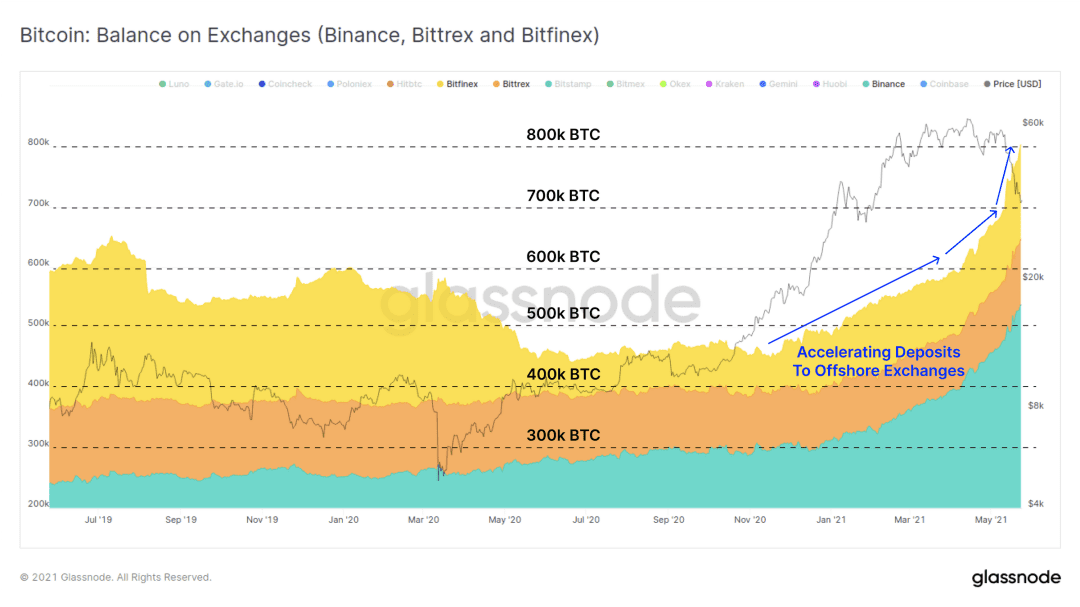
交易所余额实时图表
相反,美国监管的交易所 Coinbase、Gemini、Kraken 和 Bitstamp 的余额继续下降,几乎对整个 5 月的趋势产生了重大影响。
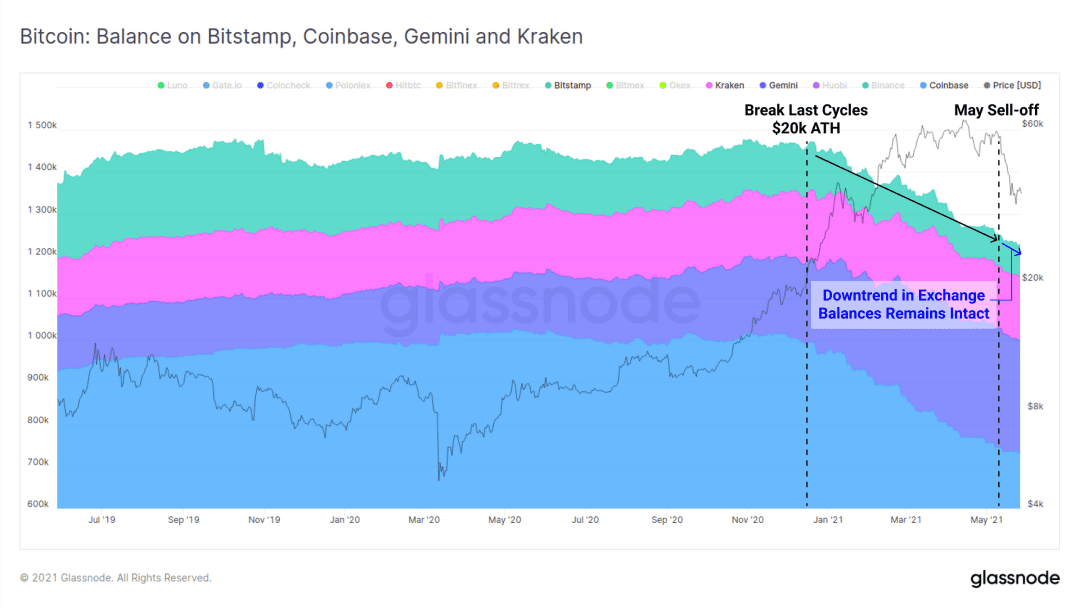
交易所余额实时图表
用于交易所存款的链上交易费用的比例最近也有所加快。与 2017 年的宏观顶部相似,在达到新的 ATH 之前,整个牛市对交易所存款的需求加速,这次超过所有链上费用的 20%。
这表明代币持有者迫切需要优先考虑存款,无论是出于恐慌,还是在调整期间重新抵押保证金头寸。
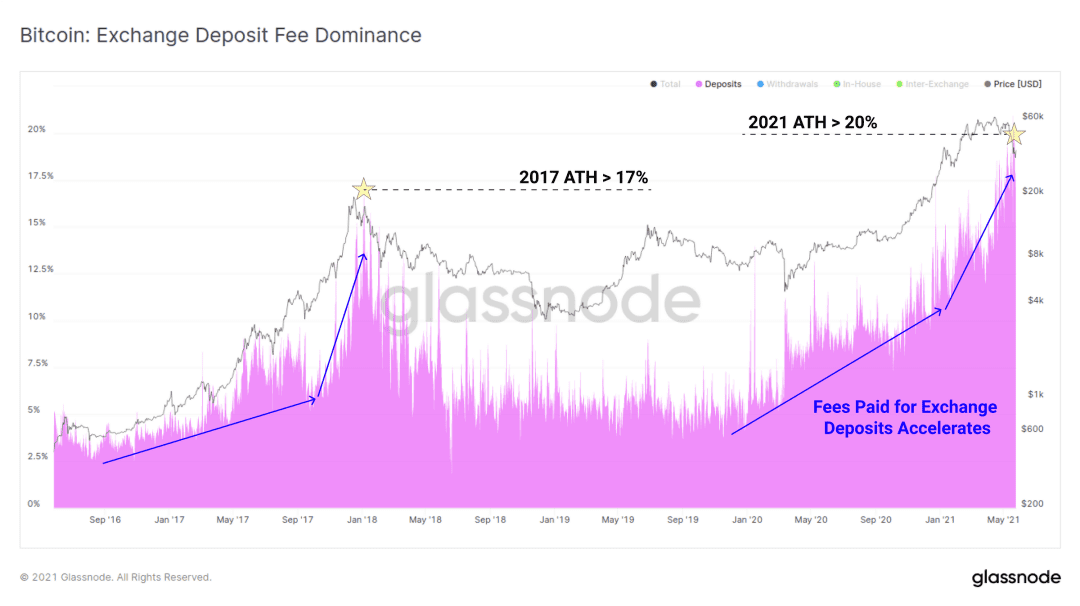
交易所费用主导情况实时图表
最后,在交易所方面,衍生品市场出现了大规模的去杠杆化,导致市场抛售、追加保证金和清算一连串事件发生。从 4 月中旬设定的期货未平仓合约的274亿美金 峰值开始,超过 60% 的未平仓合约已从账簿中清除。值得注意的是,期货未平仓合约只是加密货币市场中可用的一种杠杆形式。额外的保证金来源来自加密贷款、期权市场以及越来越多的 DeFi 协议,我们将在本文中进一步讨论对这种抛售的反应。
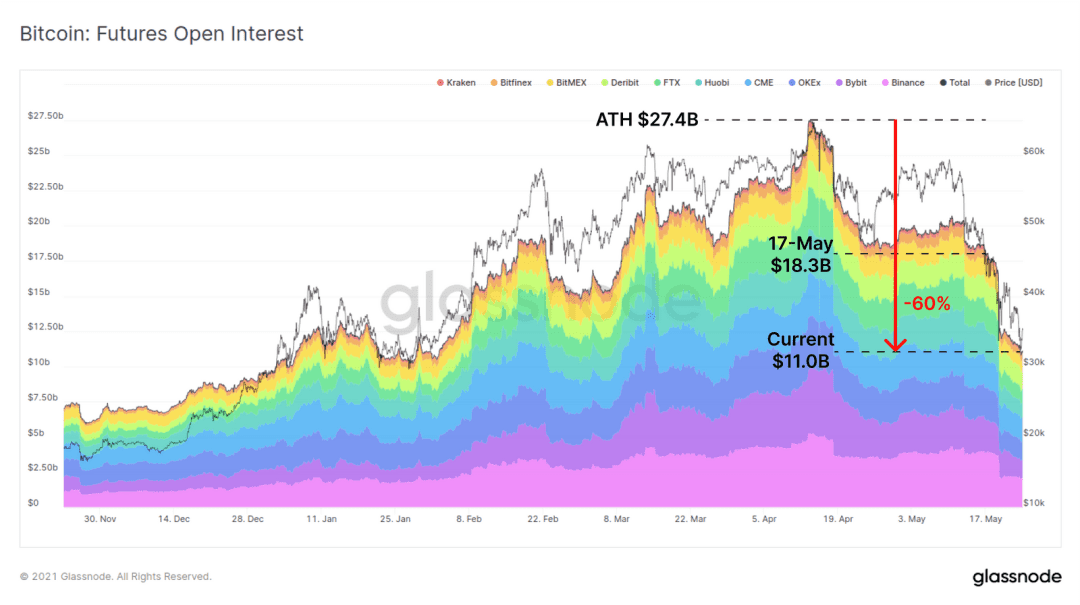
期货未平仓实时图表
退出流动性与“干火药”
(即可用于投资的现金总额)
稳定币无疑在行业中扮演了储备资产的角色,每个都有独特的机制来保持“稳定”。因此,稳定币相对于其 1 美元挂钩的价格表现可以洞察对退出流动性的需求。特别是在 3 月和 4 月,三大稳定币 USDT、USDC 和 DAI 的交易时间均高于挂钩价格,直至 Coinbase 直接上市。这表明可能存在对稳定币退出流动性的强劲需求,可能是预期“抛售消息”。
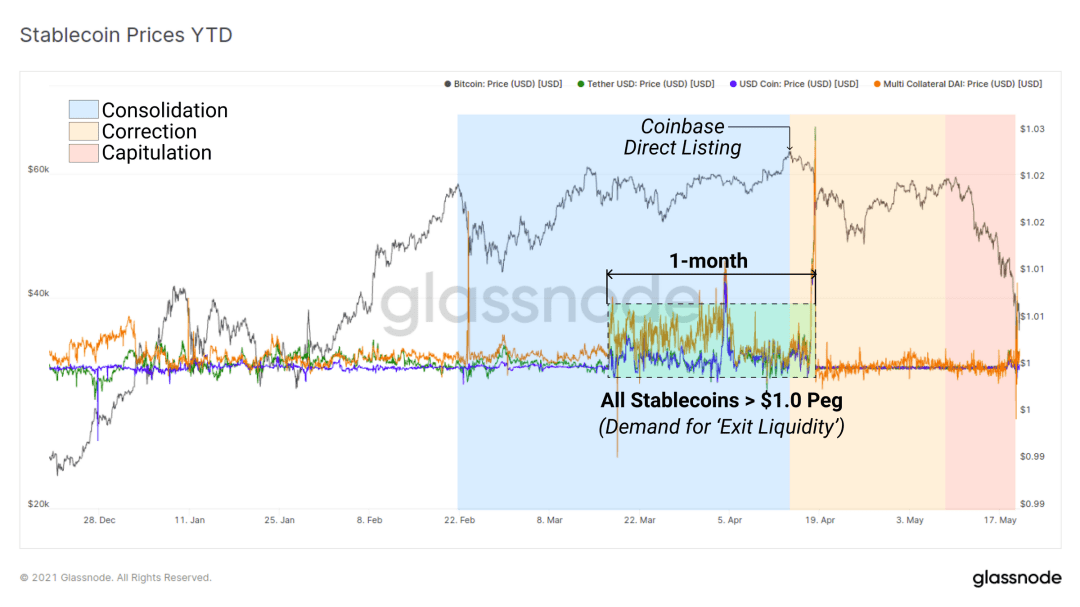
稳定币价格实时图表
然而,在抛售的另一方面,稳定币的流通供应量此后创下历史新高。自 4 月 14 日开始价格修正以来,稳定币供应量在过去 1.5 个月内增加了以下数量:
USDT市值增加142亿美元 (+30%)
USDC市值增加97.2亿美元 (+88%)
DAI 市值增加12.2亿美元 (+38%)
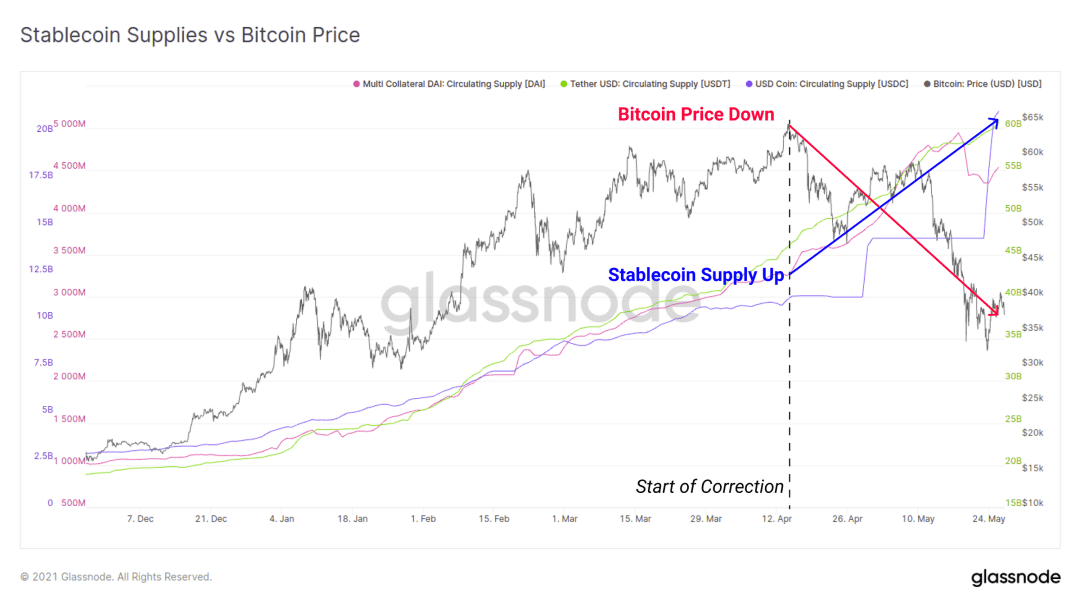
稳定币供应实时图表
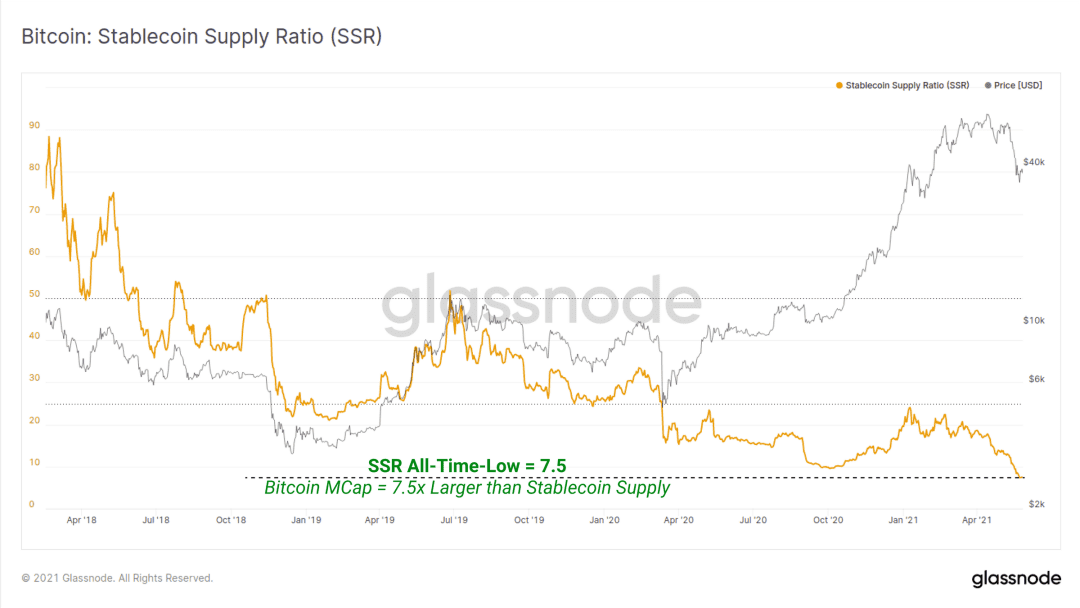
稳定币供应比率 (SSR) 将比特币的市值与所有稳定币的总供应量进行比较,作为衡量加密本地、美元计价购买力的指标。
较低的 SSR 值意味着相对于比特币市值,稳定币供应量较大(干火药,即可用于投资的现金总额)。
随着比特币估值收缩,稳定币供应增加,SSR 比率现已降至 7.5 倍的历史最低点。
这令人信服地代表了历史上最大的加密本地美元购买力。
HODLer支出行为
最后,我们将调查市场的支出与 HODLing (持有)行为。我们将特别关注新投资者的余额,他们可能对比特币的波动和 FUD 推动的世界(短期持有者,STH)相对较新,而长期持有者(LTH)的信念是通过多年的战斗伤疤所塑造的。
在 2020-21 年的牛市中,年龄在 6个月到 3 年之间的代币(代表上一个周期的买家)经历了两个时期的支出增加:
2020 年 12 月至 2021 年 2 月,因为在从 1 万美元上涨至 4.2 万美元的市场走强期间实现了利润。
4 月下旬至 5 月中旬,因为旧的 BTC 被支出,可能是通过资本轮换(此时 ETH 价格翻了一番),并且可能是为了应对上述疲软的市场结构。
然而,在这两个时期之后,随着价格的调整,旧币的支出显着放缓。这表明老玩家在重大调整之前相当擅长卖出(他们的代币分布也增加了间接供应),但是随着价格变得更便宜,他们也倾向于重新获取持有信念(并且可能逢低买入)。
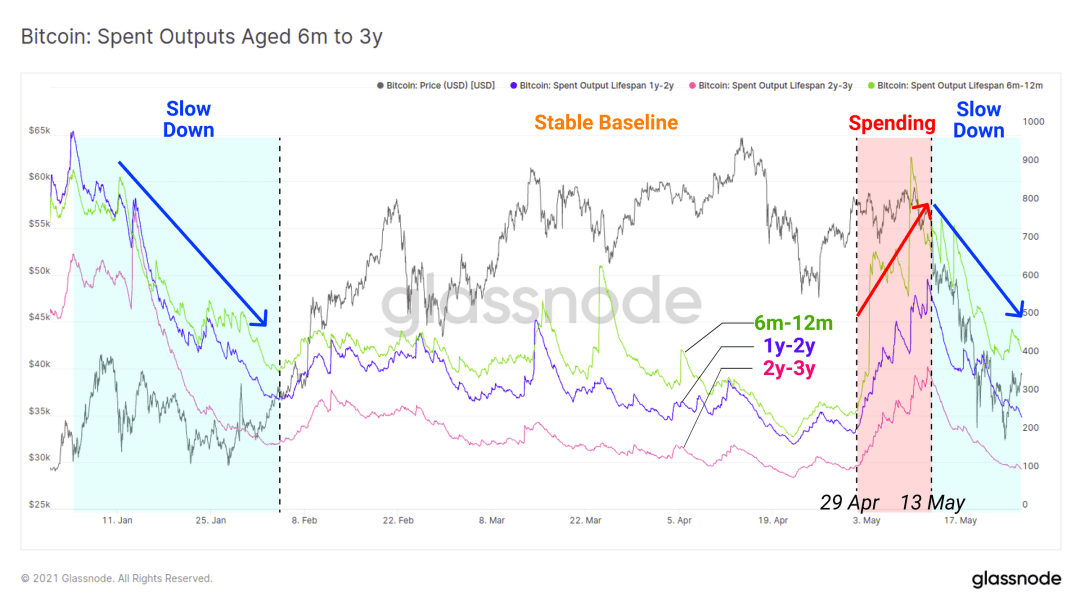
如果我们将旧币的支出行为与 2017 年宏观顶部进行比较,我们可以看到一个有点相似的模式,随着市场变得欣喜若狂,老玩家放缓了支出。然而,随着熊市的可能性增加,旧币的比例在第一次救济反弹中重新焕发活力。类似的事件发生在 2018 年的大多数熊市反弹以及 11 月的最终投降期间。
这是当前市场结构中需要关注的一个重要指标,因为它可能表明在任何救济性反弹时是否会发生类似的旧币大规模退出。相反,如果这些旧的非流动性币没有分发,则表明在饱受崩溃创伤的 HODLers 中,有一个更加乐观的前景。
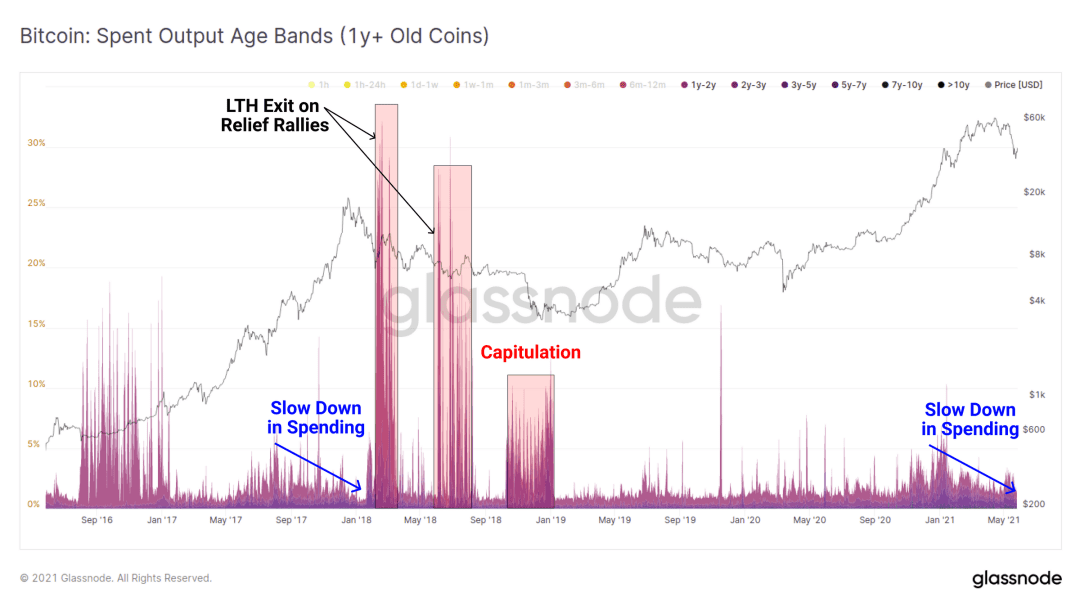
支出输出时间段实时图表
已实现市值HODL 波型图提供了一个关于活跃供应量在不同时间段的代币中所占比例的视图。一个典型的周期模式是:
随着积累重新开始和财富从投机者转移到长期持有者,旧币规模在熊市期间膨胀。
由于持有者将昂贵的代币分发给新的、弱手的投机者,新币在牛市期间膨胀。
在当前的市场结构中,随着新的投机者进入市场,我们看到了小于 3 个月的币的第一个主要冲动变化。这与最初的牛市反弹一致,在从 1 万美元突破到 4.2 万美元后,旧代币被支出。这个周期的显着不同在于我们可以看到新投机者的比例下降。对这种现象有几种解释:
增加对衍生品和工具的使用,以在完全不与区块链交互的情况下获得价格敞口。
零售投机者对比特币以外的其他加密资产的偏好和/或单一偏见以及对衍生品的类似使用和链下杠杆。
在牛市周期早期积累的机构买家增加了代币成熟度和持有行为,并且没有受到导致旧币早期扩张(代币成熟期)的波动性的影响。
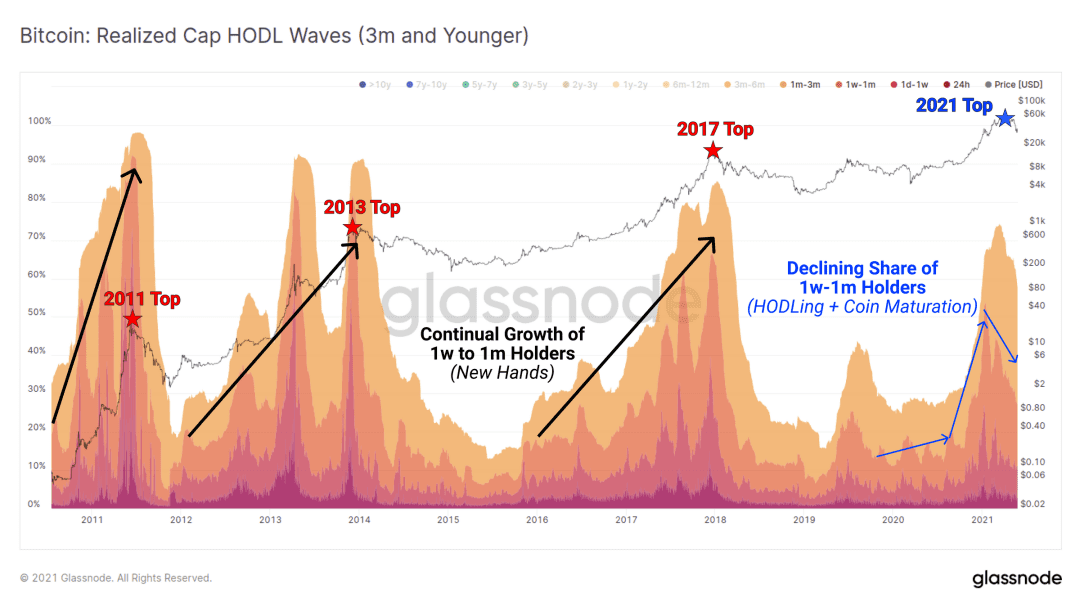
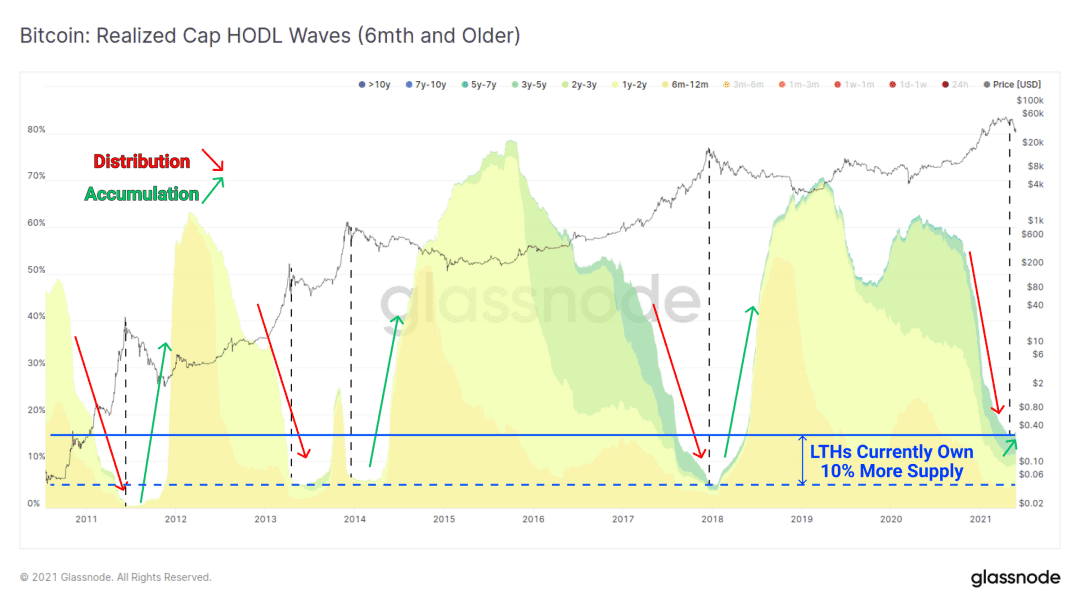
从这张图表的倒置来看,我们可以看到关于旧币持有者比例的两个观察结果:
LTH 持有的供应实际上已经恢复到积累状态,这支持了代币成熟期和机构 HODLing 仍在发挥作用的论点。如果这种情况发生,它将类似于熊市的开始,但也会促进最终的供应紧张。
LTH 目前持有的活跃供应量比之前所有的市场周期多 10%。
第二点可能被解释为看涨,因为这意味着 HODlers 分发的币更少。然而,它也可能被认为是看跌的,因为它表明需求不足以吸收这种相对较少的待售币供应。
归根结底,抛售期间的最终财务痛苦来自投资者观察未实现收益的蒸发,无论是回到成本基础,还是投降接受未实现的损失。净已实现收益和损失指标计算未使用代币供应所持有的总损益程度。
如果我们通过 STH(币龄 < 5 个月大)过滤这个指标,我们可以看到 5 月的抛售在规模上与熊市和比特币历史上最大的投降相匹敌。
2021 年有大量买家目前的持有成本处于水下。随着价格企图回升,这种供应可能成为间接供应,为多头提供了阻力。
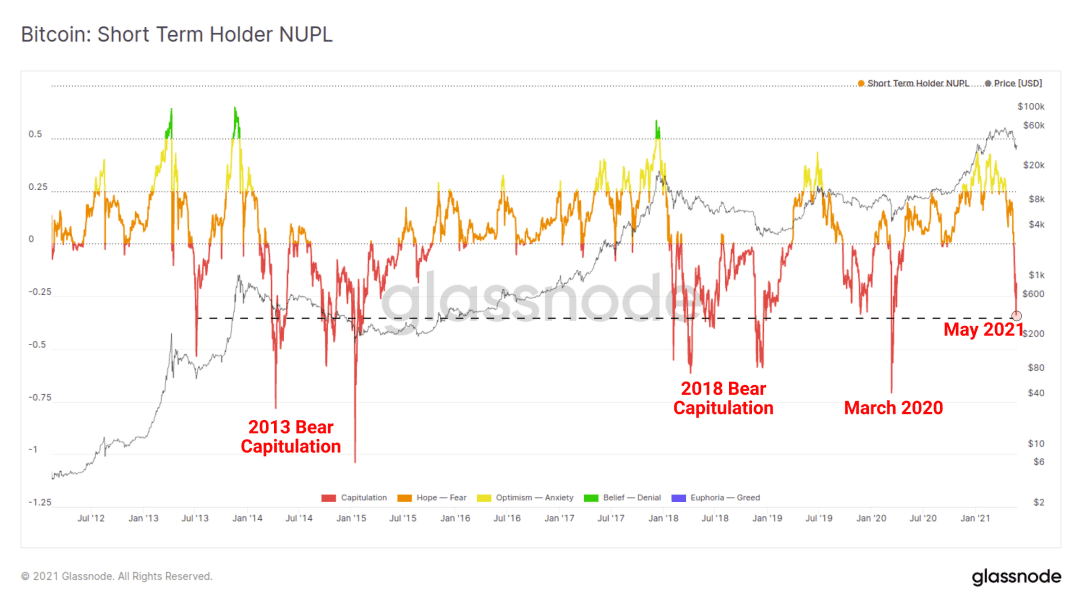
STH NUPL 实时图表
如果我们同样过滤 LTH 持有的代币,我们会得到一张图表,显示市场正站在历史的刀刃上。由于比特币巨大的长期价格表现,长期投资者持有的未实现盈亏往往波动较小且更具周期性。
然而,LTH持有的当前未实现的净未实现盈余程度正在测试0.75水平,该水平是过去牛市和熊市周期之间的成败水平。
只有在 2013 年的“double pump”处境下,该指标才出现复苏。如果 LTH 的账面收益继续下降,这也可能会创造新的间接供应来源。另一方面,价格上涨和逢低买入造成的供应紧缩将开始类似于 2013 年的“double pomp”情景。
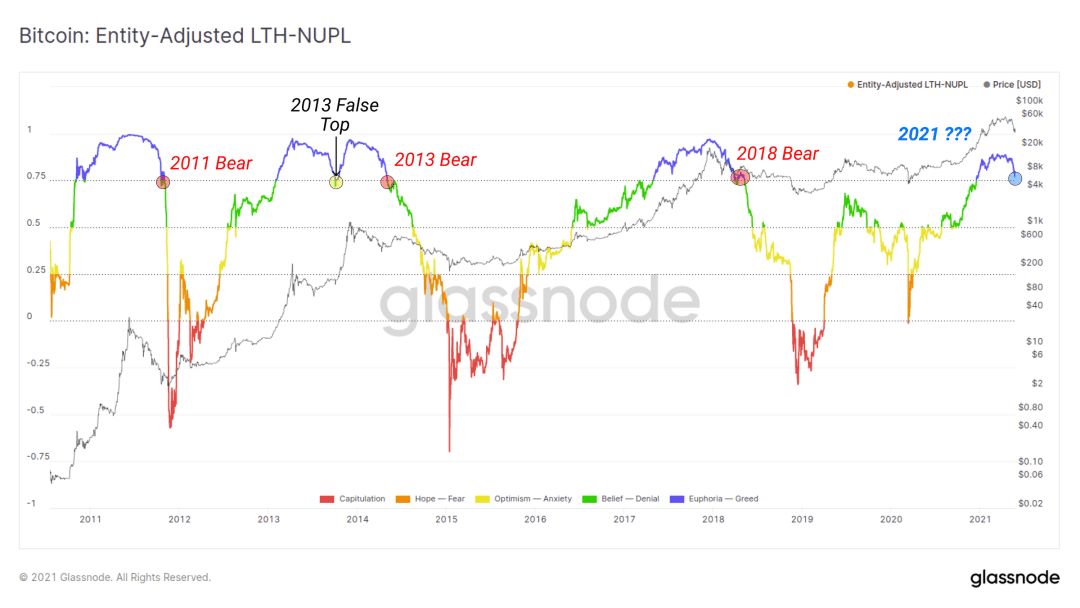
LTH NUPL实时图表
总结
在这篇文章中,我们探索了许多描述比特币最壮观(和可怕)抛售之前、之中和之后的市场结构的指标。总而言之,有很多牛市和熊市案例可以从可用数据中进行解释:
熊市层面
机构需求从 2 月份开始明显疲软,由此导致的供应下降/挤压在很大程度上消散了。
交易所的余额显着增加,导致大量币和间接供应现在必须重新累积。
Coinbase上市后的稳定币价格表明分发正在进行中,并且在抛售之前,老玩家正在支出。
大量短期持有者仍处于水下,而长期持有者未实现的收益处于历史的刀刃上,与过去的熊市相吻合。
牛市层面
价格暴跌提供了机构兴趣重燃的早期迹象,机构产品 GBTC 和Purpose ETF 正显示出复苏的迹象。
虽然交易所余额有所增加,但更细微的观点表明美国监管的交易所和离岸交易所之间存在差异。这里可能存在司法偏见。
稳定币的发行量急剧扩大,创造了历史上最大的加密本地美元购买力。
大多数抛售似乎是短期持有者所为,而长期持有者似乎以越来越坚定的信念而逢低买入。
很少有人声称 HODLing 比特币很容易,而对许多人来说,上周看到的波动是整个过程的一部分。显而易见的是,抛售规模很大,目前有大量买家陷入困境。在数字稀缺的有利宏观背景下,市场如何从这里复苏无疑将是对市场信念的考验。
 jay
港股牛市未完?機構稱還能漲20%;小米周內狂飆近7%,股價創2年內新高
港股午評:恒指盤中進入技術性牛市 內房股上演大漲行情世茂集團漲超28%、萬科漲超15%
牛市旗手大漲,券商股掀漲停潮!國聯證券漲超27%領銜
港股多個指數進入技術性牛市!南向資金加碼“掃貨”!
加密貨幣牛市回歸 這三只美股值得關注!
AI正當道 這三只美股有望引領新一輪牛市?
三大股指期貨齊漲 大摩知名空頭警告美股走高更像熊市反彈
新能源車股繼續走高 特斯拉(TSLA.US)進入新牛市區域
KCM Trade 股票黄金原油外汇行情分析 2023年9月12日
KCM Trade 股票黄金原油外汇行情分析 2023年9月11日
KCM Trade 股票黄金原油外汇行情分析 2023年9月8日
KCM Trade 股票黄金原油外汇行情分析 2023年9月7日
KCM Trade 股票黄金原油外汇行情分析 2023年9月6日
KCM Trade 股票黄金原油外汇行情分析 2023年9月5日
KCM Trade 股票黄金原油外汇行情分析 2023年9月4日
KCM Trade 股票黄金原油外汇行情分析 2023年9月1日
KCM Trade 股票黄金原油外汇行情分析 2023年8月31日
KCM Trade 股票黄金原油外汇行情分析 2023年8月30日
Wedbush:科技股牛市尚未完結 拿穩亞馬遜(AMZN.US)等科技巨頭
KCM Trade 股票黄金原油外汇行情分析 2023年8月29日
