


从 MicroStrategy 一季度资产负债表看,若比特币下跌至 1.75 万美元,该公司将资不抵债。
原文标题:《IDEG 丨 MicroStrategy 的可转债策略:起底加密社区的头号赌徒》 撰文:IDEG
纳斯达克上市公司 MicroStrategy 现任 CEO Michael Saylor 已经成为加密社区最知名的布道者之一。相比 Elon Musk 的反复无常,Michael Saylor 立场坚定且不遗余力。为此,他也收获了加密社区大量的粉丝。
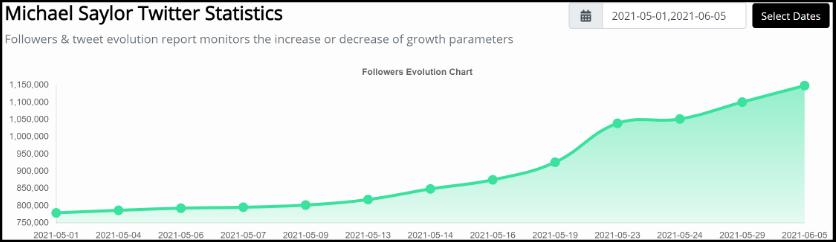
根据 Speakrj 统计,仅 5 月 1 日至今,其推特粉丝就从 779,276 上涨至 1,148,897,累计上涨 369,021,涨幅接近 50%。
我们知道 MicroStrategy 因使用大量公司现金和债务融资购买比特币而名声大噪。其下注之重已成为公开市场上最大的比特币多头头寸持有者,因此不难理解 Michael Saylor 本人如此热衷于布道比特币。
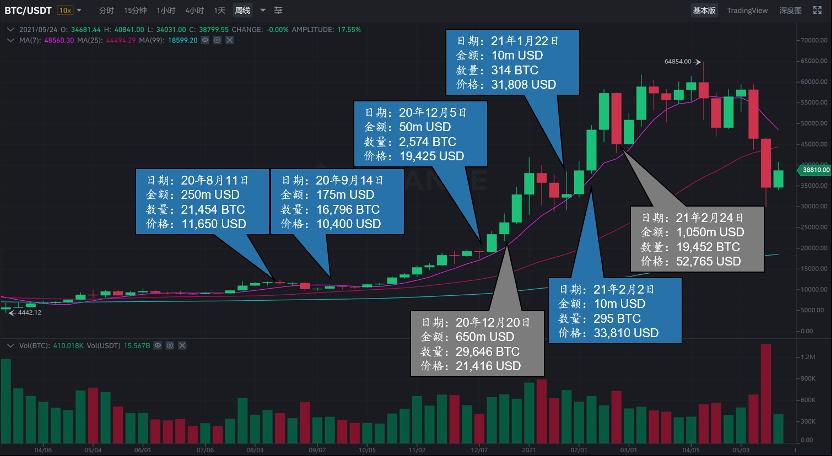
下注历史MicroStrategy 于去年 8 月 11 日首次披露使用公司自有现金购买并持有比特币,此后连续追加 4 次投资,累计使用自有资金 5 亿美元,购买比特币 41,433 枚,平均持仓成本 11,947 美元。此后于去年 12 月 20 日和今年 2 月 24 日分别发行可转债融资,总计融资 17 亿美元,购买比特币 48,868 枚,平均持仓成本 34,788 美元。
综合来看,MicroStrategy 共计使用资金 22 亿美元,购买比特币 90,301 枚,平均持仓成本 24,308 美元。单一机构持有如此高额的比特币仓位,在所有披露相关信息的机构中名列第一。(排除 GBTC 这种通过信托帮助客户代持比特币的情况)
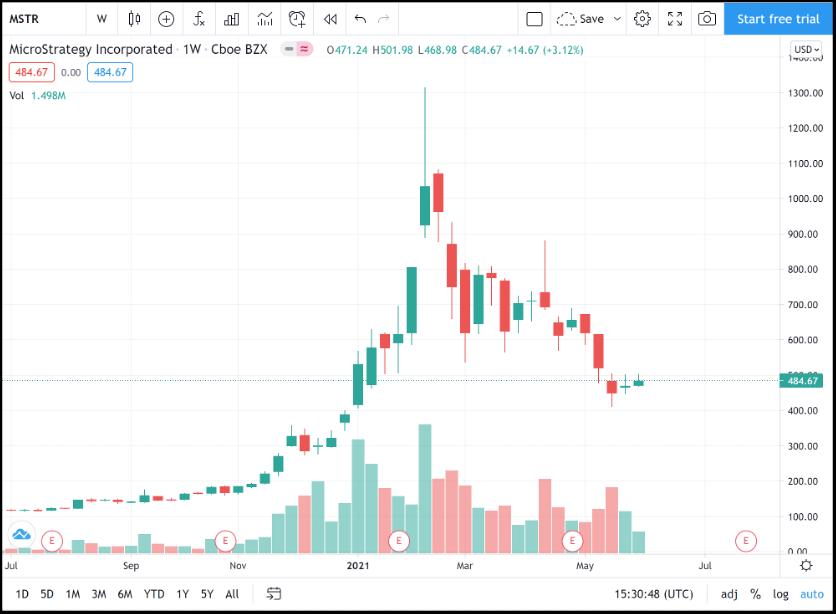
自 MicroStrategy 首次披露购买比特币以来,其股价自 8 月 20 日的 $123.39 一路上涨至最高 $1,315.00,目前下跌至 $484.67。最高涨幅为 961%,当前涨幅为 293%。从下图看到投资比特币甚至将 MicroStrategy 的股票也变成了近似比特币的极高波动型资产。
我们发现 MicroStrategy 使用的自有资金仅 5 亿美元,而债务融资 17 亿美元,是自有资金的 3.4 倍。其债务融资是通过一种名为可转债的金融工具完成的,全名为 Unsecured Senior Convertible Notes。其具体含义如下:
Unsecured:无抵押债券,清算时顺位在抵押债券之后,优先股之前。
Senior:高级债券,清算时顺位在次级抵押债券之后,在次级无抵押债券之前。
Convertible:可转换,投资者在一定条件下可以将债券按照一定比例置换为公司股票。
Notes:10 年期以内的短期债券。
2020 年 12 月 7 日 MicroStrategy 公布首次可转债计划,该债券为 5 年期,票面利率为 0.75%,转换价格为 $398,相比当时 $289 的股价溢价 37%。该债券最初计划融资 4 亿美元,但最终超额完成 6.5 亿美元的融资。
2021 年 2 月 15 日 MicroStrategy 公布第二次可转债计划,该债券为 6 年期,票面利率为 0%,转换价格为 $1,432,相比当时 $955 的股价溢价 50%。该债券最终计划融资 6 亿美元,但最终超额完成 10.5 亿美元的融资。
该可转债有赎回、回购和转换三项条款,分别保护和限制双方的利益,由于该债券为无需注册且面向机构型合格投资人的私募形式,因此细节未披露,本文不做过多阐述。
结构化金融工具非金融人士可能对其利率如此之低,甚至第二次发行利率为 0 难以理解。零息债券在市场上其实非常常见,但大部分零息债券都是折价发行的。本例中的债券按票面价格发行,主要是因为债券持有人会获得转换权。
从金融工程角度解析,可转债可以被拆解为固息债券和看涨期权两个部分。以二次发行的可转债为例,该债券可以视为投资人先购买固息债券,再使用固息债券的所有利息收入购买一个看涨期权。期权的价值中一个重要组成部分为时间价值(即期限越长价值越高),由于该期权为 6 年期,因此相对价格较高。
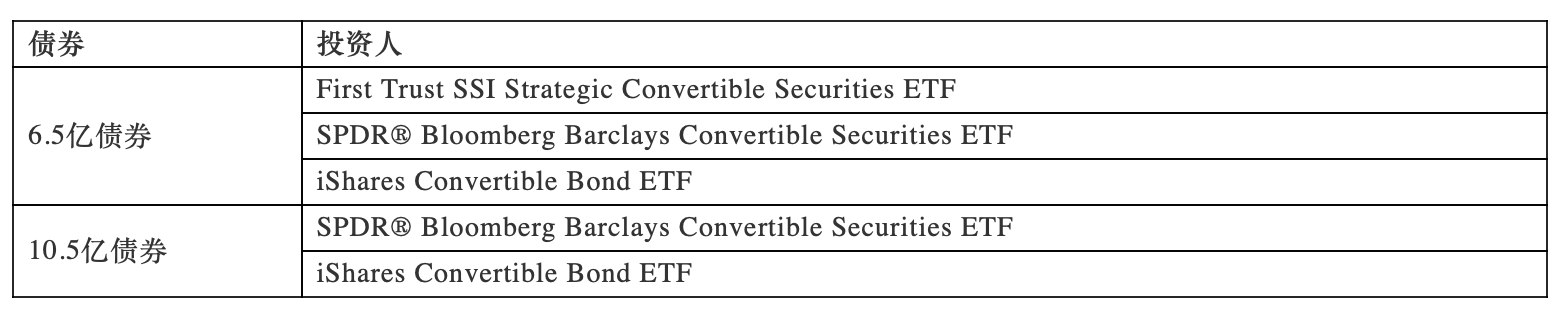
根据 cbonds 数据披露,两次发行债券的投资人包括如下。可以看到,其投资人全部为可转换证券类 ETF,包括 First Trust、彭博和 iShares 的相关 ETF。这也能够解释为什么彭博社最近频繁发布比特币相关利好。
纳斯达克披露的报表对「数字货币」资产类别只计提损失,不计提浮盈。因此直接阅读 MicroStrategy 一季度的 10Q 报表会引起极大的误解。笔者根据该公司的实际持仓量,按每枚 BTC 价格 $39,100 折算后,其简易资产负债表如下。
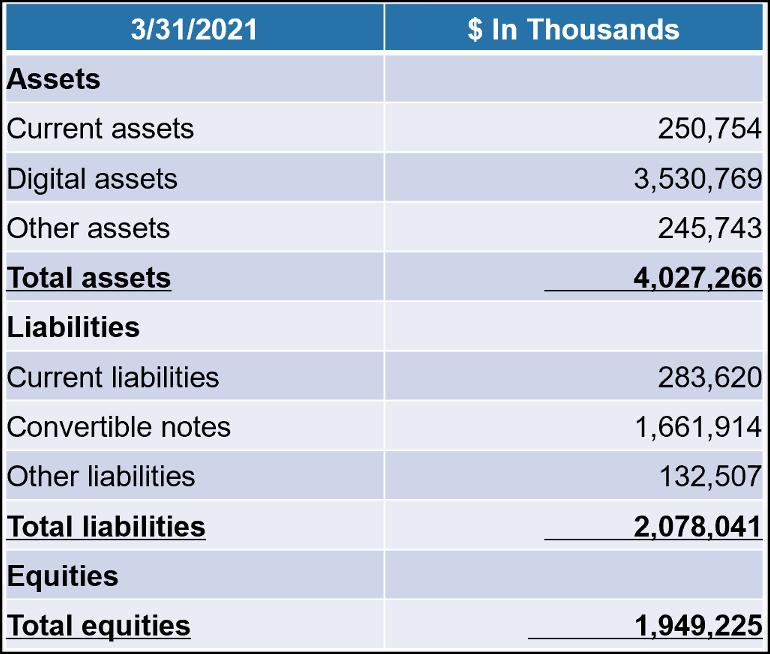
通过上表可知,MicroStrategy 持有的比特币敞口约为 35.3 亿美元。而其净资产为 19.5 亿美元。由于比特币敞口过于巨大,导致其原主营业务影响甚微,我们可以将该公司简单理解为一个 1.81 倍杠杆做多比特币的对冲基金。如比特币价格下跌 55% 至 $17,500。该公司将资不抵债。
按当前股价 $493 计算,MicroStrategy 市值为 48.3 亿美元,市净率 2.47 倍,作为基金溢价过高。而如果扣除其宣布购买比特币之前的 12 亿美元市值。押注比特币为其带来的市值增长为 36.3 亿美元。而其押注比特币带来的实际收益按币价 $39,100 计算,仅 13.4 亿美元,相对来看,股价同样高估。
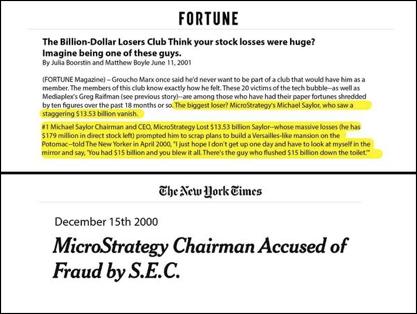
疯狂的赌徒Michael Saylor 本人有一段臭名昭著的历史。一篇写于 2001 年 6 月的文章将其列为整个互联网泡沫时期最大的输家。当时 MicroStrategy 公司的股价在短短几个月内从 120 美元拉升至 3,000 美元以上,Michael Saylor 也因此声名大噪。但在后续的泡沫破灭中,其亏损高达 135.2 亿美元,占其净资产的 90% 以上。SEC 甚至也对其展开了大规模的调查,并就虚假陈述公司状况对其进行指控。
在加密社区,散户在交易所杠杆区做多比特币,需要支付的利息约为年化 36%。而在场外通过抵押比特币借 USDT 的年化利息也普遍在 12% 以上。并且这两种加杠杆的工具都会在币价暴跌时产生爆仓的风险。
不得不说,MicroStrategy 通过可转债这种金融工具,打通了加密世界和传统世界的壁垒,从传统世界获取了成本低至忽略不计的资金用于押注「高风险」的加密资产。且由于其巧妙的设计,理论上规避了爆仓的风险。这确实是非常聪明的策略。但是,可能正因为策略本身的安全性,其仓位上升至如此夸张的地步。这也符合 Michael Saylor 此人一贯的超强赌性。由于我们无法获取其可转债中的「强制回购」条款的细节信息,因此难以量化其实际风险承受能力。我们只能对其最终结局拭目以待。
 jay
24 Exchange任命Gina Tuccio为首席财务官,推动24X National Exchange 23/5交易扩展
日本FSA拟允许银行投资比特币与加密资产,重塑零售加密市场格局
SEC起诉Solomon Lichtenstein欺诈投资案,涉超150万美元损失
21Shares携手法国兴业银行,强化德国及东欧市场加密ETP流动性
Mogo斥资入股Digital Commodities,加码比特币与黄金储备策略,强化双轮增长模式
24X National Exchange获SEC批准:9月29日起开启23小时美国股市交易
Moomoo推出Moomoo Crypto:进军美国加密货币市场
SEC指控Unicoin及高管欺诈1.1亿美元,误导超5000名投资者
SEC与Ripple Labs达成和解协议的事件分析
美国SEC指控Location Ventures前CFO参与9300万美元房地产欺诈案
SEC寻求重启对Renwick Haddow的诉讼:修改资产冻结令引发关注
SEC对Xtreme Fighting Championships及首席执行官史蒂夫·史密斯追责,非法股票销售涉资超500万美元
SEC对James Robinson终审判决:Bar Works投资欺诈案5700万美元追责
SEC 2025年对Velox Clearing罚款50万美元,因未提交可疑活动报告
CME集团6月30日推出现货报价期货:比特币、以太坊及标普500等长达5年持有
eToro推出加密资产转账与兑现功能:比特币、以太坊可无缝投资多资产
21Shares在纳斯达克斯德哥尔摩上市三款领先加密ETP:比特币费用低至0.21%
nxtAssets GmbH携手SIX推出比特币与以太坊ETP:加密资产交易总数达398
SEC指控Jonathan Webb诈骗170万美元,同意支付40万和解
SEC起诉Ronald A. Pallek:涉150万美元“铁秃鹰”欺诈案震动威斯康星
