


激励 PoS 网络参与者按照网络规则行事的主要机制是质押,但由于质押和流动性提供都需要锁定网络 Token,因此 PoS 网络在流动性方面会受到交易的影响。
原文标题:《Paradigm 丨探讨 Staking 与流动性供应组合的可能性》 撰文:Paradigm 翻译:李翰博
介绍鉴于其更高的效率、更低的环境影响和更高的工程奖励系统自由度,权益证明(PoS)的接受度正变得越来越高,而这在以前是不可能的。
激励 PoS 网络参与者按照网络规则行事的主要机制是质押。它意味着在协议中锁定一定数量的该网络 Token 作为抵押品,以获得验证交易和赚取押金奖励的资格。虽然这为 PoW 挖矿机制的计算资源浪费提供了一个解决方案,但由于质押和流动性提供都需要锁定网络 Token,因此 PoS 网络在流动性方面会受到交易的影响。
这种交易在质押资产比例较高的 PoS 网络中尤为明显,因为质押和流动性是在「争夺资源」,而流动性往往处于劣势,要么是由于质押机制的设计没有考虑到这一点,要么是激励机制偏向于质押。
这对于 PoS 网络来说是一个很大的问题,因为一方面较高的质押比例提高了网络的安全性,但同时对网络 Token 的流动性产生了负面影响。这可能会导致试图购买 / 出售网络 Token 的用户出现显著滑点,同时 Token 价格波动和价格发现不佳。
看来,在 PoS 领域内需要有其他的质押机制设计和激励模式,在不危害网络安全和流动性供给的前提下,利用质押资本来协调所有参与者的利益,并考虑到社区的需求。
此外,本研究报告将重点探讨将质押与流动性供给相结合的不同方法。
代表团凭证实现权益 Token 化的方式之一是通过 Chorus One 提出的委托凭证。这种机制总结起来如图 1 所示。
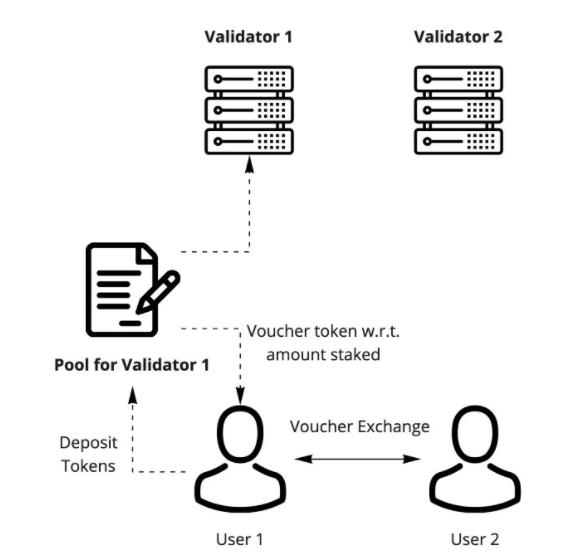
在这种方法中,用户 1 将他们的资金存入验证者 1 的资金池,并收到代表其权益的凭证 Token,然后可以自由交易(例如与用户 2),并作为验证者 1 的资金池中标的资产的债权。
这种方法有几个好处。
授权凭证代表的是质押 Token 持有者的,而不是交易所等。由于用对池子份额的权利要求取代了奖励分配,可能会有优惠。这可能是一个更先进的解决方案的基础,可以解决一些限制。同时,也存在一些局限性。
由于不同的奖励和风险特征,Token 是针对验证者的,因此 Token 在不同验证者池之间是不可互换的。这又导致整体流动性被不同的验证者 Token 分割。流动性是为 Tokenlize 的权益创造的,而不是为基础资产创造的 。采用这一解决方案似乎没有多少经济激励措施。正在努力实施流动性的质押和类似解决方案的项目。
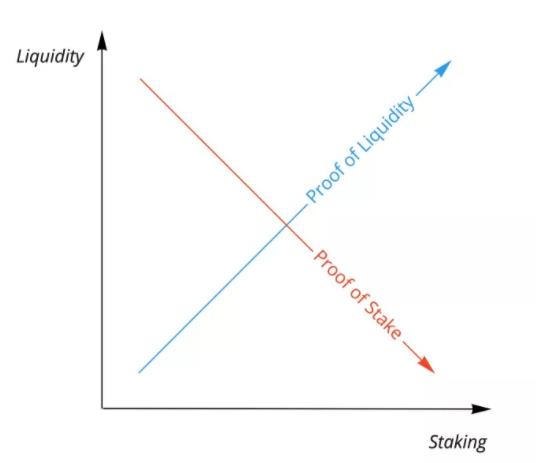
StaFiLiquidStakeRocketPoolStaker DAORamp DeFiAcala DeFiKira 网络流动性证明在一个典型的 PoS 加密网络中,质押意味着将网络 Token 从流通中取出,从而降低了流动性。
如果流动性能够随着质押的增加而增长,似乎会更好,这就是来自 Placeholder 的 Joel Monegro 介绍的流动性证明方法的目的。主要的想法是使用流动性池 Token (例如来自 Balancer,Uniswap)作为流动性证明。然后,这些 LP Token 可以代替网络 Token 进行质押--这种方式增加质押将确保更高的流动性。
流动性池作为自动做市商(AMMs),并维持其包含的 Token 之间的比例。例如,如果一个池子包含 60%DAI 和 40%ETH,自动算法将通过买入和卖出 DAI/ETH 来维持这一比例。对于向流动性池的贡献,用户会收到相应数量的流动性池的 LP Token,例如,向池子存入价值 20% 的流动性,你将获得 20% 的 LP Token,可以换取整个池子 20% 的份额。当然,由于 LP Token 代表了对池中部分资产的权利要求,而基础资产是在去中心化交易所交易的(以维持池中资产之间的设定比例),LP Token 也有可能被用作流动性的证明。
这种方法有可能解决质押和流动性提供一致的问题,不过可能需要调整质押智能合约,以允许质押 LP Token。质押奖励可以基于网络 Token 在流动性池中相应份额的余额。
除此之外,质押流动性规定还可以让质押者从针对流动性池进行的交易中获得费用,以及减少因池中其他资产(如 DAI、ETH 等)导致的权益价值波动。
需要考虑的是,这种方式很可能需要对流动性池进行审核,有资格提供流动性证明进行质押。
简单的质押xDAI 是在以太坊之上的 layer2 区块链解决方案,其中原生 token (xDai)与 DAI 等价。
xDai 团队设计了一个独特的激励结构,可以鼓励更高的入金金额、更长的入金时间,同时将入金者未领取的奖励给流动性提供者。首先,协议总排放量的年率上限为 15%。
年收益率取决于 2 个因素。
基于供应:取决于质押 Token 占总 Token 供应量的比例。基于时间:某笔存款被质押的时间长短。时间越长,费率越高。费率的增长是非线性的,所以在质押约 4 个月后,费率的边际增长开始趋于平缓。每个因素最多可以得出 7.5% 的年利率,而根据这两个因素得出的利率之和将决定质押者得到的年利率。专属于质押者的年利率与年度排放上限之间的差额平均每 7 天分配给流动性提供者(具体日期是随机的)。表 1 是这种收益率分布的例子。
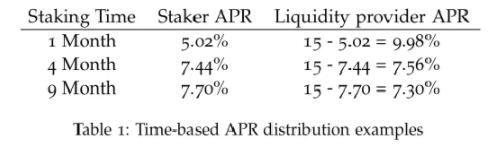
在下面的例子计算中,我们将假设所有网络 Token 供应的 25% 被质押。如果一个质押者将 1000 个 Token 存入 28 天的质押合约中,那么他的年利率将按以下方式计算。
基于供应 : 0.25 * 7.5% = 1.875%基于时间的年利率:28 天将对应 4.53%。对于质押者来说
Yield365days = 1000Tokens * (4.53% + 1.875%)/100 = 64.05Tokens.28 天产量 =64.05*28/365=4.91Token。对于流动性提供者
Yield365days = 1000Tokens * (15% - (4.53% + 1.875%))/100 = 85.95Tokens产量 28 天 =85.95*28/365=6.59Token在这种特殊情况下,流动性提供者将根据各自在池中的流动性份额分享由此产生的 6.59 个 Token。
这种方法有效地惩罚了年利率较低的短期质押者,同时将差额(与年度排放上限)输送给流动性提供者。对于长期定价者而言,將其定价资本的一部分分配給流动性提供者,使其定价奖励多元化,可能是有趣的做法。
通过采用类似的解决方案,加密网络很可能会看到流动性池中可用的流动性增加。同时,这样的奖励分享模式似乎也是对那些通过在流动性池中运用其资本为网络带来价值的流动性提供者的认可和奖励。
综合解决方案本节介绍综合解决方案,描述如何将之前讨论的不同方法结合起来。
流动性质押与流动性提供相结合这个解决方案受到 DeFiDollar 架构的启发。
主要思想围绕着从用户那里抽象出部分流程,并通过以太坊智能合约处理流动性质押。架构的概要可以在图 3 中看到。
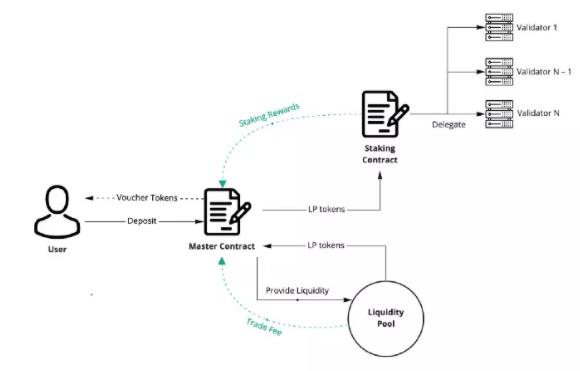
这个综合解决方案有几个组成部分:
1.主合约:智能合约,与用户对接,协调所有 Token 流向 / 流向流动性池、质押合约,以及发行质押凭证 Token,并将累积奖励分配给凭证持有人。 2.质押合约:允许存入 LP Token 进行质押的智能合约。然后,该合约可以将提供的 LP 股权益中的基础网络 Token 委托给选定的验证者。所有生成的质押奖励将被转发给主合约进行分配。
对于用户来说,这个过程与前面描述的流动性质押(委托 Token)方案没有太大区别,即用户向主合约存入一定数量的 Token,并收到一个代表质押金额的 Token,然后可以与其他用户交换。这些凭证 Token 将代表对提供的押金金额的要求,以及通过押金和 LP 交易费产生的奖励。
复合方式有几个好处,可以创造更大的灵活性。
凭证 Token 的持有者可以同时获得奖励和 LP 交易费。质押合约有可能以一种使产生的凭证 Token 验证器不可知的方式实现,意味着无论验证器如何,都可以互换。这种解决方案的特殊考虑。
质押 LP Token:从 LP Token 表示中选择一种机制来核算被质押的 Token 数量并不是一件小事,因为基础网络 Token 的数量可能会因为汇率波动而改变,也可能会随着时间的推移而大幅上升或下降。将 Token 金额委托给验证者:一种解决方案可以是将金额平均分配给所有的验证者,或者是 w.r.t. 验证者有风险的金额。这样用户就不会暴露在任何一个特定验证者的风险中,从而产生的凭证 Token 与验证者无关。重新定义欺诈:质押 LP Token 意味着在发生欺诈事件时,LP Token 将被销毁,而不是锁定在流动性池中的基础网络 Token。这就需要改变惩罚机制,并有可能重新定义惩罚。其中一个好处是,在这种情况下,惩罚不一定要影响流动性供应。初步结论看来,有几种将质押与流动性提供相结合的方法,有可能在实践中取得成功。事实上,xDai 模型已经上线,并在撰写本研究报告时,在 Uniswap 上产生了相对稳定的流动性金额约 240 万美元。
考虑到解决方案的不复杂,以及流动性质押和流动性提供的一致性,流动性证明的实现方法似乎也很有前景。
最后,有一个很大的领域可能的复合解决方案,以不同的方式将单个方案结合起来,类似于上一节简要讨论的流动性质押和代表团凭证组合。尽管有一些面需要进行更深入的分析,例如所产生的权益表示的可互换性,以及为质押和奖励开发一个稳健的会计机制。
值得一提的是,实施任何一种解决方案都有其自身的好处和缺点,以及不太明显的正负外部性可能会潜在地影响网络激励、治理和安全。这些影响必须仔细考虑,并结合具体网络的条件进行建模。
进一步的研究可以关注这些解决方案的更实际的一面,研究使用的具体质押和治理机制。这将使我们能够就哪种方法是质押和流动性供应相结合的最佳解决方案提供一个背景性的建议。
 jay
ATFX Connect任命Bjorn Enqvist担任业务发展主管 强化机构客户与多资产流动性服务
2025外汇短线剥头皮交易指南:高频收益与风险管理解析
21Shares携手法国兴业银行,强化德国及东欧市场加密ETP流动性
ATFX Connect任命Michael Mirarchi加强拉美机构业务扩展,推动数字资产及定制化解决方案发展
Cboe BZX交易所提前至凌晨2:30接受订单,4:00启动早盘交易
24 Exchange携手CobaltFX上线外汇掉期交易,动态信用技术提升市场效率
eToro 2025年新增Polkadot与Cosmos Staking,用户可赚取被动收益
CME集团6月30日推出现货报价期货:比特币、以太坊及标普500等长达5年持有
eToro推出加密资产转账与兑现功能:比特币、以太坊可无缝投资多资产
nxtAssets GmbH携手SIX推出比特币与以太坊ETP:加密资产交易总数达398
Nasdaq与nuam深化合作:拉美三大交易所CSD平台升级提升市场流动性
Clearstream携手Crypto Finance推出加密资产托管服务,德意志交易所集团引领机构投资者新风潮
西班牙BBVA获批推出比特币和以太坊交易服务,零售客户可通过手机银行直接管理加密资产
Bybit遭遇重大黑客攻击,15亿美元数字货币被盗
Bybit遭遇安全漏洞,1.4亿美元以太坊代币被盗,市场反应激烈
Bybit交易所遭黑客攻击,14亿美元ETH被盗,资金安全隐患引发行业关注
以太坊 ETF 在美国上市首日交易量达 10 亿美元,占比特币交易量的 23%
现货以太 ETF 将于今日在 SEC 最终批准后开始交易
小摩:維持Day One Biopharmaceutical(DAWN.US)評級
小摩:下調Snap One Holdings(SNPO.US)評級
