


尽管嘉楠科技近期的管理层变动引发了外界对其重蹈比特大陆创始人内斗覆辙的担忧,但 Black Gold Research 发布的研报认为矿机行业的真正门槛在于商业而非技术,嘉楠科技的竞争优势为销售渠道、供应链、下片管理能力与并购运作,不过产品功耗仍处于相对劣势。
撰文:Black Gold Research
股票信息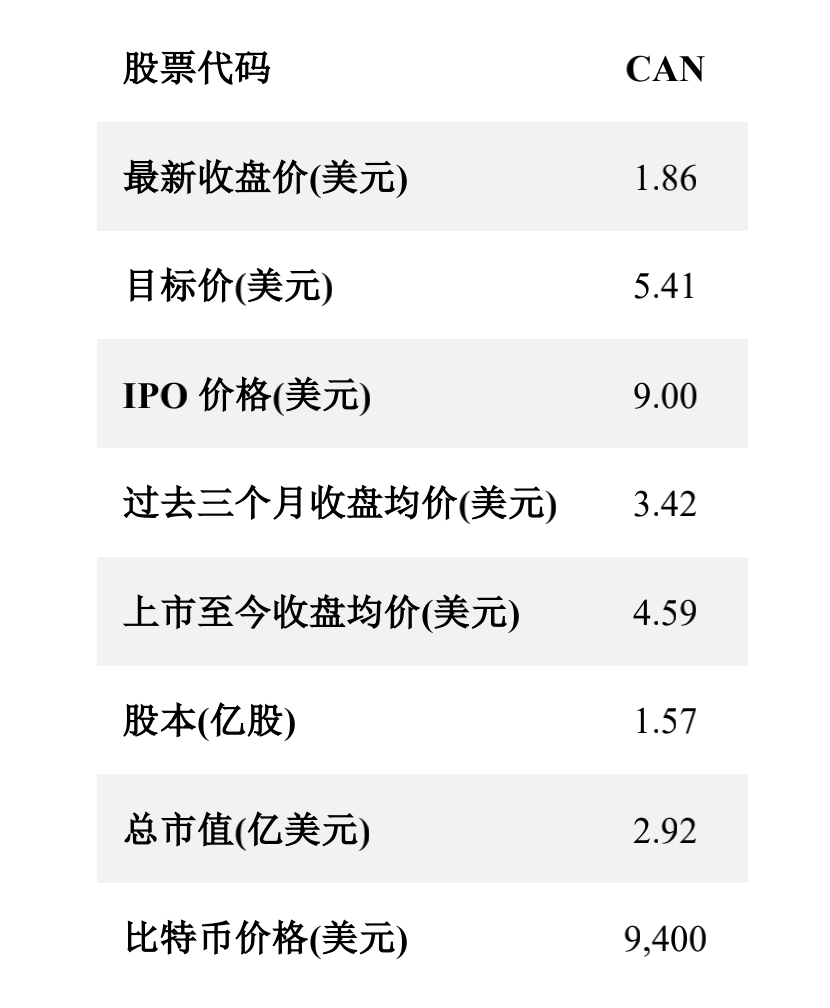
比特币矿机厂商采用无晶圆厂模式,自身的竞争优势主要体现在 ASIC 矿机芯片的设计上,而 ASIC 芯片设计属于高科技行业,需要企业能够不断根据市场情况推出性能更佳的世代产品,因而对企业的研发能力、资金投入、供应链管理和融资能力等方面都要求很高。
矿机行业的真正门槛其实不在技术,而是商业。所有人都可以在比特币白皮书里查到比特币的挖矿算法,算法也不会变化。挖矿技术的进步迭代已经到了第十个年头,各家厂商的矿机不断迭代升级,矿机之间的技术差距越来越小。比特大陆,嘉楠,和比特微经过长时间的博弈后才在这个行业生存发展下来,新的玩家已经很难进入这个市场。假设一个新的厂商突然出现,技术能够比三家目前的技术领先一代(效率高 50% 以上),它从芯片设计测试、流片成功、小样、和晶圆厂商谈合作要产能、然后下单到拿货至少需要一年的时间;而现有的三家基本上是下单后 3-4 个月拿货。而比特币矿工产生了购机需求后,不可能多等 9 个月的时间;同时,比特币价格波动大,一年后的市场情况可能跟启动芯片设计时预计的情况很不一样,容易造成亏损。这个商业上的时间差,再加上供应链的培育和维护需要积累(和晶圆厂商的合作),使得行业的商业门槛极高。强如 MTK 和紫光,曾经尝试进入这个行业,也都铩羽而归。
比特大陆犹如三国时期刚经历了赤壁大战失利的魏国,去年市场份额下跌较多;比特微犹如险中求胜的蜀国,逆境中豪赌了一把(现金流几乎断裂),加上三星的支持,为自己博得了三分天下的资格;嘉楠则像吴国,这两年为了上市,产品策略求稳,加上比特币市场低迷,发展有所放缓。其他玩家和新进者长期来看基本上没有什么机会。刚刚上市的亿邦,据了解已把重心放在其他数字货币的矿机的研发上。
行业情况和嘉楠的竞争优劣势我们测算了当前市场环境下,比特币挖矿行业的平均挖矿成本是 9,200 美元左右,也就是说矿工整体目前处于微利的状态。三家矿机厂商其实都已经有新产品在手,性能差距不大,但由于现阶段矿工购买新矿机意愿弱,新矿机产品能够卖出的价格基本只能覆盖成本,所以三家基本都延缓了新品的下单,等待更好的时机再推向市场。
在比特币市场低迷时期,矿工对矿机的单位算力功耗看得比较重。嘉楠在功耗上和比特大陆及比特微的产品相比有一定的差距,这是嘉楠的短板;但嘉楠的产品相对来说,销售渠道稳定,返修率较低,维修保养服务较好。在牛市里,由于电费成本在收入的占比迅速下降,功耗上的些许差距不再是关注点,能买到矿机以及能够稳定的运作变得更加重要。另外,在好的市场环境下,嘉楠在供应链方面的优势也能够体现出来。嘉楠是唯一一家与台积电,三星,和中芯国际这三家主要晶圆厂商都有产品合作的矿机生产商,这个格局是嘉楠与晶圆厂商长期博弈形成,有其历史原因。嘉楠相比竞争对手有更多的下片策略做选择,这提升了公司的下片管理能力。而这个能力我们认为是矿机公司的核心竞争力之一,直接影响公司产品的长期市场份额。
另外,嘉楠是三家里唯一一家成功完成上市的,后续在资本市场融资,多地上市,以及并购运作方面比竞争对手更有空间。
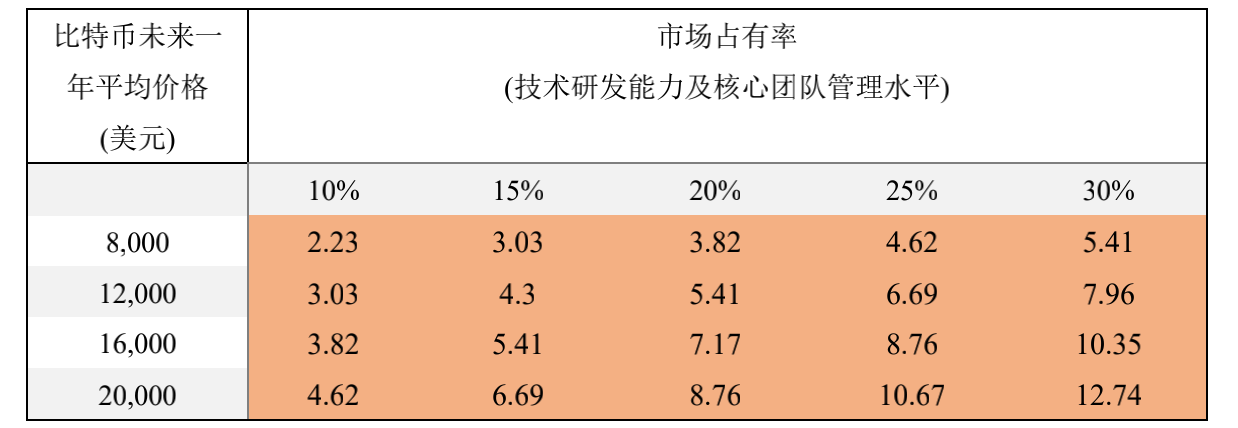
一年盈利预测与目标股价公司属于周期性行业里的技术型企业,我们只对公司未来一年的盈利情况做了估算,因此我们选择使用动态市盈率分析法为公司估值。我们预测公司到明年 6 月底的一年净利润为 0.34 亿美元。参考矿机厂商一级市场的融资估值水平以及上市的芯片公司的估值情况,我们采用 25 倍的市盈率倍数,嘉楠科技的估值为 8.50 亿美元,对应股价为 5.41 美元,具有很好的投资价值。此外考虑到比特币市场有可能在 2020 年-2021 年迎来牛市,而股票二级市场上可选择的高关联投资标的并不多,公司有可能会成为一些无法直接持有比特币的机构投资者的配置选择。
长期估值比特大陆曾经估值达到 140 亿美元;嘉楠上市前未公开的股权交易价格也一度达到过 200 亿人民币,嘉楠上市前最后一次公开融资的估值为 10 亿美元。目前嘉楠的股价对应估值只有 3 亿美元,而市场格局并未发生大的变化。我们认为中长期来看,嘉楠明显低估,尤其是和新上市的亿邦 5.4 亿美元估值相比。
比特大陆目前的股权价值市场估计在 40 亿美元以上;对应嘉楠的市场份额,我们认为嘉楠 (如果没有上市) 估值可以在 15 亿美元以上,这样目前整个比特币矿机生产行业的估值在 70 亿美元左右。比特币一年的挖矿产出即使以目前的币价,在减半后也有 30 亿美元,而矿机生产行业是整个比特币金融生态的最顶端。如果相信比特币数字黄金的发展空间,目前的行业的整体估值水平无疑是长期资金进入的一个很好的时间点。即使嘉楠长期估值在 15 亿美元,相较目前的价格也有 5 倍的上升空间。
我们认为如果投资人长期看好比特币,可以配置其中的一部分资金在嘉楠的股票上。目前的股价为投资者提供了一个在牛市里还可以跑赢比特币收益的机会。我们在报告正文里,也与持有比特币的收益做了对比。
比特币未来市场展望嘉楠的业绩与比特币价格相关性高。我们认为比特币的价格,短期看市场情绪和消息面;中期看矿工的供给销售行为,长期则看共识的扩散。我们认为随着主流金融机构陆续进入市场,信托产品(Greyscale 等), 家族基金和大学基金会纷纷开始做积极配置,加密金融设施的不断完善又使得购买并持有比特币的门槛越来越低,所有这些决定了共识的扩散是一个确定无疑的趋势;而比特币减半后,矿工整体行业目前处于微利水平,矿工销售(覆盖成本以外的)比特币的意愿并不强。比特币的每日潜在供给已从减半前的 1800 枚降为 900 枚,我们认为中期来看,这将有效推动比特币逐渐进入一个牛市。新冠疫情发生以来,全球央行已进行了史无前例的「大放水」。2008 年的金融危机促发了比特币的诞生;这一次的法币泛滥,我们认为将确立比特币数字黄金的长期地位。因此,宏观环境的变化也对比特币的长期走势非常有利。
未来向 AI 市场延伸,业务收入上量可期公司以高性能 ASIC 芯片设计能力为利器,通过一体化解决方案,将产品和服务延伸至人工智能解决方案。公司已明确将 AI 业务作为矿机业务之外的主要发力点,大力推进「区块链+AI」战略,在中国国家当前政策环境下,正当其时。2020 年 4 月,Linux5.7 内核增加了对嘉楠 K210 的支持,意味着公司可以更容易地赋能更多的场景,方便用户快速使用 K210 芯片,降低用户学习成本。同时,在 Forrester Research 发布的 2020 年第二季度的芯片行业报告中,K210 获选「硬件专家」评级,标志着专业机构对 K210 芯片性能,功耗、功能的认可。我们认为第一代 AI 芯片作为公司的市场测试芯片,收集了大量的客户需求;公司第二代芯片预计会基于大量现有客户及潜在客户的需求做进一步的调整和开发。今年的 AI 芯片销售预计会比 2019 年有很大的增幅。我们预计公司到明年 6 月的一年 AI 业务的收入为 2,000 万美元(去年仅为 255 万美元)。
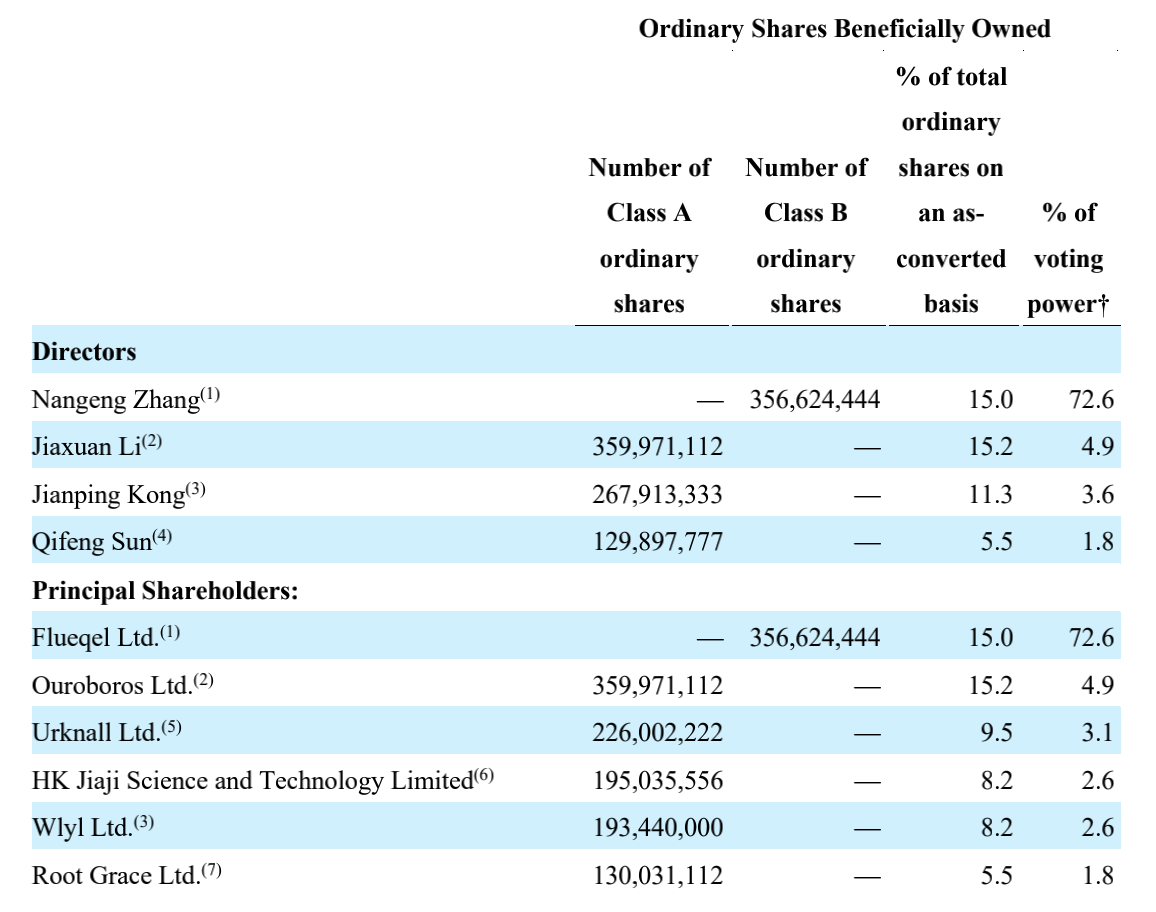
公司管理架构的调整和做空报告管理层架构上的一些调整目前看来也已经完成。我们看到,嘉楠的创始人张楠赓对公司拥有绝对控制权。公司 7 月 9 日宣布「公司在境内的全部子公司均由张楠赓担任法定代表人和总经理,公司治理结构更加清晰统一。公司将继续以 ASCI 技术为主航道,推进区块链+AI 战略」。这样看来,嘉楠未来并不会出现比特大陆目前较为尴尬的局面。
至于对市场价格形成了一定影响的做空报告,在我们看来,作者对数字货币以及挖矿行业的生态和博弈格局的理解有限。我们在报告正文里对做空报告也做了简单的评述。受这些负面市场消息的影响,嘉楠目前的股价已经低于当初一级市场大部分投资人的投资成本,我们认为这为二级市场的投资人提供了一个很好的投资机会。
风险提示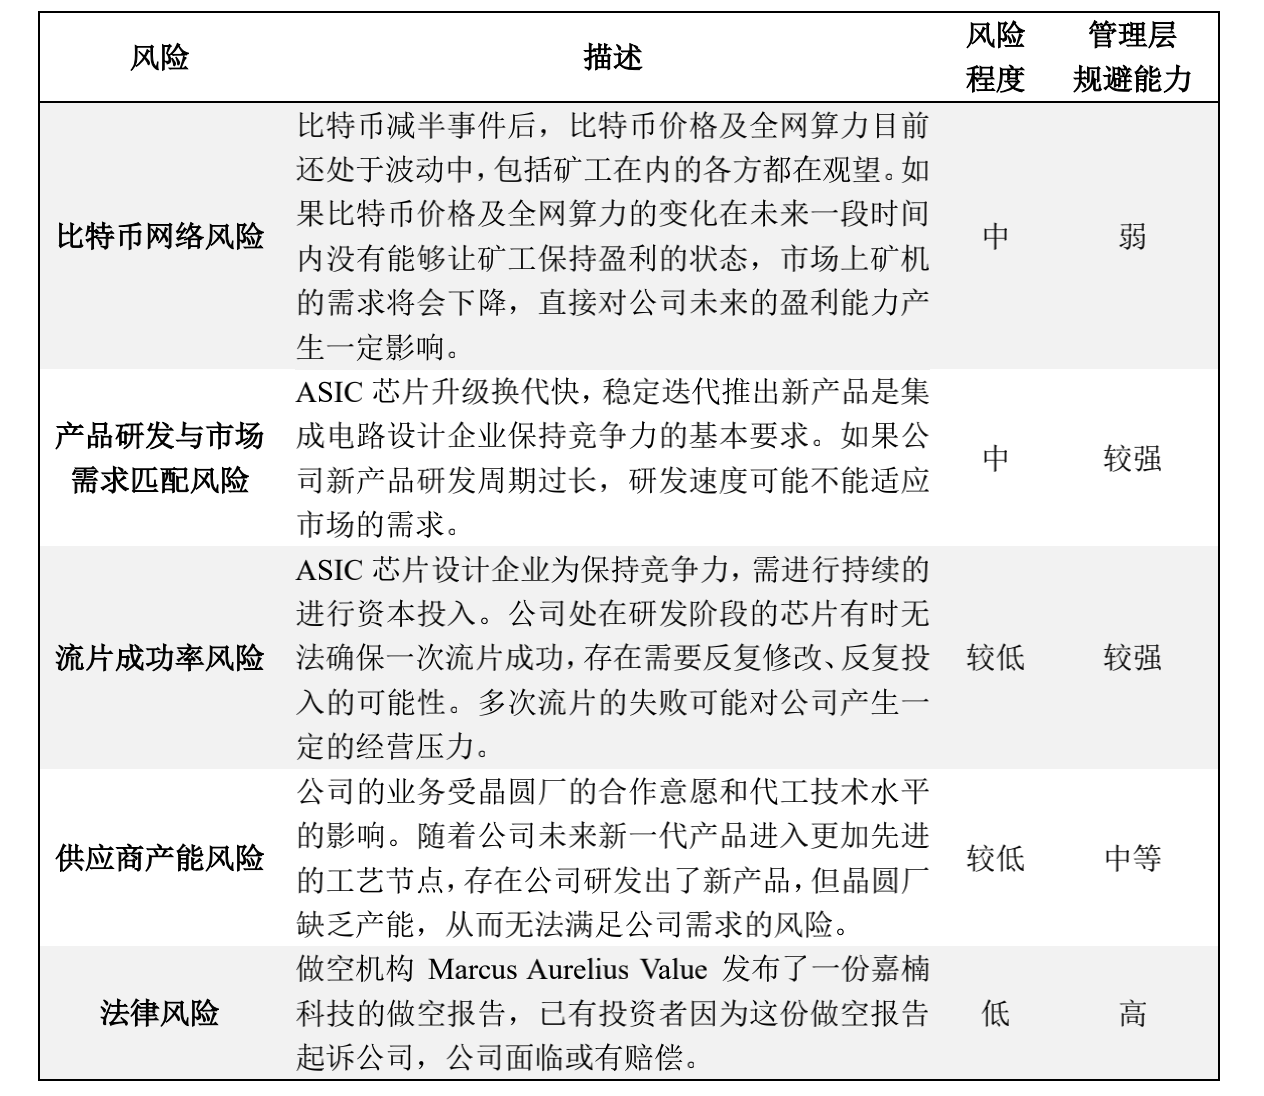
嘉楠科技主要业务是矿机产品的销售,其 AI 业务目前刚起步。从短期看,嘉楠的矿机业务是其公司价值的基本支撑。
1.1.1 估值方法
从矿场、矿工角度而言,购买矿机挖矿是一项投资活动,是从比特币网络中得到的区块奖励和区块打包交易手续费奖励的必备工具。我们尝试对整个行业比特币矿工的收入做计算,然后估算出其购买矿机的支出后,来对嘉楠科技的矿机销售量进行评估。
1.1.2 估值假设
关键假设 1:比特币未来一年平均价格
比特币市值曾于 2019 年 8 月达到 3,000 亿美元。我们对比特币网络价值长期看好,认为未来一年内,随着比特币网络共识的扩散,减半后供给减少到每天 900 个比特币,加上各国央行史无前例的「大放水」,宏观层面有利于比特币价值的提升。比特币的总市值如果重回 3,000 亿美元,对应的比特币价格 [注] 是:
300,000,000,000/(18,375,350+900*365)= 16,040 美元
注 : 相对于目前比特币 9,400 美元的价格来说,比特币单价需要上涨 72%,我们认为市场有一定机会达到这个价格。从比特币历史上的两次减半行情来看:1) 2012 年,第一次比特币减半后,价格一年内上涨超过 80 倍。2) 在 2016 年第二次减半后的 18 个月中,比特币价格上涨超过 20 倍。
考虑到矿工在一台矿机的经济寿命期内挖到的币,一般不会持有不动,而是会不断出售部分挖到的币来支付挖矿期间的成本,因此,为了更加贴近矿工的经济行为,我们使用比特币平均市值作为后续计算的一个基础。我们对未来一年内比特币平均价格做了 12,000 美元的简单假设,并以此价格作为我们的模型基准情况。
我们预期比特币全网算力在经历减半周期的波动后,长期来看会持续增加,这对矿机厂商意味着销售市场规模整体增长是有保证的。
关键假设 2:矿工的比特币收入 (含交易手续费) 占全网比特币的比例
在目前的 PoW 机制下,比特币矿工的挖矿产出主要分为两块:
区块奖励。在 2020 年 5 月 11 日比特币完成了区块奖励减半,平均目前每天的比特币区块奖励为 900 个。手续费奖励。比特币全网现在每秒大概处理 6 笔交易。那么一天 24 小时,总共会处理 518,400 笔交易。同时,现在比特币全网的交易费大概是每笔交易 0.0001 个比特币。那么每天的交易费总共就是大概 51.84 个比特币。因此,全网矿工每天的收益预计是 951.84 个比特币,一年 365 天计算就是 347,421.60 个比特币。目前,比特币网络的流通供应量是 18,375,350 个,相当于未来一年矿工收入占全网比特币的比例:
347,421.60 /(18,375,350+900*365)=1.86%
关键假设 3:矿机平均经济寿命
矿机的寿命可以分为矿机的「物理寿命」和「经济寿命」。矿机的物理寿命,指的是从矿机以全新的状态投入使用开始,直到矿机损坏报废为止所经历的时间。矿机的经济寿命,指的是从成本与收益的角度看矿机的使用年限,当矿机的挖矿产出无法覆盖电费支出时,矿机的经济寿命终结。我们认为比特币矿机的平均经济寿命为 2 年,即矿工每 2 年需要更换一台新的矿机。对于未来一年来说,矿工的购机比率则为 50%。如果假设是 1 年半的寿命,对矿机厂商是有利的。
关键假设 4:比特币矿机占矿工总支出成本的比例
根据 AMBCrypto 披露信息看,电费支出占比特币矿机运行成本的 95%,因此我们假设矿工开展比特币挖矿的主要成本是两项:(1) 购机成本;(2) 电费成本。根据 Blockware Solutions 的研究表明,电费在人民币 0.3 元-0.4 元的矿机占全网算力的比例超过 50%。我们选取了嘉楠科技和主要竞争对手比特大陆的旗舰矿机来计算矿工购机成本的占比,并假设电费为 0.35 元 /KWh。
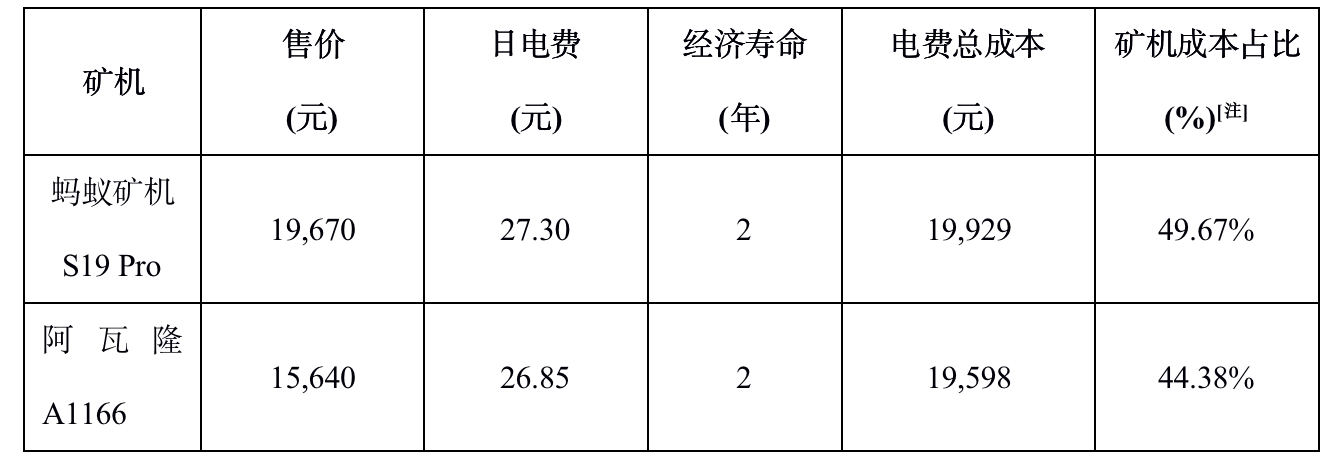
根据以上测算,我们认为在经济寿命内矿工的矿机支出约占其开展比特币挖矿成本的 45%。
关键假设 5:嘉楠科技市场占有率
参考「4.2.4 竞争公司及竞品分析」中对市场占有率数据,我们认为在未来一年内,嘉楠科技的市场份额会在 2019 年的基础上增加,恢复到 2018 年 25% 的水平。出于保守,我们假设未来一年内嘉楠科技市场占有率会在 20%。
关键假设 6:矿工挖矿成本率
目前正值电力上的丰水期,我们假设全网 50% 的矿机布置在丰水区,享受「水电+托管」0..25 元 /kwh 的电费成本,另外的 50% 矿机享受「火电+托管」0.35/kwh 的电费成本,那么,全网矿机的平均电费成本为 0.30 元 /kwh。今年上半年,Blockware 曾发布数据,以 S17 为代表的的新一代矿机占了全网算力的 61.38%,截至目前的话,这一数字显然会更高。基于以上两点我们对全网比特币的挖矿成本进行了测算:
a. 首先,简单假设全网算力都是由 S17+-70T 构成,每台矿机售价为 1 万元人民币,由此可以计算出每日的挖矿成本「日电费成本和矿机日折旧摊销(按照 2 年经济寿命器)」; b. 然后,根据全网算力除以 S17+-70T 的 70T/ 台算力,计算出全网共有多少台 S17+-70T 矿机正在挖矿; c. 随后,我们将「b) 」中计算出的全网 S17+-70T 矿机数量乘以「a)」中计算出的 S17+-70T 矿机的每日挖矿成本,得出全网挖矿总成本; d. 最后,我们将「c)」中计算出的全网挖矿总成本除以每天的「区块奖励+交易手续费」后得出每日的矿工挖矿成本。
经过测算,在考虑矿机损坏维修的成本后,最近 20 日全网比特币的挖矿成本在 9,200 美元左右。按照 9,400 美元的市价来计算,矿工的收益率处于微利状态,仅为 2%。
在「关键假设 1」中,我们假设比未来一年内特币的平均价格为 12,000 美元,与现在 9,400 美元的价格相比上涨近 28%,考虑到全网算力会随着比特币价格的走高而上升,我们假设大部分矿工的挖矿收益率会在 20% 左右的水平,即挖矿成本率在 80% 左右。
关键假设 7:公司整体净利润率
根据「1.1.3 估值过程」中的数据,未来一年内公司仍将以矿机销售为主要的收入来源,且矿机业务的收入占比结构与 2017、2018 和 2019 年是比较一致的。我们参考了过去三年公司的整体净利润率:
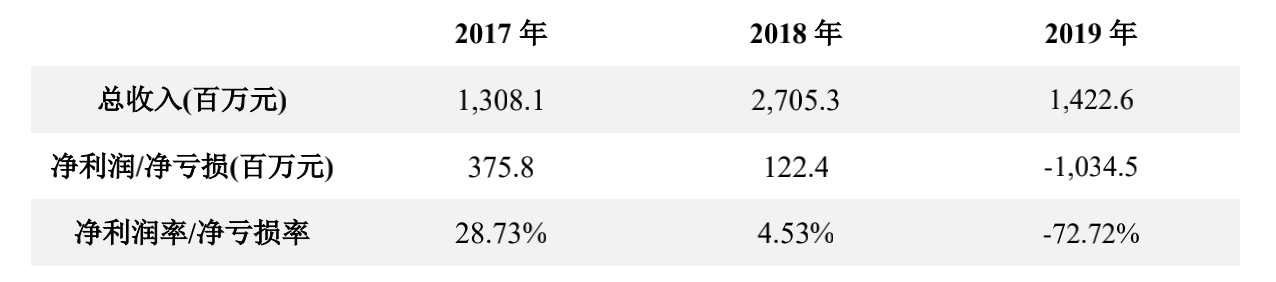
我们认为 ASIC 芯片矿机制造公司的净利润率主要取决于比特币价格的走势和团队的管理能力。当比特币价格在未来一个年度内上涨时,矿机公司的整体管理难度会比较低,矿机销售业务的净利润率会表现得比较好。由此我们假设公司未来一年的整体净利润率为 20%。
1.1.3 估值过程
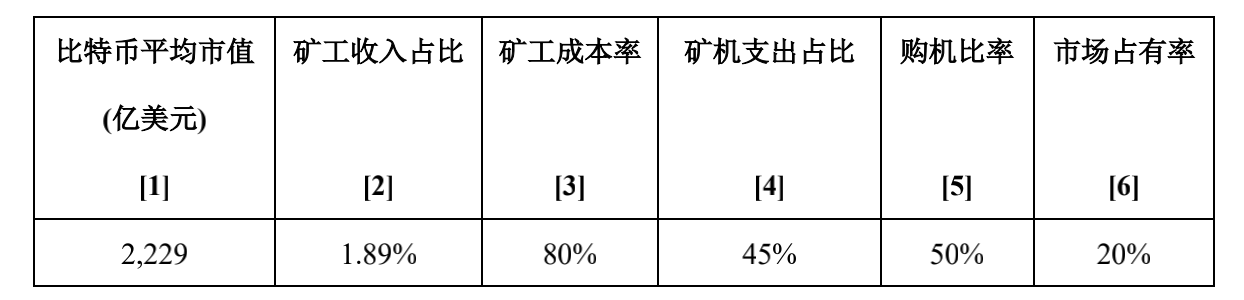
根据「1.1.2 估值假设」的假设数据,可以计算出:
未来全球矿机市场规模 =[1]* [2]* [3]* [4]* [5]=7.59 亿美元
该数值与「3.1 比特币矿机市场分析」中行业权威咨询公司弗若斯特沙利文 (Frost&Sullivan) 预测的 2020 年-2021 年平均全球矿机市场份额 25 亿美元的市场体量还是有比较大的差距,这说明我们的估算是非常保守的。
由此,按照我们的基础假设,嘉楠未来一年矿机销售收入为:
未来全球矿机市场规模*[6]=1.52 亿美元
公司已明确将 AI 业务作为矿机业务之外的主要发力点,大力推进「区块链+AI」战略,在中国国家当前政策环境下,正当其时。
2020 年 4 月,嵌入式开发主流操作系统 Linux5.7 内核增加了对嘉楠 K210 的支持,意味着公司可以更容易的赋能更多的场景,方便用户快速使用 K210 芯片,降低用户学习成本。同时,在 Forrester Research 发布的 2020 年第二季度的芯片行业报告中,K210 获选「硬件专家」评级,标志着专业机构对 K210 芯片性能,功耗、功能的一个认可。
2020 年 6 月 4 日,嘉楠科技发布智能门禁考勤机,搭载 AI 芯片勘智 K210,支持戴口罩人脸识别功能,精准率 97.4%。该产品具备毫秒级识别和本地处理特点,内置活体检测模型,防止照片和视频等人脸伪造手段,可以用于考勤签到,以及工业园区和医院等特殊场景。
我们认为去年第一代 AI 芯片作为公司的市场测试芯片,收集了大量的客户需求和产品开发。公司第二代芯片预计会基于大量现有客户及潜在客户的需求做调整和开发。今年的 AI 芯片销售预计会比 19 年有很大的增幅。我们预计公司到明年 6 月的一年 AI 业务的收入为 2,000 万美元(去年仅为 255 万美元),占未来一年预测总收入的 11.63%。
综上,我们认为公司未来一年的收入约为:1.72 亿美元,结合「1.1 估值分析 / 关键假设 7」中整体净利润率为 20% 的假设,公司未来一年的净利润为:0.34 亿美元。
我们只尝试预测了未来一年的盈利情况,尽可能保证盈利预测有比较强的确定性,我们尽量避免对后续中长期市场做预测,因而我们没有选用现金流折现方法来估值。
我们采用动态 P/E 倍数的方法来估值,我们查找了典型的半导体公司作为参照对象:
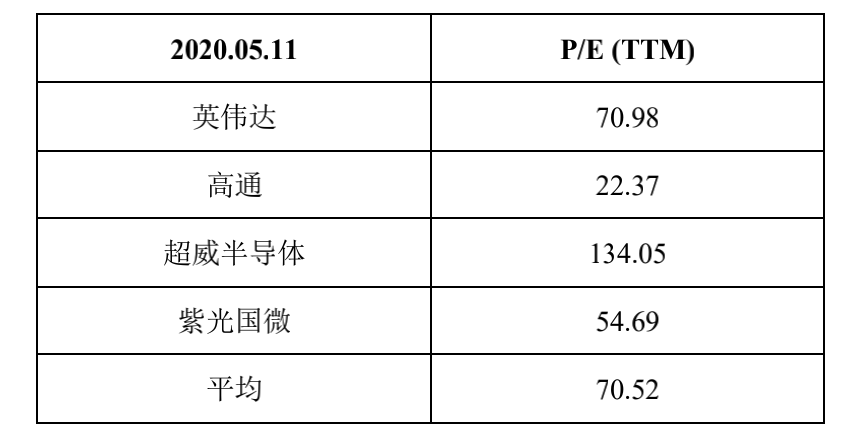
结合嘉楠和比特大陆在一级市场里的历史融资估值情况(20-30 倍 PE),我们认为可以给予嘉楠 25 倍的市盈率倍数,则公司的估值为:
0.34 亿美元*25=8.50 亿美元(对应股价 5.41 美元)
1.1.4 估值敏感性分析
我们认为嘉楠科技作为比特币挖矿芯片及矿机厂商,最终商品、技术和管理是公司长期价值的核心因素。其中商品对应比特币价格;技术和管理能力可以用市场占有率来代表;再加上市盈率倍数假设,这应该是矿机厂商估值模型里最重要的三个因子。
在其他关键基础假设不变的情况下,我们进行了以下敏感性分析:
我们与直接购买并持有比特币的策略也做了收益率对比。结论是:以目前价格为基础,在我们观察的各种场景下,购买股票普遍优于购买比特币本身。
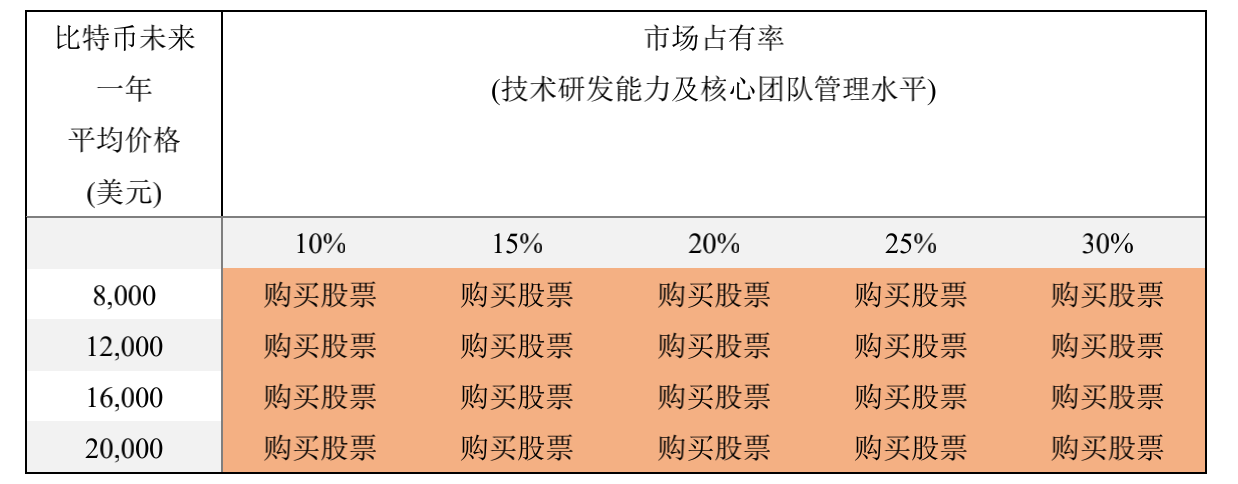
注:我们以目前 9,400 美元的比特币价格和最新 1.86 美元的嘉楠科技收盘价,比较了不同的情景下直接购买比特币和直接购买嘉楠科技股票,在未来一年后哪个收益率更高。
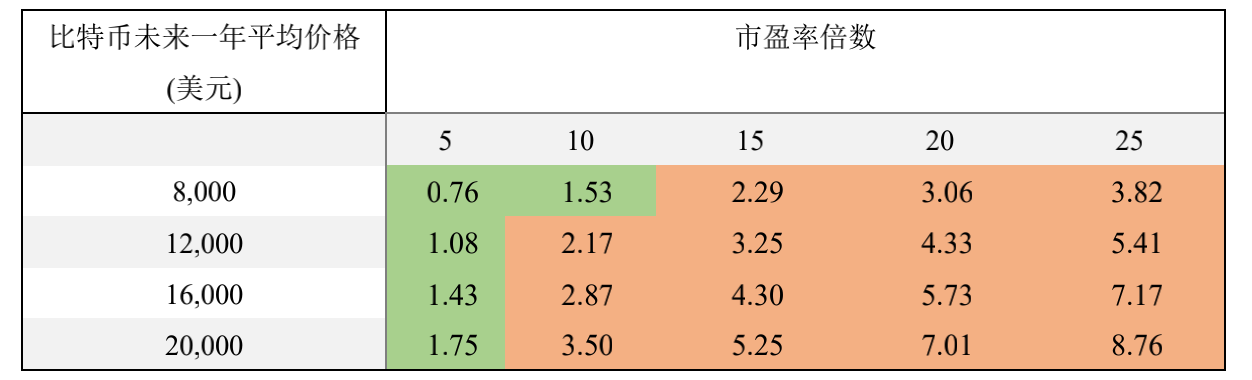
如果比特币未来一年均价能在 12,000 美元以上,只有在市盈率倍数等于或低于 5 时,不应该购入嘉楠股票。
1.2 二级市场做空报告分析自嘉楠科技上市后,市场上出现了两篇做空报告,我们分别对其主要内容做了分析:
2020 年 5 月 15 日,美股研究机构 White Diamond Research 发布做空报告。2020 年 2 月 20 日,华尔街做空机构 Marcus Aurelius Value 发布做空报告;1.2.1White Diamond Research 做空报告
这篇报告的主要内容是阐述嘉楠科技矿机性能不足、毛利率急剧下跌及 AI 芯片无力与巨头竞争:
a) 矿机性能不足
嘉楠科技 Avalon Miner 1066Pro 矿机的挖矿利润要比竞争对手比特大陆矿机 s17e 低,根据当前的比特币价格和电费水平,嘉楠科技的矿机由于性能不足,公司矿机产品对矿工而言都「无利可图」。
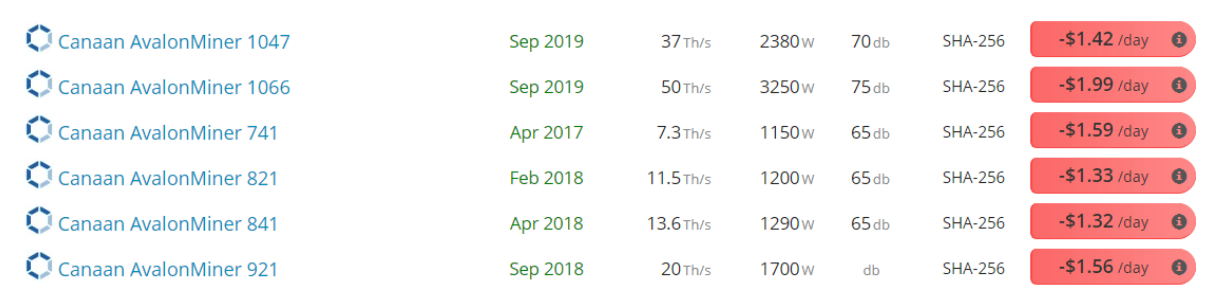
嘉楠科技的矿机产品能力和比特大陆比有一定差距,但矿机行业是一个多维度竞争博弈的市场,不但比技术,还要比供应链,比产能,比管理,比维修,比现金流,比对市场的看法是否准确。长期来看,综合管理水平可能更重要。我们认为嘉楠科技在这一方面已具有一定的先发优势和相当的行业经验积累。
比特币矿机行业,随着各家多年的产品稳定迭代,技术差距越来越小。考虑到生产神马矿机的比特微曾经出现的现金流问题以及比特大陆目前的创始人之间的一些纷争,只要嘉楠科技不犯什么错误,保持甚至提高目前的市场份额是可期待的。市场份额能够保证的情况下,嘉楠的股票回报在比特币上升周期里,我们测算是可以超过比特币的回报的。
我们认为嘉楠科技的矿机产品有自己的定价方式,也有自己足够的市场规模。嘉楠可以在不同的市场 (不同的比特币价格和不同的全网总算力),有不同的产品选择和不同的下单策略。嘉楠上市后,生存能力更加强于其他竞争对手,如果出现极端长时间的低迷市场,中间有竞争者出局,对留存者都是好事。未来随着市场波动减小,挖矿行业逐步成熟,矿工市场里长期金融资本和机构化资本的占比不断提高,矿工的需求会逐步稳定,这对矿机厂商来说,长期也是有利的。
比特币挖矿行业是个动态博弈的市场,绝不能用这篇分析报告采用的简单的线性思维模式去分析,写报告的分析师可能并不了解这个行业的竞争逻辑。比特币网络的挖矿难度是动态调整的,挖矿成本也是动态变化的。阶段性地总是会有一批低效矿机被淘汰,然后给新矿机产品更多的盈利空间。静态的去说嘉楠几年前的老旧矿机产品当前无法盈利,是不负责任的误导投资者。
另外,中国四川丰水期补贴后电价为 0.19 元 /KWh 左右 (部分云算力平台也可以给到散户 0.20 元 /KWh 左右的电价),远低于报告中采用的 0.08 美分 /KWh 的评估假设。我们的分析取得是 0.35 元 /KWh 来反映长期的行业的电价水平。考虑到中国地方政府对挖矿行业态度的转变,以及全球多国政府的行业新政策,我们预期整个行业平均电价会进入下行趋势。我们知道比特大陆和嘉楠都积极在海外开拓市场。我们针对嘉楠科技目前的在售矿机产品也做了比特币产量减半后的挖矿「压力测试」,得出的结论是:预计在未来一年内嘉楠在售矿机产品都是有利可挖的 (具体详见「4.2.1 矿机产品」)。
b) 公司毛利率逐年下降
2017 年比特币价格暴涨让嘉楠科技可以高价出售他们的矿机,因此当年毛利率高达 46%;但随着 2018 年市场逐渐萎靡,嘉楠科技的毛利率也降低到了 19%;而比特币价格在 2019 年大多数时间处于低位,导致嘉楠科技出现负毛利率,为-36%。因此,嘉楠科技缺乏竞争力和持续经营能力。
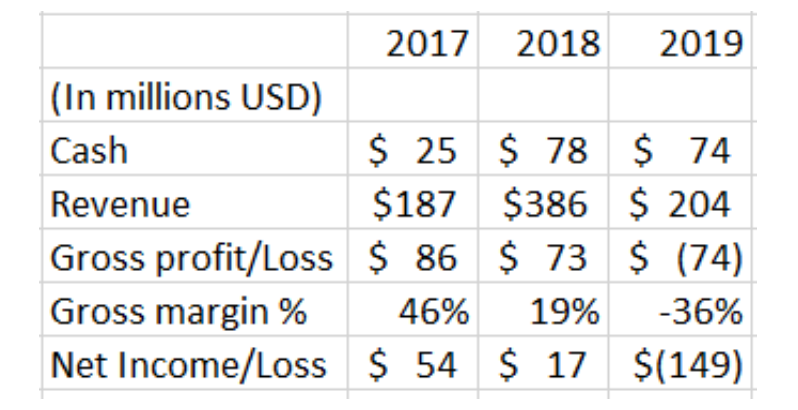
矿机公司下片到拿到晶圆厂交付的货需要 4 个月左右的时间,所以最适合矿机公司的比特币市场是一个价格逐步走高的市场。前期下芯片时的矿机定价在后期会显得性价比高,矿机会卖的很好,会出现供不应求的局面(这是因为矿机厂商肯定会在前期偏保守下订单)。所有矿机厂商的产品都供不应求时,谁能迅速提高产能,谁就能多赚钱;最差的市场是逐步走低的市场,就像 18-19 年发生的情况,嘉楠也必须折价卖矿机。去年前期嘉楠管理层可能对市场偏乐观,多下了单并导致了当年的亏损(存货计提减值后)。
整个矿机市场不是报告作者所理解的一个产能需求可以即时响应比特币价格的非常有效的市场。越是好的比特币价格市场,矿机厂商的经营难度越低,毛利率水平就越好,反之亦然。这是一个周期性的行业,嘉楠出现的好市场高毛利、差市场负毛利是行业普遍现象,并不是独有的现象;这也恰恰说明了这个行业的门槛其实非常高,新进者除了市场本身的挑战外,还要面对出货时间和供应链上的巨大劣势,行业经验的缺失也往往是无法迈过的门槛。
c)AI 芯片无力与巨头竞争
嘉楠科技此前一直希望将业务转型到人工智能芯片上,但由于「一些原因」转型失败,也许这个转型永远不会成功。很显然,嘉楠科技的人工智能芯片无法与行业领导者英伟达 (NVIDIA) 和 AMD 竞争。
嘉楠的 AI 芯片主要是应用与边缘端,而英伟达 (NVIDIA) 和 AMD 的芯片主要是应用于云端,在细分场景下有所不同。嘉楠地处中国,在市场拓展上相信也会有一定的地方政府扶持。嘉楠科技未来一年的财报,有可能会看到 AI 收入有个大比例增长,市场反应可能会很正面。
注:我们报告覆盖期限是到 2021 年 6 月。
1.2.2Marcus Aurelius Value 做空报告
这篇报告的主要内容是阐述嘉楠科技存在未公开的关联方交易、客户涉及违规行为:
存在与关联方的未披露交易a. 公司在纳斯达克首次公开募股的前一个月,Grandshores(HK 1647,中文名雄安科技) 宣布与嘉楠科技达成「战略伙伴关系」,并同意在 2020 年购买价值高达 1.5 亿美元的设备,但 Grandshore 的市值仅为 5,000 万美元,远远不及购买这些设备所需的资金。同时,Grandshores 是明确的关联方,其董事长姚永杰是嘉楠科技的天使投资人。但是,嘉楠科技的 SEC 文件中都未提及与 Grandshores 的这笔交易; b. 2016 年,杭州微推信息技术公司成为嘉楠科技最大的客户之一。嘉楠科技在国内的招股说明书中披露了杭州微推的关联方性质,但在提交给 SEC 的文件中并未提及。
a. 公司与 Grandshores 的交易属于意向合作,按照 SEC 招股说明书披露的要求,这种没在执行中或完成的关联交易,对报告期内经营成果没有影响是不需要披露的; b. 国内招股书中中披露的公司与杭州微推的关联交易发生在 2016 年,而提交给 SEC 的招股书报告期是 2017~2019Q3,所以也不用披露。
客户涉及违规行为2016 年第一大客户陈建就是 3ico.com 的运营者,该网站因涉嫌非法集资已被关闭。并附有配图。
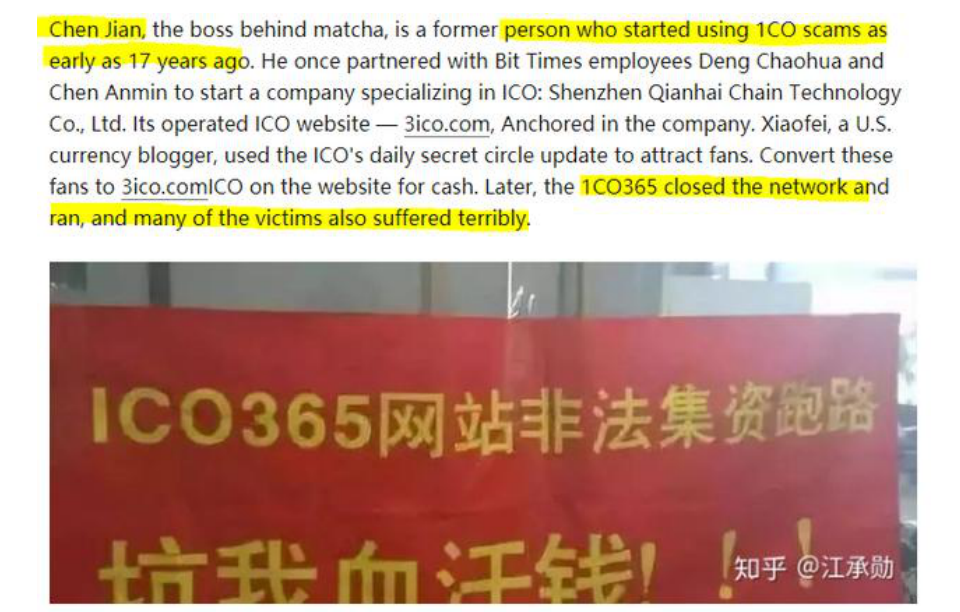
报告中的配图是针对 ICO365 网站的维权图片,而报告原文说的是 3ico.com 网站,,一般来说网址不同意味着并不是同一个网站。
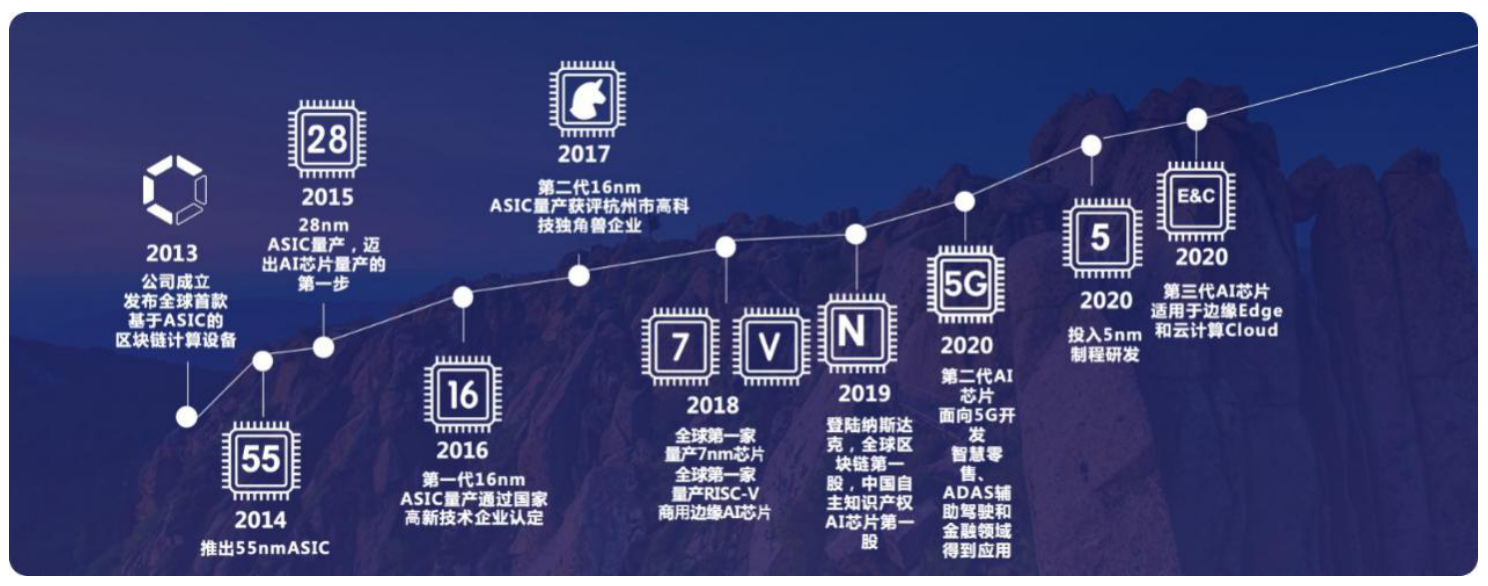
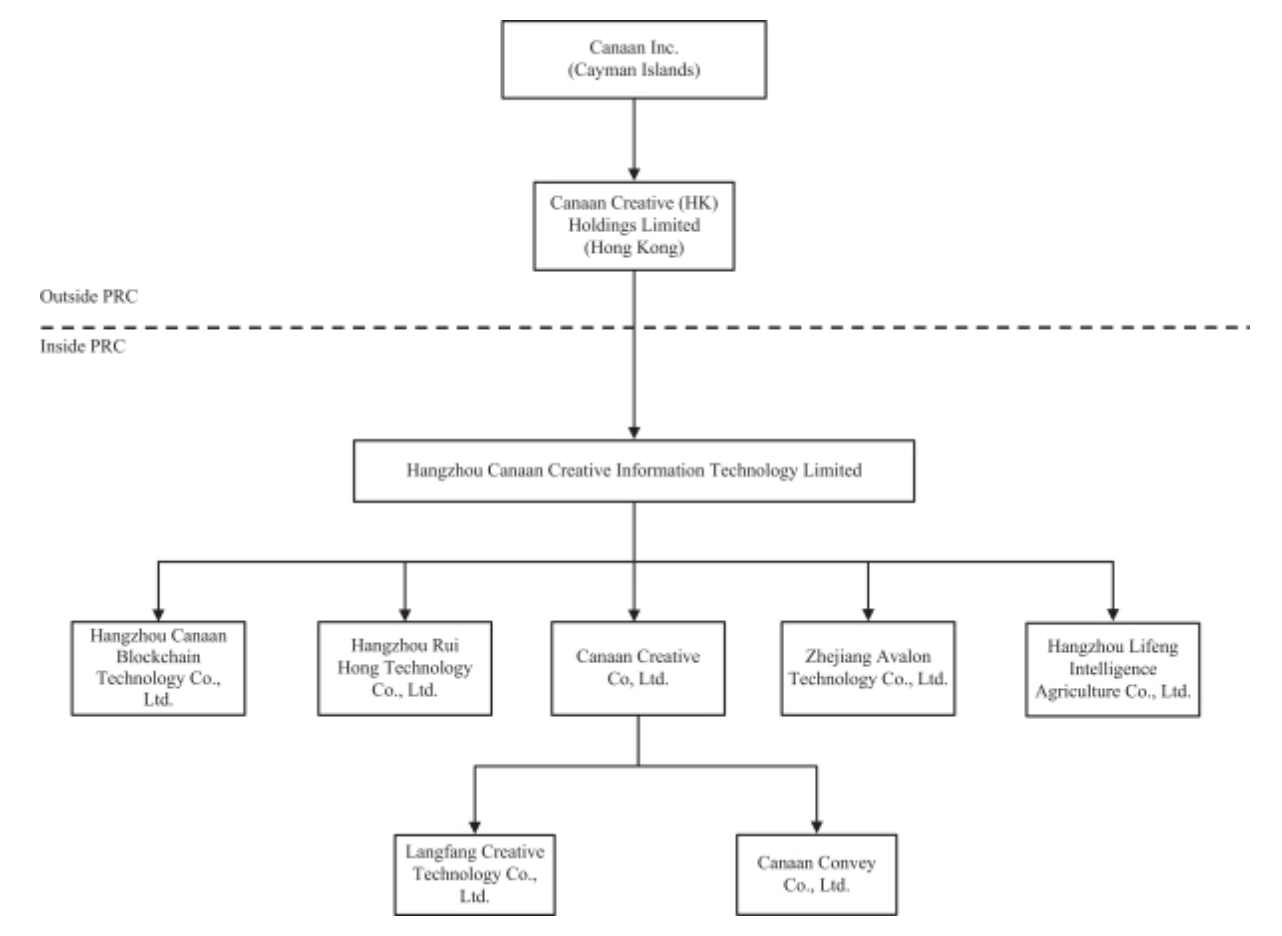
公司概况2.1 公司简介嘉楠科技成立于 2013 年,是全球领先的超算芯片设计厂商、区块链计算设备制造者以及数字区块链计算软硬件整体方案提供商。公司于 2019 年 11 月成功登陆美国纳斯达克市场,股票代码「CAN」。公司的主要业务是 Avalon Miner 品牌矿机芯片设计及整机销售,为全球比特币网络「挖矿」提供芯片设计和系统产品和解决方案。此外,公司以高性能 ASIC 芯片设计能力为利器,通过一体化解决方案,将产品和服务延伸至人工智能 (以下简称 AI) 解决方案。公司是注册在开曼群岛的控股公司,并通过中国子公司——杭州嘉楠耘智信息科有限公司 (以下简称嘉楠耘智) 开展业务。
嘉楠科技为嘉楠耘智在开曼群岛注册成立的离岸控股公司,其与境内机构的股权关系入下图:
截至 2019 年 12 月 31 日,公司主要管理层持股超过 50%,拥有 83.4% 的投票权,股权结构稳定,主要股东如下图:
公司的核心业务是 ASIC 芯片的研发与制造,应用领域为比特币矿机和 AI。由于 ASIC 芯片具有重复执行计算的能力、较高的能效比,使得其成为区块链、数字货币挖矿、边缘计算、机器学习等方面应用具有突出的优势。
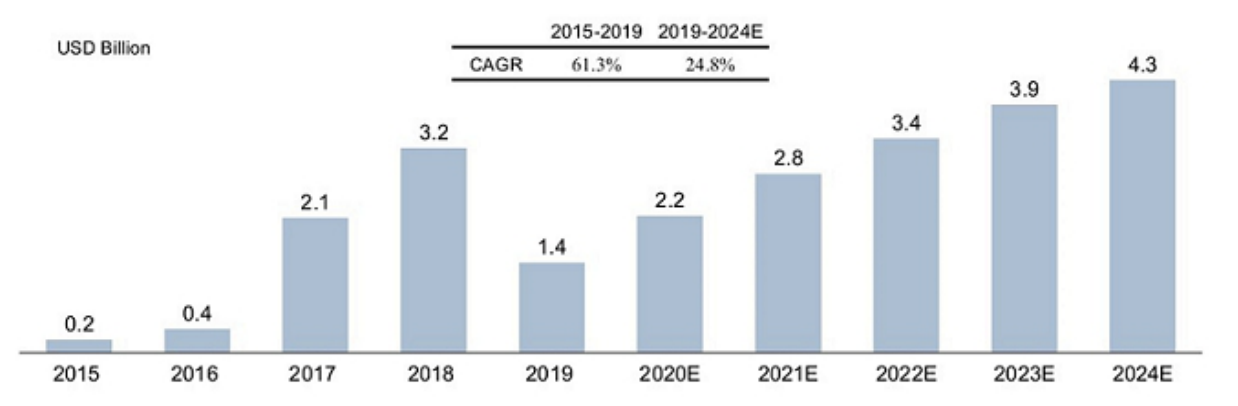
3.1 比特币矿机市场分析根据弗若斯特沙利文 (Frost&Sullivan),全球比特币矿机行业的市场规模从 2015 年的 2 亿美元人民币增至 2019 年的 14 亿美元,复合年增长率为 61.3%。未来五年全球比特币采矿机市场的市场规模预计达到 2024 年的 43 亿美元,复合年增长率为 24.8%。
比特币矿机的全球市场竞争激烈,由四家主要的比特币矿机生产商主导,这些生产商均为中国公司,根据弗若斯特沙利文 (Frost&Sullivan),在 2019 年上半年占全球总销售收入的 96.4%和总计算能力的 94.9%,嘉楠科技是这四家比特币矿机生产商之一。
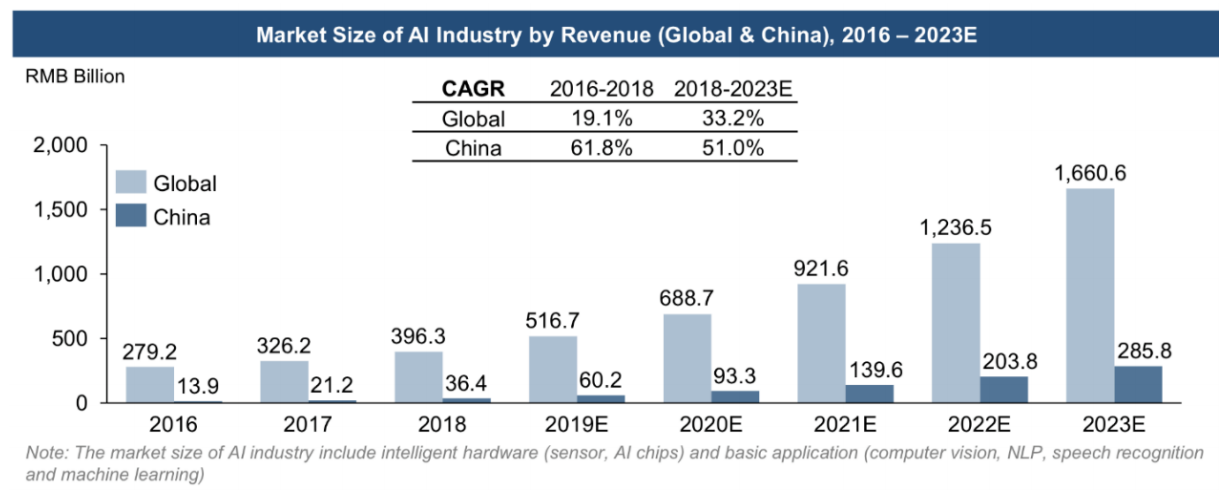
3.2AI 芯片市场分析近年来,全球 AI 行业经历了强劲的增长。根据弗若斯特沙利文 (Frost&Sullivan) 的数据,预计全球 AI 行业将继续以 33.2%的复合年增长率从 2018 年的人民币 3,963 亿元增长到 2023 年的人民币 16,660 亿元,其中中国的复合年增长率估计为 51.0%,超过全球平均水平到 2023 年末,占比达到人民币 2,858 亿元。
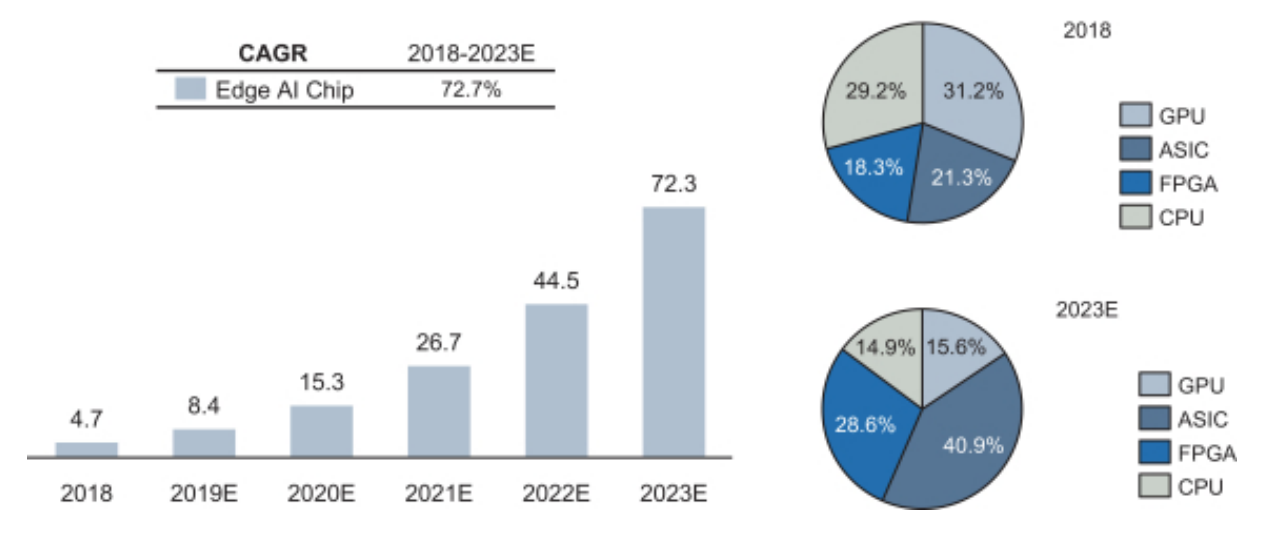
特别是 ASIC 芯片将得益于较低的成本,更高的单位效率和各种下游 IoT 应用,预计会以更快的复合年增长率增长,并获得更大的市场份额,从 2018 年的 21.3% 到 2023 年的约 40.9%。
公司是 ASIC 芯片设计行业的领导者,主营业务包括 Avalon Miner 品牌加密货币矿机芯片设计、整机供应销售和行业解决方案。公司采用 Fabless 模式运营,自行研发 IC 芯片,交由业内领先的半导体制造公司 (台积电、三星、中芯国际等) 制造、封装和测试,最后由公司完成整机装配和产品销售。其下游客户为比特币矿工。具体业务包括:
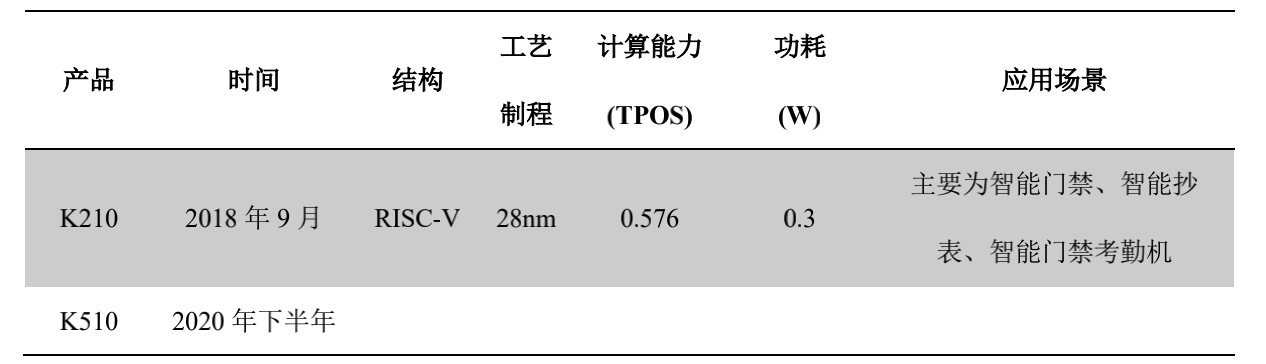
比特币矿机销售与租赁:公司发售的产品阿瓦隆定制矿机 (Avalon Miner) 是全球领先的加密货币矿机品牌,产品销往全世界 60 多个国家和地区,且该产品所搭建的 ASIC 芯片均有嘉楠科技自主研发。迄今阿瓦隆定制服务器已经进行了 15 次迭代,性能持续领先行业。AI 芯片开发:嘉楠科技研发边缘运算 AI 芯片 (KPU),将主要应用领域包括智能门禁、智能抄表、智能门禁考勤机等。4.1AI 芯片业务4.1.1AI 芯片产品
公司 2016 年开始研发将 ASIC 应用到 AI 解决方案,2018 年 9 月发布了第一代 AI 芯片 K210,并于 2018 年第四季度开始批量生产。该芯片嵌入了公司自行开发的神经网络加速器,可实现语音和图像识别功能。
2020 年 4 月,嵌入式开发主流操作系统 Linux5.7 内核增加了对 K210 的支持,意味着公司可以更容易的赋能更多的场景,方便用户快速使用 K210 芯片,降低用户学习成本。同时,在 Forrester Research 发布的 2020 年第二季度的芯片行业报告中,K210 获选「硬件专家」评级,标志着专业机构对 K210 芯片性能,功耗、功能的一个认可。
2020 年 6 月 4 日,嘉楠科技发布智能门禁考勤机,搭载 AI 芯片勘智 K210,支持戴口罩人脸识别功能,精准率 97.4%。该产品具备毫秒级识别和本地处理特点,内置活体检测模型,防止照片和视频等人脸伪造手段,可以用于考勤签到,以及工业园区和医院等特殊场景。
4.1.2 竞争公司及竞品分析
公司的 AI 芯片定位于边缘端芯片,目前市面上同类型的边缘端 AI 芯片主要有:
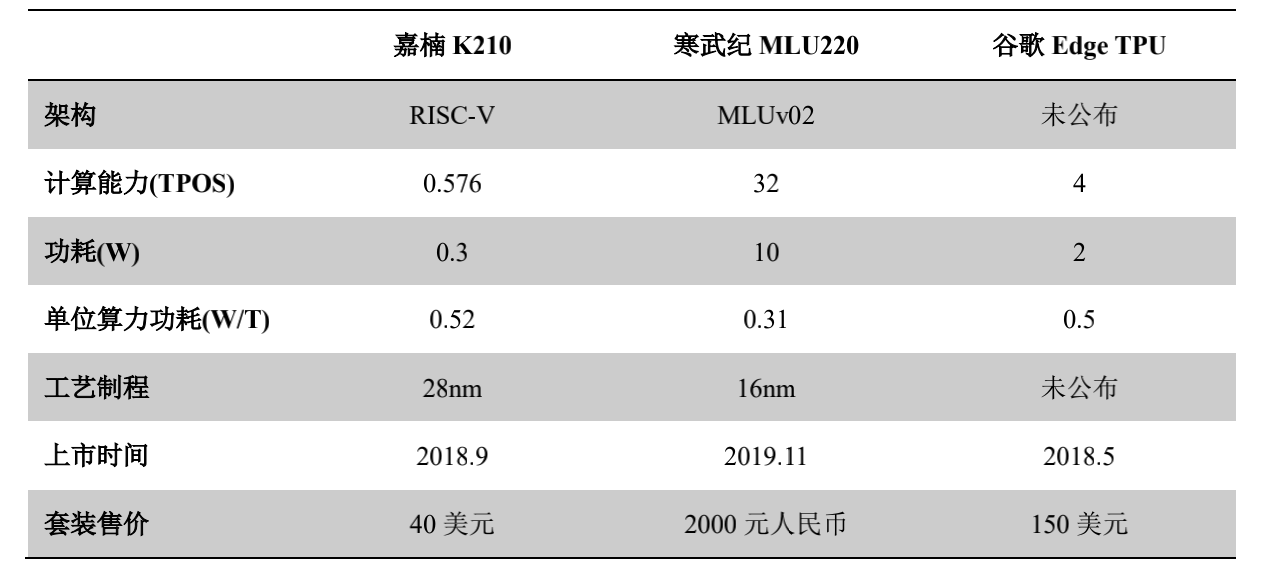
根据上表数据,我们可以看到,目前嘉楠 K210 的性能在同类型主流公司生产的产品中不具备性能优势,但得益于 RISC-V 架构,公司可以将成本控制得比较低。而且具备一定的场景化定制能力。因此在一些对性能要求不高的应用里面比较受到欢迎。但是,目前 K210 的主要应用领域是智能门禁、智能抄表、智能门禁考勤机,市场想象空间还不是很大,相比于公司矿机业务收入而言还是比较小的。至于是否能够做到公司计划的上市三年后将矿机业务收入与 AI 业务的收入做到 1:1,还是要看后续产品的一个性能和应用场景的拓展。
我们认为第一代芯片作为公司的市场测试芯片,收集了大量的客户需求和产品开发。公司第二代芯片预计会基于大量现有客户及潜在客户的需求做的调整和开发,今年的 AI 芯片销售预计会比 19 年有很大的增幅。
4.2 比特币矿机销售与租赁4.2.1 矿机产品
公司研发的历代产品主要参数如下:
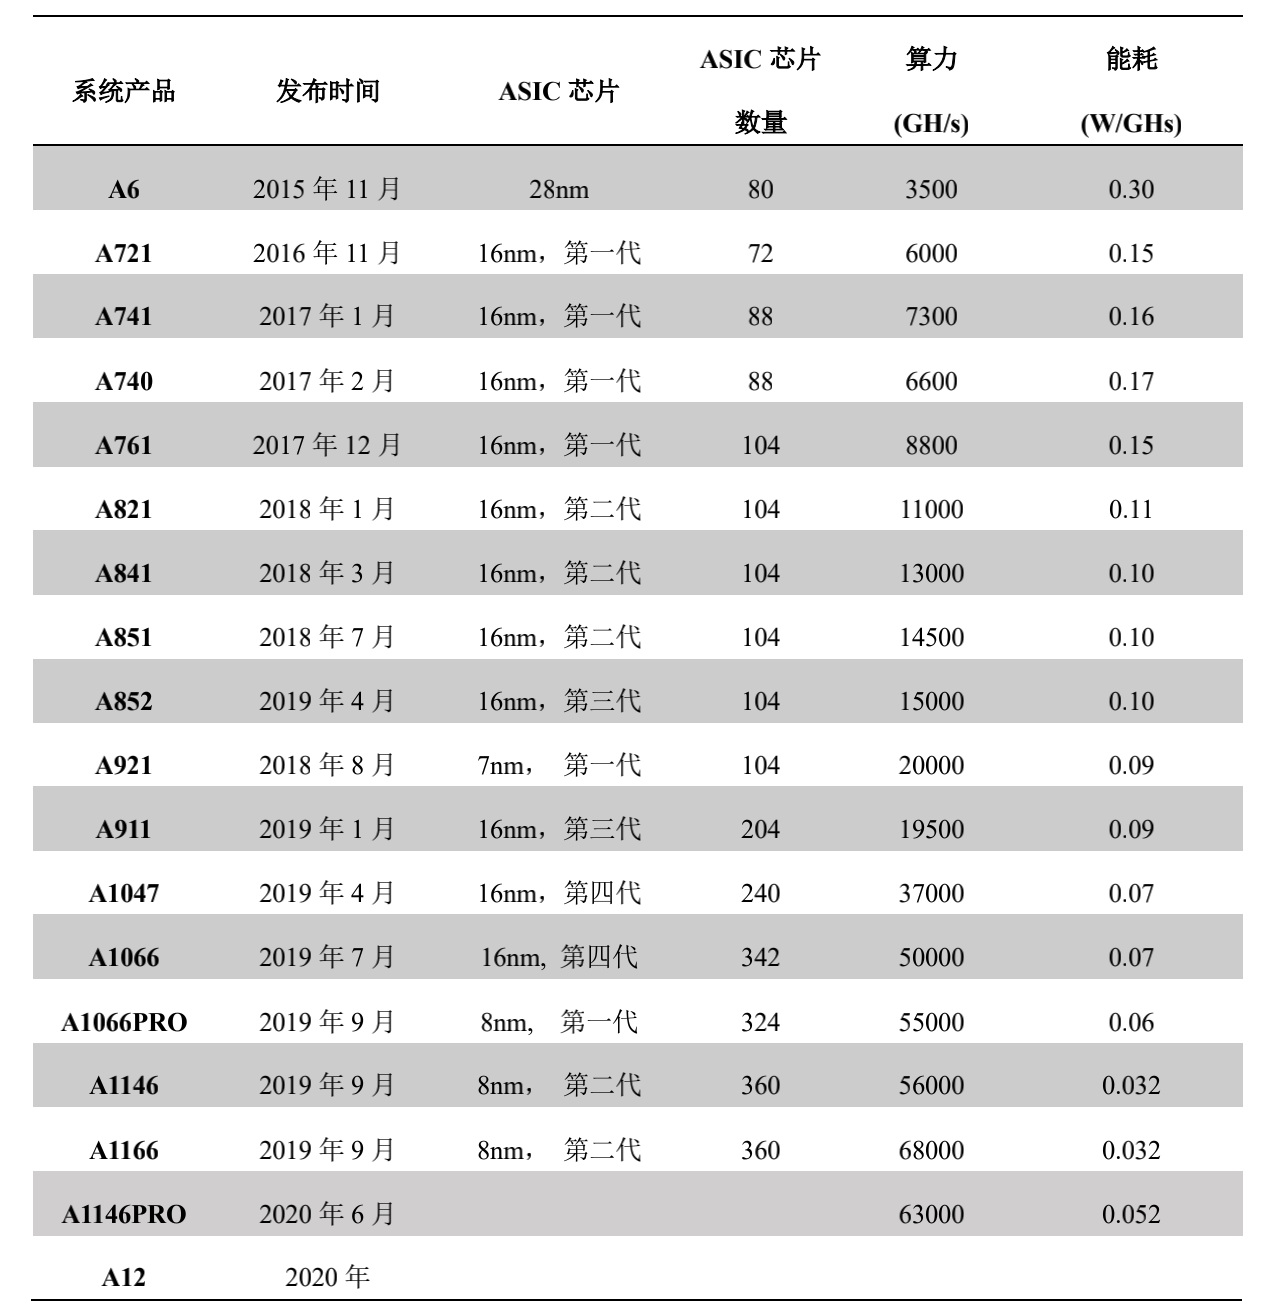
公司在不断对矿机产品本身的硬件和软件平台化进行持续优化开发,公司的第二代平台化产品 A1146 Pro 也已于 2020 年 6 月 4 日面市,通用的硬件平台设计可以降低成本,缩短设计量产周期,并给客户的部署和运维带来便利。此外,公司在液冷等先进技术领域也取得突破,进一步提升矿机的散热性能,从而在物理设计上优化矿机的能效比。后续,公司还将通过一系列 SaaS 解决方案降低客户进入比特币挖矿领域的门槛,帮助客户降低维护矿机的成本,提升产品的性能,可靠性,易用性等方面。
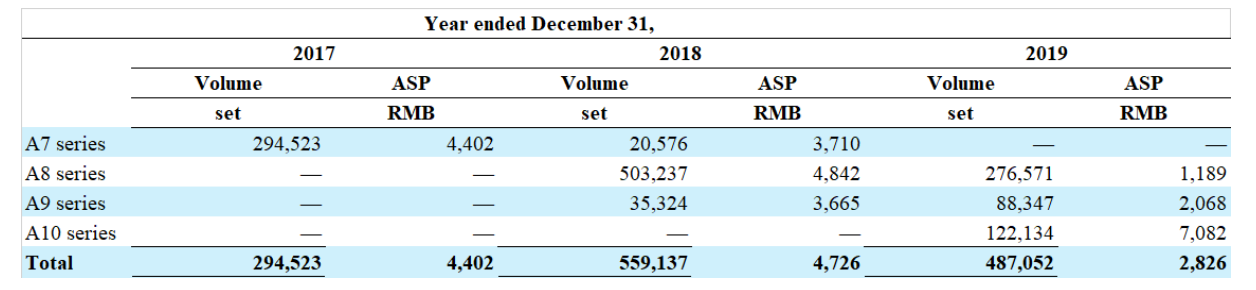
据公司公布的 2019 年度财务报表看,公司在 2019 年主要销售的机型为 A10 系列,占当年销售收入比重的 63%,其次为 A8 系列,占当年销售收入比重的 24%。同时,公司也对 2019 年销售的 A10 系列进行了具体说明:A10 系列主要以 A1047 和 A1066 为主,高端的 A1066 PRO 由于发布时间原因,没有构成主力销售机型。
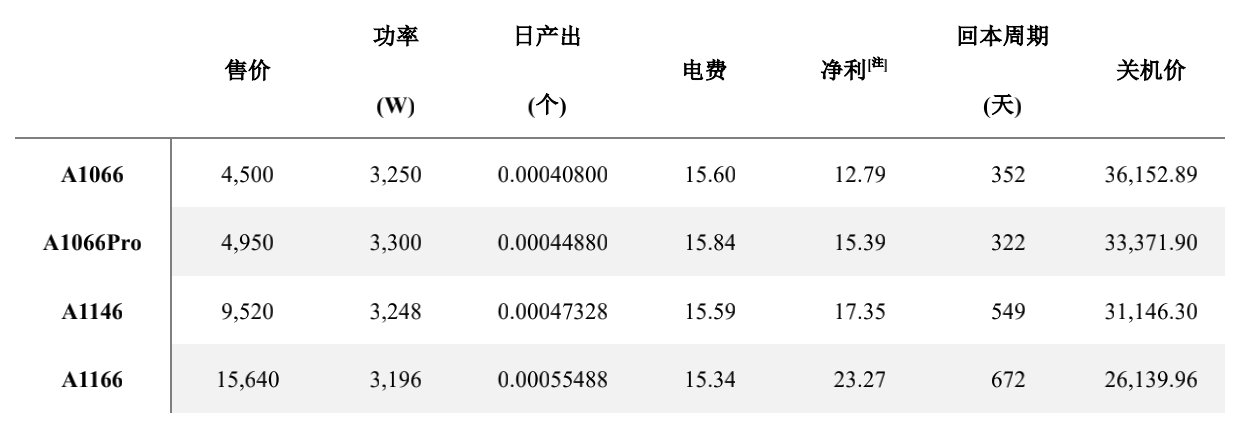
考虑到比特币刚刚经历了一次减半周期,我们对 2019 的主力销售机型 A10 系列及最新上市的机型 (以下简称官网可购机型) 进行了挖矿「压力测试」来判断公司目前的产品是否还能被矿工接受:
我们以 9,400 美元 (相当于 65,800 元人民币)、0.2 元 /KWh 的电价作为假设计算日收益 (考虑区块中包含的交易手续费奖励):
我们以 9,400 美元 (相当于 65,800 元人民币)、0.35 元 /KWh 的电价作为假设计算日收益:
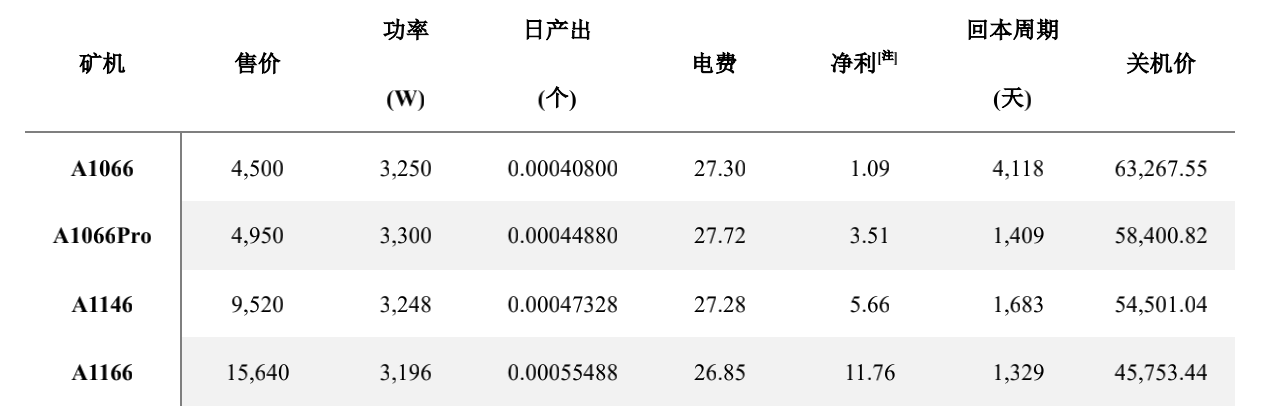
根据上面两个表,我们可以发现,公司官网可购机型在丰水期都是有利可挖,且回本周期快,距离关机价也是有相当的缓冲区间。但是一旦丰水期过了以后,在 9,400 美元的比特币价格假设下盈利能力显著下降。并在一起看,即使在减半后,回本周期也符合行业合理水平。
4.2.2 盈利模式
公司比特币矿机的盈利模式主要有两种:产品销售与产品租赁。
公司通过矿机产品的销售实现业务收入。从销售方式来说主要分为线下及线上官方商城两部分,线下销售以大客户、代理及矿场客户为主;网上商城则主要面向散客及网络新客,提供最新的产品及价格展示,以客户自助下单为主。
公司通过矿机产品的租赁实现业务收入。目前收入占比较小。
4.2.3 关键合作伙伴
在比特币矿机的市场,拥有更多的产能就意味着占有先机。公司在 2019 年开始布局了多晶圆厂的战略,目前已经和行业最主要的三家晶圆厂建立和合作关系并全部达到了量产投片的技术标准。分别为三星的 8nm,台积电的 16nn 和 7nm 以及中芯国际的 14nm。多晶圆厂的战略让公司有了更大的产能自主性,为行业回暖时快速抢占市场做好了充分的准备。
4.2.4 竞争公司及竞品分析
在比特币 ASIC 矿机领域,公司的主要竞争对手是比特大陆。以下从产品竞争力及市场占有率两个角度对两家公司进行比较:
1)「单位算力功耗」是评价矿机性能的核心指标。在相同计算能力的情况之下,矿机的功耗越小,意味着矿机的性能越好。随着全网算力的整体提升,挖矿成功的难度会越来越大,因此矿机需要不断定期换代以维持原有收益,近几年主流厂商通常每年升级一次产品系列,中间可能会根据市场情况发布更新版本对性能、功耗、价格进行微调。在这个过程中,单个矿机的算力不断得到提升,而核心指标「单位算力功耗」则不断下降。
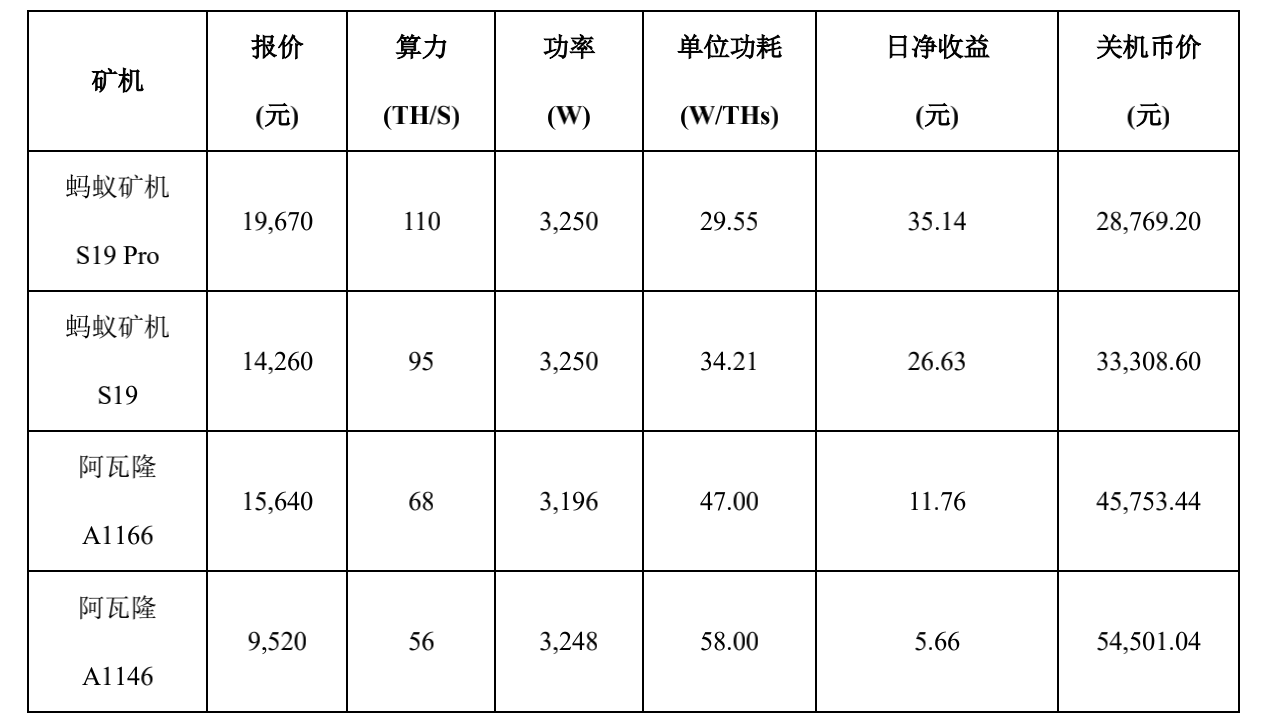
从上表看,阿瓦隆 A1166 与蚂蚁矿机 S19 相比,在单位功耗、回本周期等技术指标上都要落后,产品竞争力上相比比特大陆有一定的差距。但历史上也经常出现嘉楠矿机在单位功耗落后的情况下,单位算力价格还是能以更高的价格卖出去,这可能说明了嘉楠矿机在稳定性和渠道方面做的比竞争对手好。
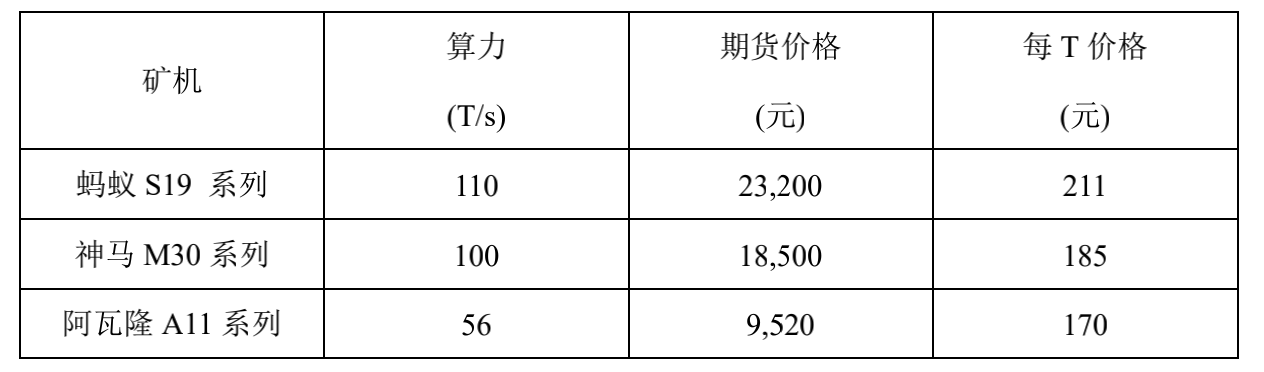
2)「单位算力价格」对矿工来说是也是衡量最终净收益率的重要指标。单位算力价格越低也就意味着矿工的静态回本周期可以越短。我们获取三家的矿机公司的每 T 算力,发现嘉楠在单位功耗不如另外两家的情况下,主打每 T 算力售价来弥补产品的劣势。
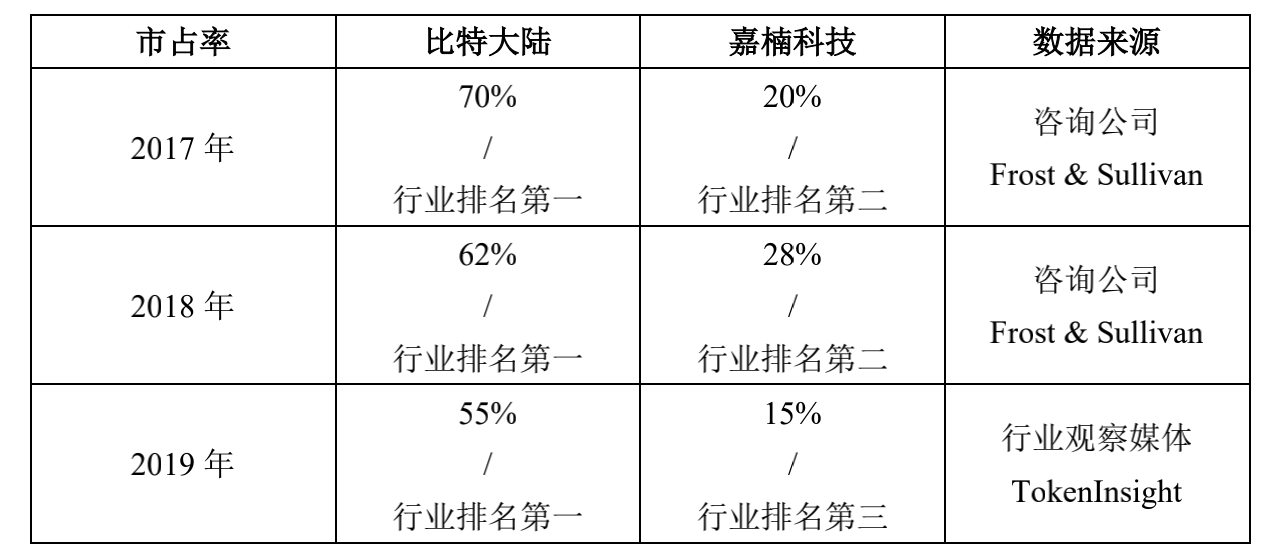
2018 年相比 2017 年,公司在市占率上有所提升,拉近了与比特大陆的差距。但 2019 年随着比特微的异军突起(下片策略激进),而公司处于上市准备期,整体经营偏向保守,市占率下降到了第三。
同时,我们注意到全球第四大矿机厂商亿邦国际在 2020 年 6 月底成功上市,股票代码「EBON」。我们从他的招股说明书中发现,公司已经量产的最强机型是翼比特 E12,该矿机采用 10nm ASIC 芯片,算力为 44T,单位功耗 57W/T。但截至目前,官方未宣布新的 8nm 或者 7nm 矿机上市。同时,根据行业观察媒体 TokenInsight 的数据,亿邦国际 2019 年矿机市场的占有率在 5%-7% 左右。因此,从产品竞争力及市场占有率两个角度看,亿邦国际相比比特大陆和嘉楠科技来说有较大的差距,而公司重心已经转向其他数字货币矿机的研发上。
 jay
PU Prime获ASIC牌照正式启动澳大利亚业务
ASIC警告在线经纪商向散户推销复杂高风险产品
ASIC暂停GFA牌照5个月,客户资金与合规问题引监管重拳
ASIC取消Trive Financial Services Australia CFD发行商牌照 不再在澳开展金融服务业务
ASIC取消Capital Guard AU Pty Ltd AFS牌照 假债券欺诈案引发监管重拳
ASIC就Cigno Australia与BSF Solutions案提起上诉 700万罚款被指威慑不足 涉9000万违法收费
ASIC正式注销Red Panda Future Wealth Pty Ltd AFS牌照 因停止开展金融业务 授权至2027年2月16日维持AFCA会员资格
ASIC注销Centre Capital Securities澳金融服务与信用牌照!因拖欠2017-2023年行业资金征收超12个月,牌照自2026年1月29日起正式失效
澳大利亚ASIC取消Rynco Pty Ltd金融服务牌照,多项持续违规导致执照吊销
Amillex Global获澳大利亚金融服务牌照 助力亚太区CFD业务扩展
ASIC取消RicardSecuritiesAFS牌照,涉及多只未注册投资基金
日本FSA拟允许银行投资比特币与加密资产,重塑零售加密市场格局
UBS任命Daniele Magazzeni为首席人工智能官,引领AI战略与业务转型
ASIC警告离岸外包风险 呼吁金融机构强化治理与风险管理
零售投资者使用AI工具比例上涨46%,eToro报告显示AI成为投资新趋势
澳大利亚ASIC取消Velos Global Markets AFS牌照,因其停止提供金融服务
澳洲零售外汇经纪商ProsperoMarkets破产清算进展:大部分客户和员工资金可回收
UGC董事JoelHewish被ASIC禁业10年 行政复审维持裁决
Beeks发布Market Edge Intelligence:首个网络边缘AI金融市场解决方案
资深高管Mark Tsang加盟澳大利亚CFD经纪商Decode Capital,助力合规与业务升级
