


當前 Play To Earn 的模式為鏈游的業態發展提供了有力的支撐,而后續可能的走向是以虛擬創作為玩家帶來新服務及經濟收益的 Create To Earn 模式。
原文標題:《歐易 OKEx 研究院:游戲行業與 GameFi 研究報告》 撰文:歐易 OKEx 研究院
前言游戲行業在最近二十年左右呈現了增長的態勢。預計至 2021 年,全球游戲產業整體規模將達到 1758 億美元,游戲玩家規模約達到 30 億人。端游、頁游、手游以及當前火熱的鏈游輪番上陣,將游戲行業的市場規模推向前進。當然,目前游戲行業也遇到了一些困境,特別在中國,政府出臺了相關的政策,特別是在防止未成年人沉溺于游戲方面;另外游戲行業本身及競爭環境也存在一些挑戰:其他娛樂方式的出現對游戲行業產生了沖擊;游戲本身生命周期短,行業競爭激烈;此外,行業寡頭集中度高,中小游戲廠商生存較困難等等。
2008 年 Bitcoin 誕生,2013 年天才少年 Vitalik Buterin 創建以太坊,從此區塊鏈行業出現了蓬勃發展,以太坊引入智能合約,為應用生態提供了基礎平臺工具,而區塊鏈的具體應用一直是行業先驅們探索的方向。除了利用區塊鏈技術來對金融和資本市場進行革新之外,區塊鏈與游戲的結合也是大家熱衷討論的話題。
區塊鏈游戲就是在網絡游戲中添加運用了區塊鏈技術,利用區塊鏈技術中去中心化、透明安全等特性,解決了傳統游戲中一些痛點。目前的區塊鏈游戲通常是以 DApp 的形式呈現。誕生了以 Axie Infinity 為代表的熱門鏈游,同時也產生了一種新的經濟模式 Play To Earn。
游戲行業概況游戲產業鏈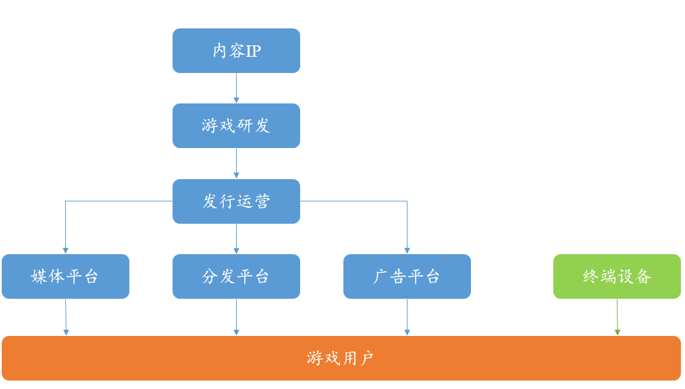
游戲 IP 持有方:類似于傳統制造業中的原材料供應商,提供制作游戲的「原材料」之一 IP。任何 IP 都有可能被做成游戲,被游戲生產商「采購」,比如動漫、電影、小說等等。
游戲開發商:是游戲的制作者,一般是工作室制的架構,一個工作室對應一款游戲,小游戲團隊一般 30-50 人,中大型游戲可能 100 人以上。
游戲發行商:可類比為「銷售代理商」,負責銷售、運營、更新、對接渠道、市場投放等具體工作。發行商的核心作用就是把游戲「賣出去」,最大化獲取流量。目前行業的趨勢是研運一體化,即開發和發行都自己做。
渠道商:即游戲的「銷售 / 分發平臺」,是流量的提供者。各類線上官網、線上游戲商城、手機里的應用商店、線下實體店、網吧,甚至古老的報刊亭,都算是渠道商,種類非常多。渠道商一般靠流水分成和廣告來盈利,是產業鏈中最為穩健的「坐地收錢」的環節。
游戲行業市場情況2020 年,盡管在新冠疫情下玩家在游戲參與度和支出上激增,但疫情的二階效應帶來的負面影響在 2021 年也變得愈加顯著。遠程辦公和供應鏈遭受中斷兩大因素將持續給游戲行業帶來挑戰,尤其是對主機游戲和 PC 游戲市場。
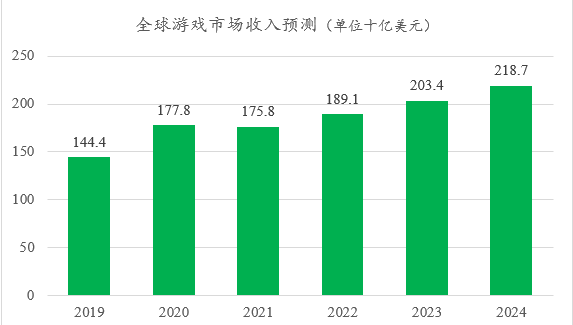
2021 年 7 月,Newzoo 發布了《2021 年全球游戲市場報告》,根據報告內容及相關數據,2021 年全球游戲市場預計將創造 1758 億美元收入,同比微降 1.1%。報告從各個地區和垂直市場的收入分布情況,以及到 2024 年全球游戲市場的預計增長趨勢等方面做了詳細介紹,各地區和市場的概況如下:
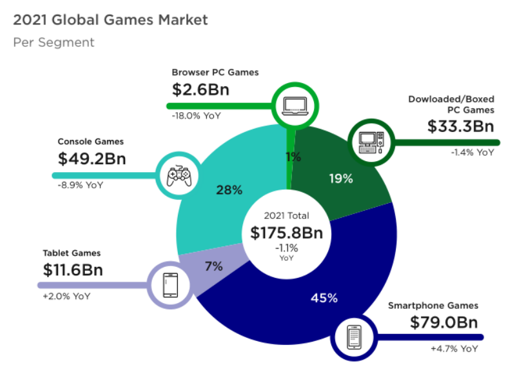
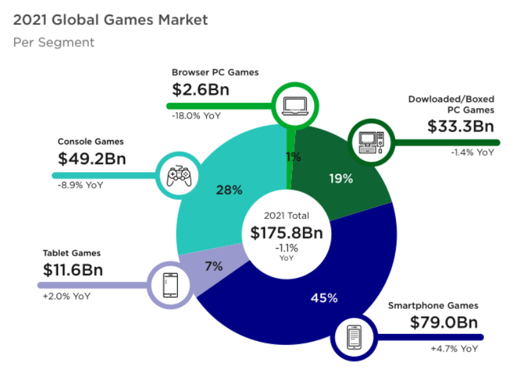
報告中預計 2021 年,移動游戲將創造 907 億美元收入,同比增長 4.4%,來自移動游戲市場的收入將占全球游戲市場收入的一半以上。
相較于主機游戲和 PC 游戲而言,移動游戲受疫情的二階效應影響較小,與上一年的情形相似,諸如亞太、中東和非洲等新興市場仍將助推移動游戲收入的絕大部分增長。
至 2024 年,移動游戲的收入增長將持續超越主機和 PC 游戲,這一趨勢歸因于新興市場的驅動、移動游戲商業化方案的不斷創新、以及大型主機和 PC 游戲發行商不斷將其 IP 內容向移動設備移植。
蘋果公司移除 IDFA(廣告標識符)的做法必然會對移動平臺的市場營銷空間帶來限制,同時也會對借助廣告投放獲取收入 (廣告收入未包含在 Newzoo 的統計方法內) 和依賴于精準用戶投放的移動游戲造成影響,但是這一做法并不會阻止消費者為游戲消費。
移動游戲的持續增長還意味著 PC 游戲的市場份額在未來數年里將會小幅減少。另一方面,至 2024 年,日趨成熟的新一代主機游戲內容將加快主機游戲收入在全球游戲收入份額的增長。原定于 2021 年發布的多款游戲將在 2022 年或后續幾年陸續推向市場。
2021 年,主機游戲市場年度收入將縮減 8.9%,跌至 492 億美元,這一跌幅主要是由新冠疫情對 3A 級主機游戲開發帶來的影響造成的。3A 級主機游戲的開發需要大規模的跨部門合作,研發成本非常高。對 PC 游戲來說,類似的影響也同樣存在,只不過程度較輕。
2021 年,全球 PC 游戲市場將創造 359 億美元收入,同比下降 2.8%。這一收入數字的絕大部分 (333 億美元)將由盒裝 / 數字版 PC 游戲貢獻,其余的 26 億美元將由網頁 PC 游戲帶來。隨著網頁游戲玩家不斷向移動端轉化,至 2024 年,網頁游戲的收入還將進一步縮水。
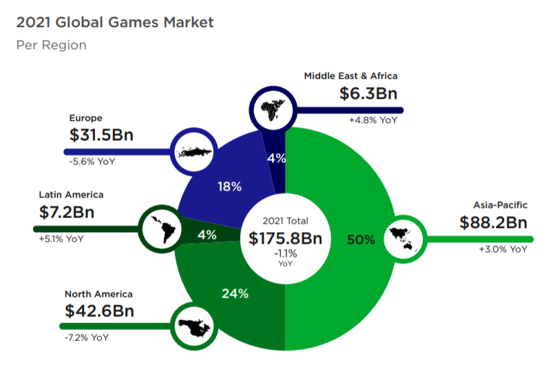
2021 年,亞太與北美地區的游戲收入將分別占全球年度收入總額的 50% 與 24%。而到 2024 年,這兩個地區的份額占比將略有縮減,主要因為屆時拉丁美洲、中東和非洲市場將有更多增長。
2021 年游戲市場規模-按地區劃分統計2021 年,亞太地區憑借 882 億美元的市場規模成為全球游戲收入占比最高的地區,達全球游戲收入的 50.2%。其中,中國市場憑借 456 億美元的收入成為亞太地區最主要的游戲收入貢獻者。由于亞太地區游戲市場大部分以移動游戲為主,因此受新冠疫情的沖擊較小。相較而言,北美地區大多數為主機游戲用戶,因而受到疫情的沖擊較大。盡管如此,北美地區依然雄踞 2021 年全球游戲市場收入排行的第 2 位,貢獻高達 426 億美元收入 (主要來自美國)。
全球新冠疫情對游戲的開發和發行均造成了極大的影響,是導致多款游戲發布推遲的主要原因,并影響到 2021 年的整體市場收入。其中,主機游戲遭受的沖擊最大,PC 游戲也受到一定影響。相較于移動游戲而言,主機和 PC 游戲的開發更依賴龐大的團隊,開發成本也更為高昂,并且需要更多跨境合作。新一代主機游戲(即 PlayStation5 和 Xbox Series XIS) 的推遲發布也對兩大主機帶來了頗為嚴峻的挑戰,尤其對 PlayStation 而言,因其第一方游戲在正式發布時為全價銷售,(相比之下,Xbox 則采取了訂閱服務策略,以 Xbox Game Pass 會員的方式收費)。此外,全球半導體的供應短缺也加劇了問題的嚴重性,給包括新一代主機游戲和高端 PC 游戲硬件在內的消費者電子產品供應造成負面沖擊。基于這些因素,2021 年,主機游戲細分市場收入 492 億美元,同比下跌 8.9%;PC 游戲細分市場收入 359 億美元,同比下跌 2.8%。這兩個細分市場將在今年之后重回增長勢態。
相較之下,新冠疫情對移動游戲的影響要小得多,因為移動游戲收入更多地依賴于消費者在熱門游戲和其他可供選擇的游戲內支出。2021 年,這一細分市場收入達到 907 億美元,同比穩健增長 4.4%。盡管硬核移動游戲和跨平臺游戲提升了消費者對高端移動設備的需求,但全球半導體供應短缺對移動游戲市場的影響依然有限,因為對于移動端游戲玩家來說,設備的硬件并沒有主機和 PC 那么重要。
2021 年,全球游戲玩家總數將接近 30 億大關。與 2020 年相比這一數字同比增長 5.3%,標志著游戲行業 2020 年的強勢增長勢頭不僅引領著玩家數量的持續增長,并仍有更大的上升空間。與此前每一年的情況相似,玩家數量增長的幾大主要驅動力在于:互聯網用戶數量的增加、更為優質的網絡基礎設施條件以及價格合理的智能手機和移動網絡數據套餐。上述主要驅動力在增速明顯的各大地區,諸如中東、非洲和拉丁美洲的影響尤為明顯,這幾大地區也是玩家數量增長最快的地區。包括中南亞和東南亞等新興市場的亞太地區擁有全世界數量最多的活躍游戲玩家,占全球玩家總數的 55%,遠高于其他地區的玩家數。
游戲市場將迅速自 2021 年的略微下調中復蘇。全球游戲市場將以 8.7% (2019 年-2024 年) 的復合年增長率攀升,在 2023 年突破 2000 億美元大關,并在 2024 年達到 2187 億美元的總收入。
放眼未來,2022 年,全球游戲玩家總數將超過 30 億大關。全球玩家總數將以 5.6%(2015 年-2024 年) 的復合年增長率持續增長,至 2024 年可達 33 億。由于全球越來越多的用戶已通過移動設備訪問網絡,游戲玩家總數的增長將呈現放緩趨勢。至 2024 年,玩家總數的增長率將降低至「僅僅」3.2%。從細分市場看,大多數玩家為移動游戲玩家。2021 年,在全球的 30 億玩家中,約有 28 億玩家是移動游戲玩家。至 2024 年,我們預測移動游戲的玩家總數將增長至 31 億,突破上年度的 30 億玩家人數大關。對比來看,2021 年將有 14 億 PC 游戲玩家,這一數字中也包含了正緩慢向移動游戲遷移的網頁游戲玩家。2021 年,主機游戲玩家的總數將達到 8.71 億。到 2024 年,主機游戲的玩家數量將持續增長,這主要是由于主機游戲在諸如中國和韓國這兩大市場的份額將有所增長。此前,主機游戲在這兩個市場的發展勢頭并不十分強勁。
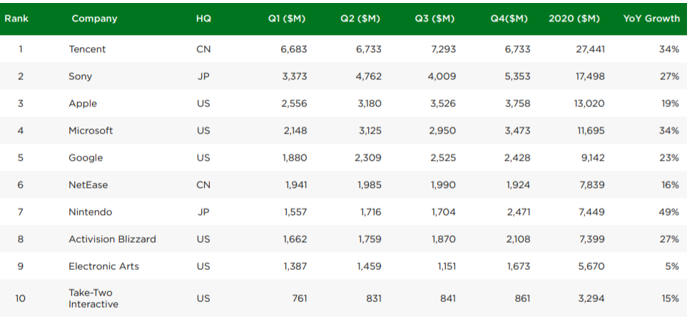
2020 年,全球排名前 100 的上市游戲公司共計創造了 1663 億美元的收入,同比增長達到驚人的 23%,占 2020 年游戲市場收入總額的 94% (不包括廣告)。相比于 2019 年,排名前 100 的上市公司收入占據了游戲市場收入總額的 93%,標志著 2020 年對大型游戲公司來說是發展勢頭更為強勁的一年。目前,全球最大的游戲公司是來自中國的科技巨頭騰訊。騰訊是拳頭游戲 (Riot Games) 的全資母公司,同時還持有市場上多家頭部公司的股份。去年,騰訊獲得了累計 274 億美元的游戲收入,同比增長 34%,比收入排名第 2 位的索尼公司多出近 100 億美元。
關于區塊鏈游戲,可能首先聯想到的是 2017 年以 CryptoKitties 為代表的收藏交易類游戲,將區塊鏈的「交易屬性」和「資產唯一私有特性」與游戲玩法相結合。2017 年 12 月 9 日,單日活躍 14000+,一度造成以太坊交易堵塞。此后,越來越多的鏈游出現,游戲內容也多樣化。
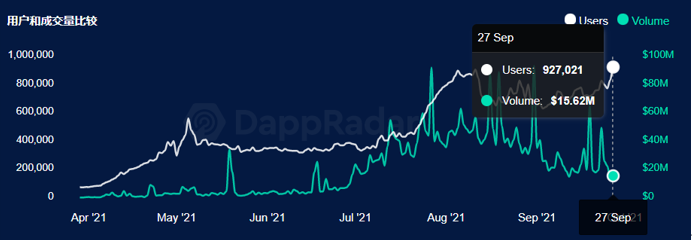
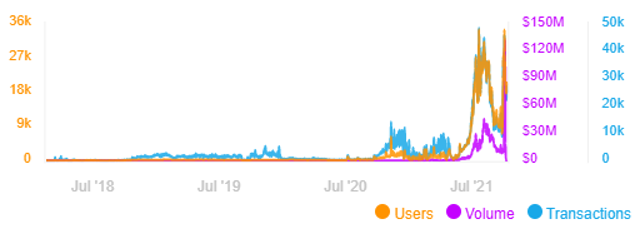
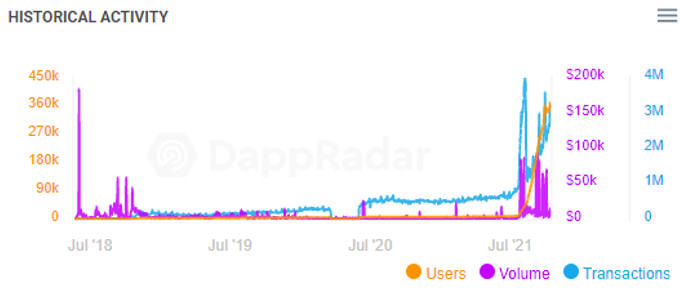
截至 2021 年 9 月 27 日,從 DappRadar 上的數據顯示全網累計已有 836 個游戲類 Dapp 上線部署,9 月 27 日當天的游戲用戶量達到 92.7 萬人,日交易量達到 1562 萬美元。從 2021 年 7 月以來,鏈游數據迅猛增長,玩家從 4 月初的 8 萬人增長到 9 月的 92.8 萬人,日交易量從 4 月初的 50 萬美元左右增長到均值在 4000 萬美元左右的水平,最高日交易量超過了 9300 萬美元。
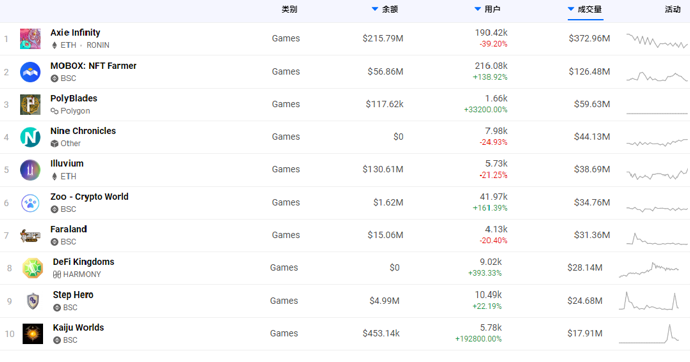
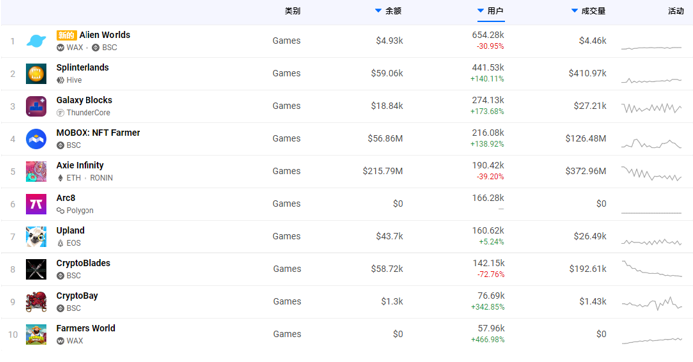
根據 Nansen 發布的信息,區塊鏈游戲的發展大致可以分為四個階段。
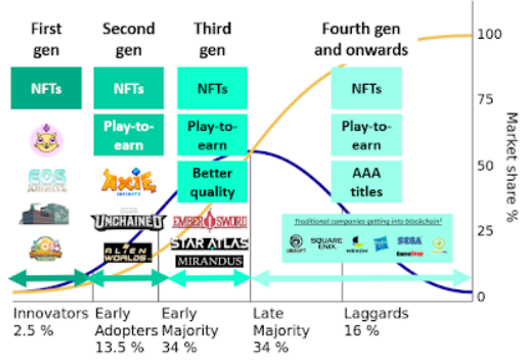
第一階段:市場上以革新創新的 NFTs 小游戲和養成類小游戲為主,游戲屬性不強,但由此打開了鏈游的市場。
第二階段:以 Play To Earn 和 NFTs 為主要亮點和屬性的端游和手游,這類鏈游具備一定的游戲屬性,相比傳統游戲可玩性不足,開發難度和周期較短,更看重其資產價值而不注重玩法,由于其研發周期短,良莠不齊的多款小游戲迅速搶占市場。
第三階段:在第二階段的基礎上幾乎同時期開始研發的更為高質量的游戲產品,同樣是以區塊鏈為主要背景的獨立游戲團隊,但是相比于第二階段有更多的獨游團隊和成員加入,整體游戲質量大大提升,一小部分獵奇心態的傳統游戲玩家被相對高質量的游戲吸引并加入鏈游的玩家群體當中,鏈游漸漸走入公眾視野。
第四階段:有更高質量的 3A 游戲廠商的進入,或將研發全新高品質的鏈游,或在其原有生態鏈上加入區塊鏈技術或元素,NFTs 和 Play To Earn 成為游戲常態屬性。
目前鏈游市場處于第二階段和第三階段之間,同時很多 3A 的廠商也在做這方面的嘗試,但目前鏈游市場中成熟的產品較少,主要產品以 Play To Earn 的端游為主,且游戲質量參差不齊,整體質量不夠理想。目前已經入場的成千上萬的玩家一手托舉起了鏈游市場,隨著玩家的不斷加入,對游戲質量的要求也會越來越高。同時原本的游戲玩家愿意為游戲產品和內容買單,這部分玩家更容易接受鏈游的 P2E 邏輯,未來隨著區塊鏈技術的發展和普及,更多的傳統游戲廠商的加入,帶來更多樣化高質量的游戲的同時也會帶來更多的傳統玩家關注區塊鏈市場。樂觀角度來看鏈游的專業化發展和 3A 游戲廠商的入住將會帶來一大批新鮮的區塊鏈血液的進入,期待看到游戲成為連接中心化和去中心化的橋梁。
GameFi 模式根據網絡公開信息顯示,MixMarvel 首席戰略官 Mary Ma 于 2019 年下半年在烏鎮峰會演講中首次提出 GameFi 的概念,即 Game Finance,游戲化金融。通俗來講,GameFi=DeFi+NFT+Game,即在 Game 中引入 DeFi 以及 NFT 質押,并且將玩家的資產轉化成游戲內資產或代幣資產等,通過流動性挖礦提升玩家收益。GameFi 指的是將去中心化金融產品以游戲的方式呈現,將 DeFi 的規則游戲化,將游戲道具衍生品 NFT 化。一個最顯著的特點就是用戶的資產成為了 DeFi 游戲中的裝備或工具,反過來,用戶在參與游戲過程中可以獲得收益或獎勵。DeFi 仍然是 GameFi 的內核,NFT 是去中心化的必備手段,而游戲是 GameFi 的外殼。伴隨著 Axie Infinity 的火爆,催生了 GameFi 新的 Play To Earn 的經濟模式。
目前大多數的 DeFi 游戲玩法主要包括角色扮演類、虛擬空間類、養成戰斗類、多人建筑類。相比此前的流動性挖礦模式而言,GameFi 項目在與用戶的互動性、體驗性和沉浸感更強,同時也有著更高的趣味性,比如說很多游戲會使用 NFT 小寵物來進行繁殖、用 NFT 裝備提升技能、質押 NFT 獲得收益,或是引入 PK 對戰模式,參與戰斗,完成任務,讓用戶能夠邊玩游戲邊賺錢。
Play To Earn 模式Play To Earn 本質上是一個由區塊鏈技術驅動的商業模式,玩家可以通過充值、玩游戲獲得游戲內資產或代幣所有權。相較 Free To Play、Play To Enjoy 等模式,Play To Earn 游戲中的大部分收入不再歸屬于大型的中心化游戲公司,而是給到了優秀的玩家。通過參與游戲內經濟,玩家可以為其他玩家和開發人員創造價值。反過來,玩家可以得到游戲中的資產獎勵。這些數字資產可以是任何在區塊鏈上確權的加密資產。P2E 更多專注于最大限度地提高玩家的介入度,而不是利潤。
其實,P2E 的商業模式在傳統游戲由來已久,部分傳統游戲均有一批玩家通過出售裝備或者裝備賺錢。而在區塊鏈游戲中,將這種模式進行了升級,玩家通過玩以加密貨幣為基礎資產(NFTs)的游戲,可以賺取真金白銀。通過積極參與這些虛擬經濟,玩家可以賺取獎勵,如游戲中的資產和代幣,然后可以在公開市場上交易或出售。
區塊鏈技術賦予玩家對游戲內資產的所有權,并允許他們通過積極玩游戲來增加其價值,是游戲對 P2E 模式的關鍵組成部分。P2E 游戲中的大部分收入不再歸屬于大型的中心化游戲公司,而是給到了優秀的玩家。通過參與游戲內經濟,玩家正在為其他玩家和開發人員創造價值。反過來,他們得到游戲中的資產獎勵。這些數字資產可以是任何在區塊鏈上確權的加密資產,這也是為什么 P2E 模式與區塊鏈游戲非常相配的原因。
鏈游的 Play To Earn 模式是游戲世界的一個重要轉變,因為傳統游戲內資產交易僅在游戲生態之中,玩家很難在平臺之外交易或出售其數字資產。
P2E 模式所具備的一些特點:
利用 DeFi 的 Farming,解決了部分前期引流的問題。一些玩家會因為收益被吸引到游戲,或是一些原本并非是玩家的人因為收益被吸引過來(可能會轉化為玩家也可能不會)。
游戲不是純粹的金融賭博,NFT 使得 Farming 本身不會產生流動性泛濫的問題,但前提游戲可玩性和機制能夠吸引玩家源源不斷地加入,如果玩家不斷流失,NFT 將沒有意義。
Farming 收益有助于提高游戲的玩家留存率,以試圖解決 F2P 游戲中存在的過度壓榨玩家的問題。
大多數 P2E 的終極目標是實現 DAO 治理,使得社區(玩家公會)能夠參與項目的治理、投票和收益分配。
游戲公會分析 Axie Infinity 的火爆,背后的 YGG 游戲公會功不可沒,為 Axie Infinity 捕獲更多用戶提供可能。那么鏈游的游戲公會起到怎樣的作用,扮演怎樣的角色呢。其不僅幫助玩家進入鏈游市場,游戲公會存在的更廣泛的意義在于推動 DeFi 以及 DAO 的發展,其相當于無需準入的基金。
眾所周知,DeFi 可以為沒有銀行賬戶的人提供金融服務,但提供服務的前提是用戶手中持有資金。例如,用戶地址中需要有資金才能進入借貸市場獲得貸款。當然,Aave 推出的無抵押借貸為缺少資金的用戶獲得金融服務提供可能,但信用委托的復雜性易使用戶望而卻步,且有些協議還需提供中心化金融市場的信用背書。相比之下,游戲公會所帶來的優勢不止是降低進入金融市場的門檻,對那些沒有信用評級與積蓄,并因疫情失去工作的人來說,其更重要的是扮演一個開放式基金的角色。在進入基金前,人們無需經過任何人審批,也不會面臨投資門檻,僅投入時間成本便可賺取收益。可以說,相當于開放式基金的游戲公會使更多人了解加密貨幣,并為后者進入市場提供第一桶金。
游戲公會與鏈游項目的關系是相輔相成的,優質公會可以推動更多新用戶進入鏈游及加密貨幣市場,玩法新穎、有利可圖的游戲則可幫助公會成員數量上漲并提升公會收入。基于此,鏈游市場規模將逐步擴大,而游戲中的資產也將滲入 DeFi 市場,為借貸協議提供更多抵押品,豐富資產類別,促進 NFT 與 DeFi 融合。
除對 DeFi、鏈游帶來影響外,游戲公會還將影響一直未在加密貨幣市場掀起太大波瀾,但卻不容忽視的 DAO。DAO 允許志同道合的個人以安全的方式分配資源和做出決策以追求共同目標。簡單來說,DAO 的規則編碼在區塊鏈上,通過智能合約保持運轉,不受任何中心化機構控制。游戲公會自帶的營利性使 DAO 這一新型社會組織的發展變得更具想象空間,并使 DAO 成員與 DAO 本身之間的關系變得更加緊密。
經濟模型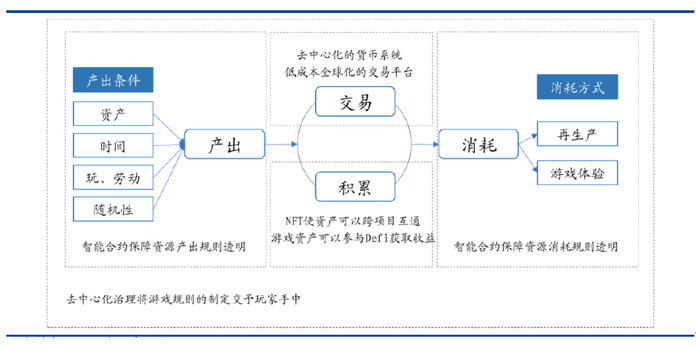
如上文所述,當前全網鏈游 Dapp 800 多個,其中以 Axie Inifinity 為現象級鏈游,下文主要具體介紹 Axie Infinity 的具體信息,其他項目在此只做簡單介紹。
Axie InfinityAxie Infinity 是一款建立在以太坊區塊鏈上的去中心化回合制策略游戲,其開發了專屬的以太坊側鏈 Ronin。通過將主要操作從以太坊轉移到應用鏈,用戶使用成本降低了幾個數量級;響應速度變快;而且 Ronin 錢包集成了支付網關,大幅降低了入金門檻。產品在 2021 年三季度的收入超過 7.8 億美元,收入量級在全球單款游戲收入的第一梯隊,在 8 月份,單日收入超過騰訊的王者榮耀。當前游戲玩法基于以太坊,玩家操控游戲內的 NFT 小精靈「Axie」進行戰斗、繁殖等活動,同時可以通過在以太坊中交易在游戲中獲得的游戲 SLP 幣或出售「Axie」等獲得實際的經濟收益。通過構建完整的「在以太坊購買‘Axie’開始游戲內活動、對戰等獲得 SLP 幣,使用 SLP 幣反過來升級養成‘Axie’或出售 SLP 幣,出售‘Axie’」的玩家進入和退出的游戲模式,并輔以游戲外的公司代幣 AXS 幣、即將推出的去中心化交易所、社區共同基金等設計,Axie Infinity 成為了第一款建立在 NFT 上的、取得大量營收的游戲產品。
Axie Infinit 游戲由越南團隊 Sky Mavis 開發推出,Sky Mavis 是一家區塊鏈游戲初創公司,其推出的游戲產品建立在以太坊區塊鏈上。截至 9 月,Sky Mavis 發行的數字貨幣 AXS 總價值超過 300 億美元,目前公司擁有 21% 的貨幣總發行。其核心游戲 Axie Infinity,據 TokenTerminal 與 Sensortower 數據顯示,在 7 月 25 日至 8 月 24 日,NFT 區塊鏈游戲 Axie Infinity 收入達到 3.34 億美元,超過王者榮耀同期的 2.31 億美元。
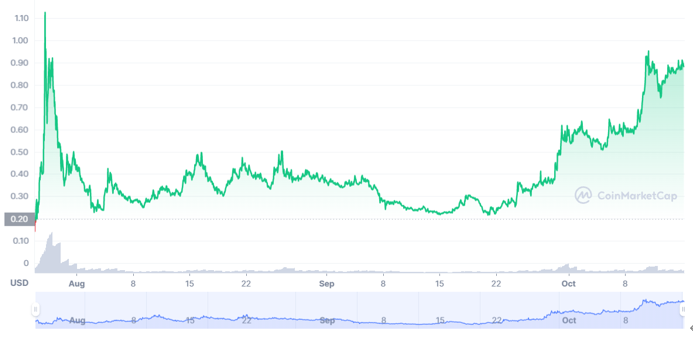
從 2021 年 Q1 開始,Axie Infinity 的收入數據與活躍玩家快速增長。2021 年 2 月 Axie 月收入 24 萬美元,8 月 1 日至 26 日收入 3.08 億美元,月復合增長率超過 309%,8 月 MAU 達 31.5 萬人。代表 Axie Infinity 股權的 AXS 幣價格也由 2021 年 2 月的 0.9 美元,增長至 9 月 30 日的 74.29 美元。據 dappradar 統計,7 月所有區塊鏈游戲中,Axie 的收入規模穩居第一,超出第二 8000 萬美元 ; 總交易量是第二名的 9 倍,8 月的數據在進一步擴大。
Axie 生態
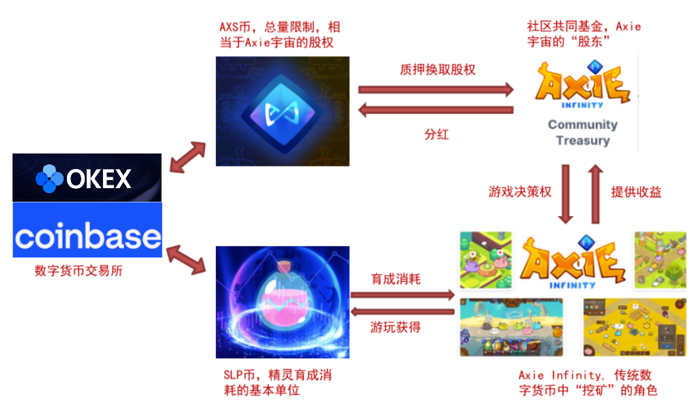
Axie 生態系統主要由 Axie、AXS 幣、SLP 幣、游戲玩家以及外部投資者構成。
Axie 中的數字資產
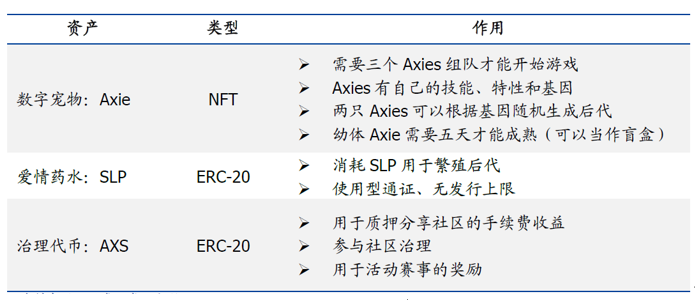
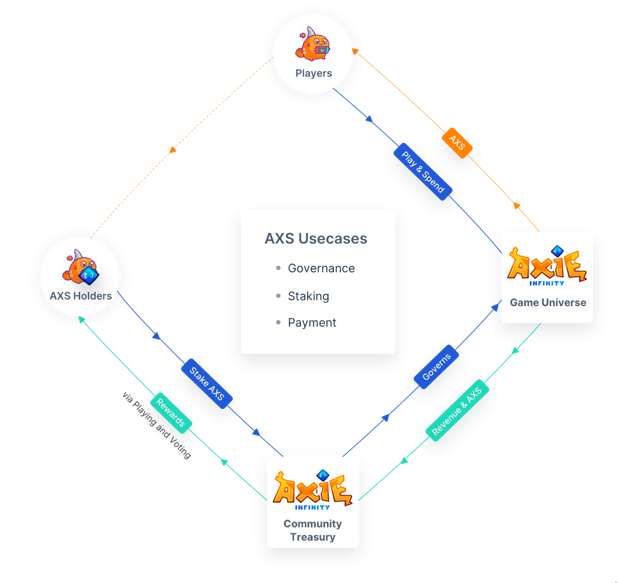
AXS 是 Sky Mavis 發行的數字貨幣,代表了整體 Axie Game Universe,也構成了 Axie 玩家間交互的最基本貨物。AXS 幣所代表的生態由玩家(AXS 持有者)、Axie 游戲與 Axie 社區共同基金構成。玩家通過交易以及游玩 Axie 游戲獲得 AXS 幣,同樣玩家進入游戲與培養寵物花費 AXS 幣。在游戲外,持有 AXS 幣的玩家可以「入股」共同基金,并且根據份額獲得對游戲決策的投票權,以及游戲提供的收益。
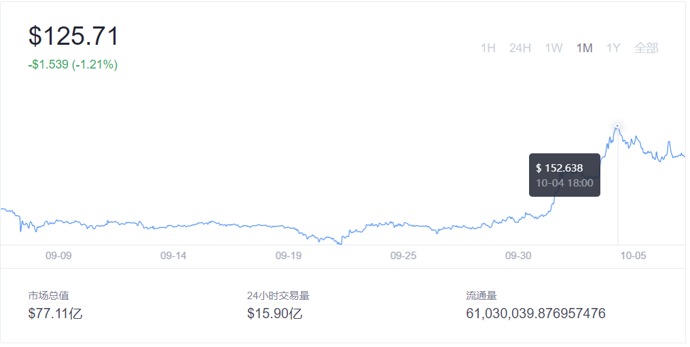
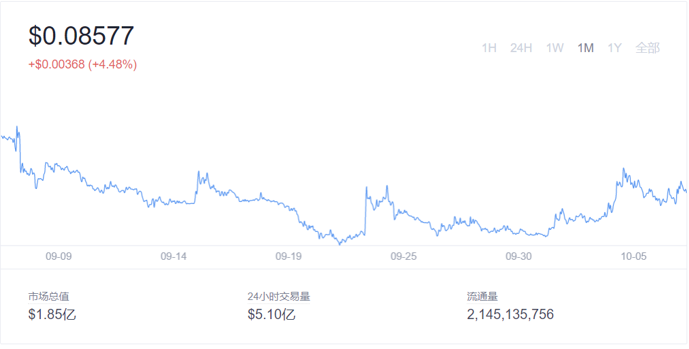
Axie Infinity 為基于以太坊的去中心化回合制策略游戲,玩家操控 NFT 小精靈 Axie 進行戰斗、繁殖,游戲大部分過程不需要和區塊鏈交互,這保證了對于游戲來說最重要的可玩性。
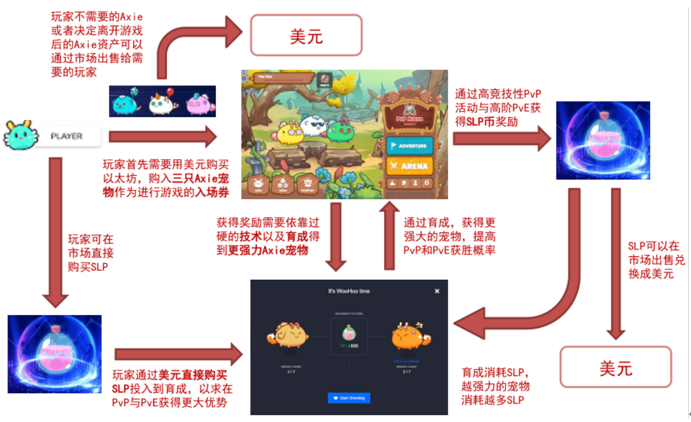
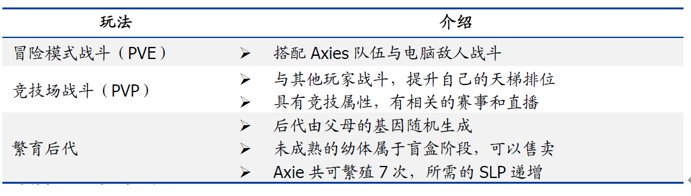
Axie Infinity 系統目前分為四大板塊,分別為育成系統、交易市場、戰斗系統和家園系統。
育成系統:
游戲玩家能用 2 只 Axie 配對繁殖出新的 Axie,它的屬性根據父母基因隨機而定。并且每只 Axie 只有 7 次繁殖機會,這也會成為影響出售價格的因素。每只 Axie 都有 4 個基本屬性,屬性偏重的不同決定了該只 Axie 在戰斗中的屬性。另外每只 Axie 由 6 個部位組成,它們決定了能夠使用的技能卡牌。這些部位被 3 個基因控制,分別是顯性基因 D、隱性基因 R1 和次隱性基因 R2。育成系統中,SLP 代幣的出現其實讓游戲形成了閉環,SLP 有產出渠道,也有消耗渠道,且可以交易。這就為廣大普通用戶提供了賺取收入的渠道,因為任何一個新 Axie 的誕生都需要消耗 SLP,且繁殖次數越多消耗量越大,對于基因比較好的 Axie 來說,后期繁殖時的消耗量將會比較可觀。新 Axie 的不斷誕生,為新玩家的進入提供了豐富的可選 Axie,且屬性不錯的 Axie 一般都不便宜,這為不斷誕生新的 Axie 提供了動力,也為不斷消耗 SLP 提供了動力。
交易系統:
官方統計顯示,8 月份,Axie Infinity 市場近 30 日內交易了 170 萬次,總交易額達到了 10.4 億美金,遠遠超出其他所有同類游戲,平均每只 Axie 的售價達到了 611 美元。在交易過程中 Axie Infinity 收取 4.25% 的稅,這也是游戲第二大收入來源。游戲參與方可以在官方的市場上可以直接購買 Axie,目前顯示的待售總數為 229443 個,可以通過左側的篩選框選擇不同種類的 Axie 進行購買,不同種類的 Axie 具有不同的特性,需要進行合理的搭配。
在與其他區塊鏈游戲的比較中,Axie Infinity 完整而平衡的經濟系統是他的最大亮點。在向元宇宙邁進的途中,如何利用虛擬貨幣實現一個完整的虛擬經濟體一直是重要問題之一。Axie Infinity 通過動態經濟平衡加上引入社區共同基金,對游戲主權去中心化來對這個問題進行了一次解答。根據統計,近 3 月內 SLP 增速為 378%,遠低于玩家的同比增速 674% 和交易量的同比增速 1243%。目前 SLP 總存量 9.5 億枚,價值 1.5 億美元。
戰斗系統:
Axie Infinity 的戰斗系統對于玩家來說最高頻的場景,也是游戲內收益的主要來源,需要下載客戶端才能參與,包括桌面、l0S、安卓。玩家擁有的 Axie 就是游戲中五顏六色的小精靈,每只擁有不同種類的技能,并且可以通過育成改變。戰斗風格強調能量、循環卡組、高度配合的 Combo, 也擁有卡牌游戲中常見的組合技與 Chain,這也會隨著季度不斷更新卡牌種類與內容。戰斗牌組由 3 個 Axie 的 12 張技能牌 * 2 組成。起始手牌有 6 張手牌和 3 點能量,之后每回合抽 3 張牌,增加 2 點能量。與當前市面上的卡牌游戲對比,Axie 更加和網易的百聞牌相似,區別點在于弱化了戰斗中的隨機要素,將更多的隨機性賦予了育成部分。對于普通玩家來說,游戲最重要的收益來源于游戲的每日任務。Axie 通過戰斗獲得的 SLP 代幣獎勵,而 SLP 也是 Axie 繁殖的必須品,如果不想繁殖就可以通過 Uniswap 賣出換取美金。根據 New York Times 的報道,在東南亞國家,一些家庭可以依靠賺到的 SLP 來維持生計。通過進行戰斗賺取 SLP,然后在市場中出售,這一流程已經在菲律賓、越南等地形成了流水線工作室。
家園系統:
家園系統是很多區塊鏈游戲中的必備角色,因為土地的數量基本上一定是有限的,這與鏈的基本邏輯相貼合,游戲很容易以 NFT 的形式將每一塊地標注。截至 2020 年底,出售土地的收益是 Axie Infinity19-21 年初收入的最大來源。每一塊家園上都產出各種資源,這個資源對提升用戶參與游戲的獲得感及提升各種屬性(比如 Axie 升級)都會大有幫助,每日參與家園建設也能獲得固定的 SLP 返額,這也是用戶購買土地的基本邏輯。
Axie 的經濟模型
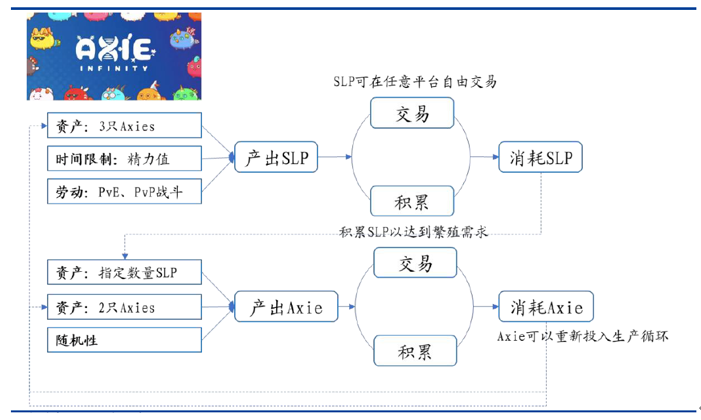
YGG 是一家于 2020 年 8 月成立的菲律賓游戲公會(亦稱打金公會),其創始人 Gabby 是 Axie Infinity 的資深玩家,擁有近 18 年移動游戲開發的經驗,曾創立手游開發工作室 Attitude Games。去年疫情爆發、經濟下行時期,Gabby 見證 Axie Infinity 如何幫助菲律賓玩家賺取生活費用,因而決定創辦游戲公會 YGG,以幫助那些沒有鏈游經驗的新用戶進入市場。
出借進入游戲所需的三只 Axies、對新玩家進行培訓是 YGG 帶動 Axie Infinity 再次爆發的根源所在,前者使玩家以近乎零成本的方式進入游戲,后者則幫助玩家降低學習門檻以及時間成本,這一系列舉措即為 YGG 所稱的獎學金計劃。在該機制下,游戲收入帶來的收益由玩家、社區經理(培訓玩家)與公會持有,比例分別為 70%、20%、10%。
數據顯示,菲律賓玩家每月通過 Axie Infinity 可賺 500 美元,這相當于當地最低工資的 2 至 3 倍,許多失業者以及沒有找到工作的大學生因此獲得經濟來源。SLP 實際上可以兌換為菲律賓比索,因此人們將時間花在玩游戲和收集游戲獎勵,以及將其兌換為現金上。
2021 年 7 月 28 日,YGG 在 MISO 平臺發行原生代幣,允許持有人參與公會未來的治理與決策,標志公會向 DAO 轉型。發行代幣后,游戲公會 YGG 成為所有權分布于全球的營利性 DAO,類似于鏈上公司。公會中的社區經理相當于公司員工,通過培訓新玩家獲益,并為公會帶來收益。當公會成員與玩家增多,整個公會的收益能力也將升高,從而推高公會代幣價值。而當公會代幣價值上漲,包括成員、玩家在內的代幣持有者都將獲益。
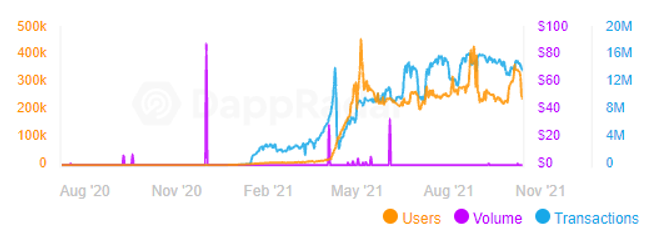
Alien WorldsAlien Worlds 是 WAX 鏈上的一款集合質押、挖礦、戰斗等元素于一身的綜合類鏈游,并將 DeFi、NFT 和元宇宙融合到游戲當中。Alien Worlds 為玩家創造了 2055 年的虛擬世界,玩家可以在 6 個星球當中探索、挖礦和對決,每個星球都是一個去中心化自治組織(DAO)星際,玩家可以通過戰斗進行星球殖民。在游戲中通過挖礦來賺取 Trilium (TLM),每次挖礦時會有機會挖到 NFT。進入游戲后,玩家會先獲得系統自帶的免費挖礦的工具,獲得的代幣 Trilium 可以用來質押到游戲內的六個星球中。此外,還可以報名成為星球理事候選人,成功后,玩家就可以統治這個星球。NFT 游戲卡也會隨著時間的推移,不斷推出更多不同的玩法,包括通過「閃耀」來升級卡牌以及在格斗游戲中作戰。與 DeFi 項目的流動性挖礦不同,參與 Alien Worlds 挖礦不需要質押代幣,只要注冊賬號就可以參與挖礦。
游戲策略:
選擇角色形象
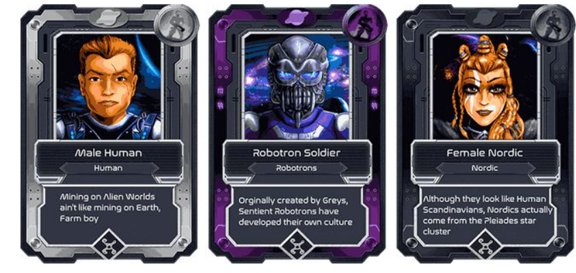
游戲中的角色形象被稱為 Avatar,玩家可以選擇喜歡的 Avastar 進行 NFT 挖礦。角色形象包括人類、灰色人、爬行動物、小綠色人、北歐人和機器人。玩家選擇 Avatar 后設置用戶名即可參與游戲。
選擇土地
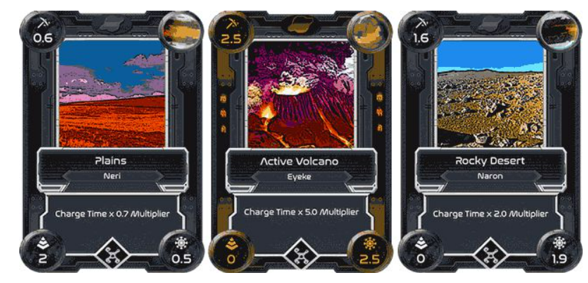
土地是 Alien Worlds 重要的組成部分,是獲得收益的基礎。玩家可以選擇自己想駐扎的星球,目前有 6 個星球可供玩家選擇。在選定星球之后,玩家既可以在自己購買的土地上挖礦,也可以去其他玩家的土地上挖礦。因此,玩家既可以當礦工,也可以做「房東」。玩家擁有土地,便可以允許其他玩家在其土地上挖礦,系統默認土地擁有者可以從中獲得 20% 的挖礦獎勵。如果土地擁有者認為自己的土地很有價值,可以將該比例提高。
選擇挖礦工具
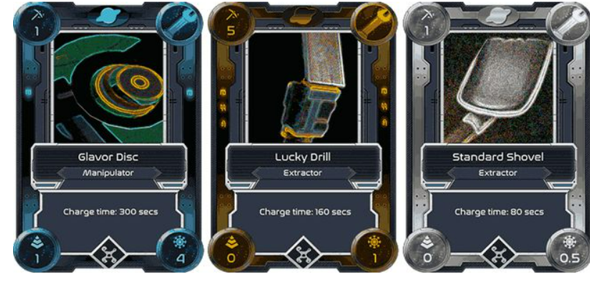
在選定挖礦的土地之后,玩家需要選擇合適的挖礦工具。玩家通過挖礦能夠獲得 TLM 代幣獎勵以及 NFT,因此玩家在選擇工具時需要考慮三方面的因素:挖礦效率、充電時間和獲得 NFT 的幾率。
玩家對決
Thunderdome battle 是 Alien Worlds 正在開發的功能,NFT 道具中的小卒和武器可以在這個功能中使用。首先玩家需要選擇小卒和武器,每個小卒的攻擊力、防御力和戰斗特點都不同,所需要配備的武器也不同。玩家需要挑選出自己陣中實力最強的角色和其他玩家進行戰斗。配備完畢后,玩家需要選擇星球進行戰斗,每個星球對于戰局的能力加成是不同的。玩家還可以選擇道具并下達指令。指令包括:侵略、防御、攻擊最強的、攻擊最弱的。
游戲代幣:
TLM (Trilium)是 Alien Worlds 的原生功能型代幣,可用于星球治理、抵押采礦、游戲貨幣、游戲上的激勵措施和購買 NFT 等。游戲玩家可以通過挖礦賺取 TLM,每次挖礦時還有一定幾率挖到 NFT,游戲也支持玩家將獲得的 NFT 和 TLM 兌換成法定貨幣。同時,Alien Worlds 的 DAO 通過抵押以及豐富的功能來實現統治星球的目的。
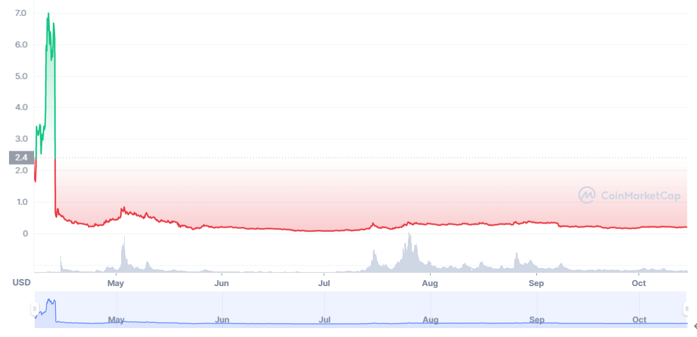
Splinterlands 是一個卡牌+戰斗的策略游戲,作為已經在 Hive (原 Steem 鏈的分叉)上運行 3 年的鏈游,其游戲機制、優質的畫質、玩法的多樣性已經獲得眾多忠實玩家,后期補充的 NFT、土地出售等玩法將有更大的想象空間。
游戲策略:
卡片:開始游戲前,Splinterlands 會借給你一套可用于戰斗的入門卡牌,讓你學習初級的卡牌知識。如果要擁有屬于自己的可玩 NFT 卡系列,需要支付 10 美元來購買召喚師的法術書。這種模式可以防止卡片的貶值。卡片有兩種類型:召喚師和怪物。
戰斗:挑戰其他玩家,從頂部的戰斗按鈕進入,有兩種模式:匹配或排位。每場戰斗都包含有關對戰對手、法力值和和一些特殊信息,特殊信息包括從限制隊伍到某個碎片或禁止飛行怪物戰斗,接著需要為團隊選擇陣型。
經濟模型(Play-to-Earn):
排位爬榜。Splinterlands 上的所有玩家都屬于一個聯盟,并且在其中包含一個等級。越往上,獲得的獎勵就越多。如果與評分較高的對手較量會獲得更多獎勵。
賽季獎勵。Splinterlands 分季節運行,通常需要大約 15 天。進入最高級別的聯賽獲得最大利益,因此請在分配獎勵之前利用時間。
從市場銷售中賺取收益。官方建立了銷售規則:金卡和更高的稀有性等于更高的價值。不過,還有一些其他細微差別。讓我們來看看市場卡片的剖析。
游戲中的資產類型:
卡牌。這里沒有多余的說明,選擇一些來增強你的卡組,保留重復的以升級和出售或將其余的轉換為 DEC。應該注意的是,獎勵卡屬于單獨的版本,因此其中一些可能會在以后升值。
藥水。使用這些來提高稀有卡片的掉落率,獲得更多戰利品箱或獲得神秘獎品。
暗能量水晶 (DEC)。可交易的代幣,通過贏得排名戰、解鎖戰利品箱和在市場上銷售卡片而獲得。主要在游戲內購買各種卡包、土地、道具、提升個人排名等等,目前總發行量超過 1 萬億個。
治理通證 SPS。為了促進游戲的長遠持續發展,官方在初期會投入眾多 SPS 在游戲中獎勵給玩家,初期將保持 3750 萬個 / 月的投放,這部分游戲內的獎勵將持續 65 個月,每月衰減 1%,這意味著玩家通過游戲可以賺取到很多 SPS。
Illuvium:基于以太坊構建的 RPG 和 NFT 收藏游戲,游戲的核心機制在于玩家通過打怪升級來捕獲野獸,并將其鑄造生成 NFT,然后放到交易市場中賣出獲利。目前游戲尚未上線,預計將于第三季度末或第四季度在 Immutable X 上啟動。
背景設定:
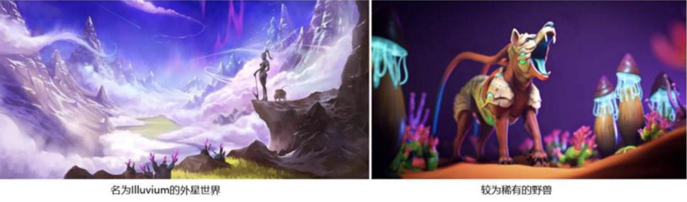
Illuvium 以科幻為游戲背景,設定所有玩家都是一艘墜毀在外星世界的星際飛船上的幸存者,玩家的任務就是前往世界的各個地區,尋找野獸(Illuvial)并與之交戰,贏家可以捕獲野獸,提升等級,然后進入更危險的地區或者與其他玩家交戰,贏取更稀有的野獸將其鑄造成 NFT;但如果玩家失敗,將會失去其擁有的野獸或 NFT。
核心機制:
Illuvium 外星世界中存活著 100 多種野獸,它們的攻擊力不同,稀有性也不同。不過,每種野獸的攻擊力和其稀有性相關,越稀有的野獸,攻擊力越強。每種野獸都具備 2 個基礎屬性:親和力、職業類別。
對于所有剛進入游戲的新手玩家,可以通過游戲任務來免費獲取一些碎片,用于捕獲野獸幼崽,然后通過不斷的戰斗來升級自己的野獸。而對于不想耗費時間,直接加入戰斗的玩家,可以用 ETH 在游戲內購買裝備,購買費用將直接發送到 Illuvium Vault。
冒險:玩家在 Illuvium 游戲中的各個地區探險,試圖尋找并捕獲野獸。
競技對戰:玩家可以找其它玩家對戰,系統會為其隨機匹配技能相似的對手。此外,不相關的玩家可以觀戰,并下注賭勝敗方。
游戲將發布一個在線交易市場 IlluviDEX,供玩家買賣游戲內的所有 NFT。玩家需要捕獲等級越高,稀缺性越強的野獸,將其鑄造生成 NFT,可在市場中售賣出更高的價位。
根據其當前設定,游戲的核心吸引力在于野獸的稀缺性,也就是其對應的 NFT 稀缺性及背后的市場價值認可度。游戲中稀有野獸的種類和數量決定了野獸的稀缺性,而由野獸鑄造生成的 NFT 背后的市場認可度,則由玩家的 Fomo 程度來衡量。
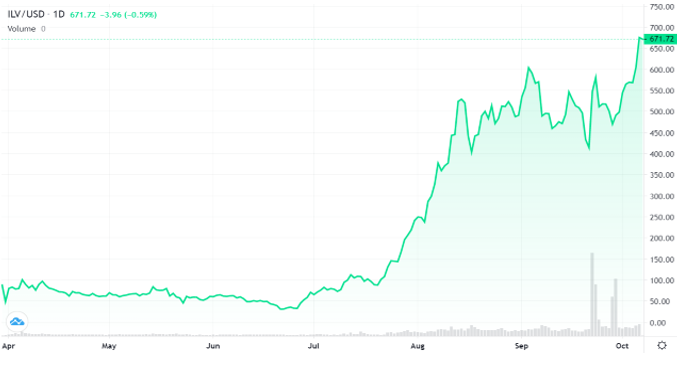
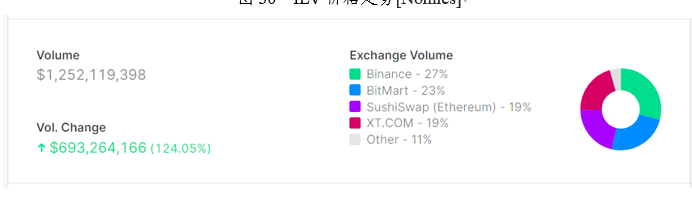
Illuvium 的代幣為 ILV:
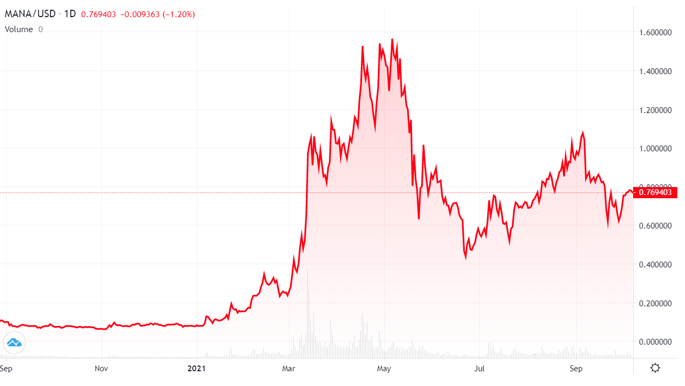
Decentraland 是第一個基于以太坊的虛擬世界,用戶可以在其中創建、實驗并從他們的內容和 / 或應用程序中賺錢。
主要場景:在 Decentraland 中,用戶可以隨意探索,還能夠通過以太坊區塊鏈平臺購買土地,成為這片土地的擁有者,擁有對土地的所有權,并決定土地上發布的內容,比如 3D 場景、游戲系統等,創造出獨一無二的使用體驗。
通過與數字錢包(如 Metamask)簡單交互,用戶便可以進入游戲,在 Decentraland 中自由創建個人形象、與其他用戶互動社交、參與音樂會或藝術表演等娛樂活動并在數字土地上建造房屋等。
經濟系統:項目中主要有兩種數字資產:領地以及 MANA 代幣。領地是存儲在以太坊智能合約中的不可替代的、可轉移的 NFT,領地所有權是一種身份認證系統。
MANA 是 ERC20 代幣,可在游戲中購買土地,也可以購買虛擬游戲商品和服務。初始土地 1000 MANA (當時約 1000 美元)就可購買一塊土地。用戶可以二次銷售土地,且土地的價格將根據位置的不同以及建設程度的不同而產生差異。
同樣,用戶對自己領地有完全的控制權,可以在在領地上創造出獨一無二的使用體驗,并可以依靠開發平臺內容和程序體驗進行經營,為自己的內容獲取 MANA,創造利潤。
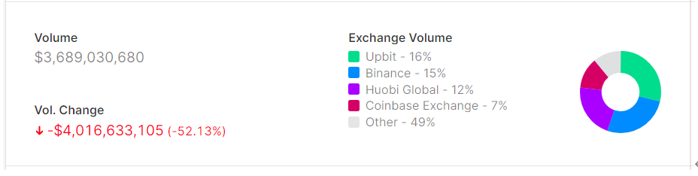
主要場景:Sandbox 的核心機制是 Play-to-Earn 的沙盒游戲。沙盒游戲簡單來講就是:游戲本身沒有主線劇情,沒有唯一的終點,而玩家則在游戲中通過探索與建設,體驗游戲的樂趣。就像 Roblox 一樣,Sandbox 以在游戲里打造游戲為主線,致力于把他做成一個娛樂世界。
經濟系統:在 The Sandbox 這一虛擬世界中,主要有三大類資產:土地 LAND、代幣 SAND、NFT 資產類(人物、道具等),這幾類代幣構建了 The Sandbox 的經濟體系。
土地 LAND:The Sandbox 中的土地 LAND 共有 166,464(408 * 408) 塊,每塊地(1 * 1)都是一個 ERC721 代幣。玩家可以購買土地利用工具 Game Maker 自行開發并發布,也可以租給其他游戲開發者獲得租金,知名 IP 的 ESTATE 周邊土地價格普遍比較高。玩家可以在 Sandbox 的集市(Market)和 Opensea 等交易平臺買入。第三方開發者只有擁有了土地(或買或租)才能在其上開發游戲,讓用戶娛樂或者做任務賺錢,從而產生收入。如果游戲實在無法賺錢,第三方開發者可以賣出或租賃手中的土地,讓其他開發者使用。
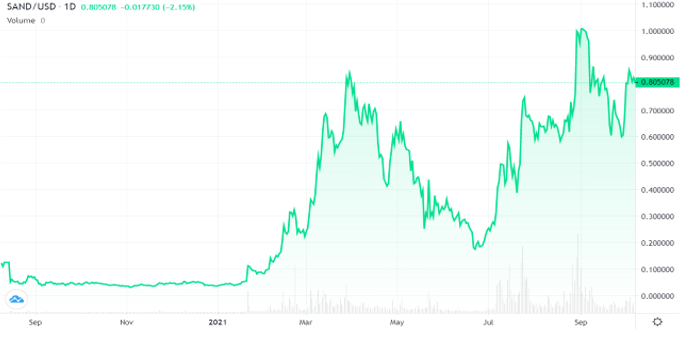
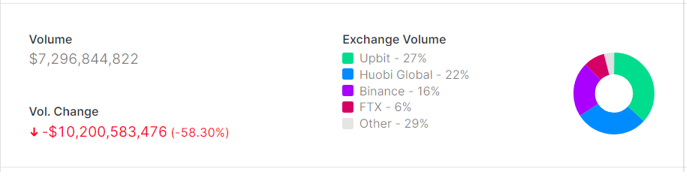
平臺代幣 SAND:Sandbox 的平臺代幣是 SAND,是一種 ERC20 代幣,總供應量 30 億枚,目前流通量為 7.05 億枚(流通率 23% 左右)。SAND 主要功能包括交易、治理和質押,所有以 SAND 代幣進行的交易額的 5%(交易費用) 將分配 50% 給質押池,作為質押 SAND 代幣的代幣持有者的獎勵,50% 給「基金會」;基金會提供資助來激勵平臺上的高質量內容和游戲制作。
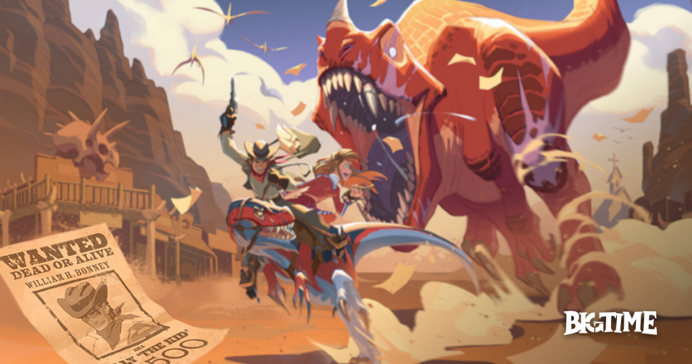
Big Time 是一款多人在線動作角色扮演游戲,玩家可以在這個世界里創建自己的角色、選擇種族和技能、探索地圖,并進行組隊、對戰、生產、交易等多種社會行為交互。
BigTime 為 3A 級大作,開發團隊成員來自堡壘之夜,使命召喚、戰爭機器、榮譽勛章、戰神、魔獸等游戲,CEO 是 Decentraland 的聯合創始人。目前能夠參與到這個游戲的方式,就是其內測資格 NFT 化。
Big Time 將采用 Unreal 引擎,根據官方 Discord 消息,Big Time 首次向玩家開放內測預計將于 2022 年第一季度啟動。
Ember Sword (開發中)Ember Sword 是一款由丹麥游戲開發商 Bright Star 自 2018 年開始開發的一款基于區塊鏈技術的多人在線角色扮演類游戲(MMORPG),希望通過 NFT 解決傳統 MMORPG 稀有物品無法變現的問題,致力于打造一個由玩家社群驅動的游戲生態,讓玩家通過游戲活動賺取收益。
游戲玩家可以創建一個角色并選擇一個國家,可以使用選擇的武器冒險進入神秘世界,通過擊敗怪物和其他玩家來證明其在戰斗系統中的價值,或者作為一個商品和稀有物品的和平尋覓者探索整個游戲世界,或者使自己成為一個提煉者和工匠來參與游戲。
據FxAjax消息:Ember Sword 目前處于預測試階段,正在內部測試游戲引擎的功能以及各種網絡功能,計劃在今年晚些時候向社區開放引擎技術的 alpha 測試,更多以游戲玩法為重點的 alpha 將于 2022 年推出。2022 年初,Ember Sword 將開放 Solarwood 的首都,這是其計劃發布的第一個國家,用于 alpha 測試。在 2022 年剩下的時間里,我們將添加 Solarwood 的剩余部分。其他國家將遵循相同的流程,目前計劃在 2023 年及以后發布。
RobloxRoblox 并不是鏈游,在此做介紹,主要是因為其構建了一種新的模式 Create-to-Earn。Roblox 是一個沙盒游戲平臺,主要面向兒童和青少年,允許孩子們創建 3D 世界和游戲,平臺的核心是其仿真引擎,展示一個類似樂高的虛擬世界。
據招股書介紹,Roblox 的故事始于 1989 年,當時 Roblox 創始人 David Baszucki 和 Erik Cassel 編寫一個名為 Interactive Physics 的 2D 模擬物理實驗室,此實驗室隨后將影響為 Roblox 奠定基礎的方法。世界各地的學生都使用「互動物理學」來了解兩輛汽車如何撞車,或者如何建造可破壞的房屋。
在 Roblox 完全由用戶生成的 3D 數字世界中,他們共同玩耍,學習,交流,探索和擴大他們的友誼,Roblox 將這種新興類別稱為「人類共同體驗」,Roblox 平臺由用戶生成的內容提供動力,并從游戲,娛樂,社交媒體和甚至玩具。底層的 Roblox 平臺三個元素:1,Roblox 客戶端的 3D 應用程序,面向用戶;2, 允許開發者和創造者構建、發行和運行 3D 內容的 Roblox Studio 工具集;3, 為平臺提供動力的 Roblox 云服務和基礎設施。通過這三個元素,Roblox 實際上為開發者和用戶各自搭了場子:為開發者提供實用、好用的創作工具,幫助他們生產出有趣的內容和場景,從而吸引用戶來體驗,進而通過良好的口碑和宣傳,吸引更多的人一同參與。
Roblox 平臺有一套運行穩定的經濟系統,覆蓋內容的創作與消費 平臺有一套運行穩定的經濟系統,覆蓋內容的創作與消費。Roblox 的經濟系統建立在一種名為 Robux 的貨幣上,可以通過 Roblox 客戶和 Roblox 網站購買。Roblox 與多種支付方式和禮品卡發行方達成合作,包括亞馬遜、蘋果、ePay、PayPal 等。
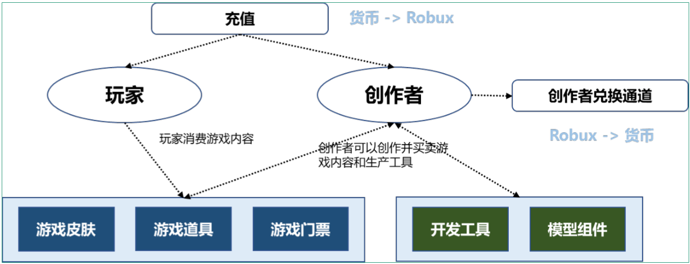
Roblox 平臺的代表性游戲包括:Adopt Me、Royale High、Welcome to Bloxburg、Work at a Pizza Place 等。Roblox 收入來源包括:會員訂閱服務、付費游戲的銷售、游戲內虛擬商品的銷售。
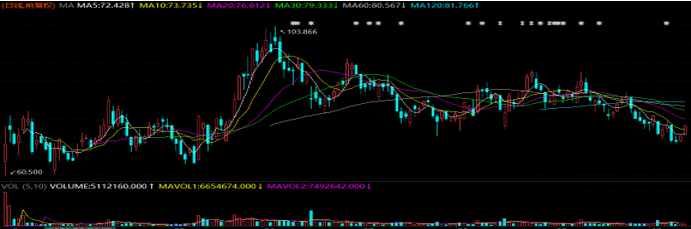
2021 年 3 月 10 日,Roblox 成功登陸紐交所,當日最高暴漲 65%,上市首日市值便突破 400 億美元。
隨著 Unity、Unreal 等 3D 數字內容制造技術的發展,以及相關 VR、AR 軟硬件技術的成熟,預計游戲將成為區塊鏈應用的主要呈現形式之一。游戲行業在更加精細的視覺效果、虛擬世界構建、自動化生成、用戶自主創作、社交模式等各方面進行積極嘗試,并已經出現了 Roblox 等用戶創作和社交平臺,預計行業將在開放世界、UGC 平臺、社交游戲、虛擬貨幣等品類上作出持續創新和進化,后續將誕生大量 3A 級鏈游,游戲類型也將深入拓展到 RPG、競技類等領域,滿足玩家更高的游戲體驗。
具有新型模式的游戲公會的出現,給鏈游行業帶來了新的業態變化。傳統的游戲公會更多聚焦在宣發與游戲游玩經驗溝通方面,新型游戲公會通過為暫不具備鏈游門檻條件的玩家提供必要的條件,并為初始玩家提供專業的培訓,從玩家獲得的最終收益中進行分成的模式來促進游戲生態的發展。
當前 Play To Earn 的模式為鏈游的業態發展提供了有力的支撐,而從 Decentraland、Roblox 可以看到 Play To Earn 后續可能的一個走向,以虛擬創作為玩家帶來新服務及經濟收益的 Create To Earn 模式。其賺錢效應主要是通過創作者為玩家提供增值服務實現的,也就是 Create To Earn。創作者通過打造游戲世界,打造皮膚、道具出售給玩家,從而增強的玩家的游戲體驗。這使得創作者能夠通過虛擬創作,獲得現實中的收益,沙盒游戲開始邁向 UGC 平臺。在經濟激勵下,用戶的創作被激發,這種以玩家創作為主導,帶來了沉浸式體驗和社交場景,已經看到了后續區塊鏈生態新的增長點的雛形。
(注:本文不代表任何投資建議)
參考資料
1.https://zhuanlan.zhihu.com/p/401910610 (GameFi 知乎)
2.https://www.tuoniaox.com/news/p-507913.html (發展階段)
3.https://zhuanlan.zhihu.com/p/110172455
4.《Play2Earn: How Blockchain Can Power a Paradigm Shift in Building Game Economies》
5.《2021 年全球游戲市場報告》Newzoo
6.《區塊鏈 元宇宙 (四)-GameFi 賽道崛起 , 元宇宙踏上破圈征程》國盛證券
7.《從游戲到元宇宙系列報告 2:爆款 NFT 游戲 AXIE 以太坊區塊鏈的元宇宙探索》中信證券
8.《Axie Infinity WhitePaper》
9.https://m.hugangcaijing.com/news/13729.html
10.《元宇宙》 2021 年,中譯出版社
11.https://www.bilibili.com/read/cv12443336
12.https://blog.51cto.com/u_15329020/3721208
13.https://decentraland.org/
14.https://www.sandbox.game/en/
15.https://embersword.com/
16.https://bigtime.gg/
 jay
日本FSA拟允许银行投资比特币与加密资产,重塑零售加密市场格局
eToro推24/5美股期货交易及资产代币化布局,助力开放全球市场
21Shares携手法国兴业银行,强化德国及东欧市场加密ETP流动性
OKX整合PayPal支付系统,助力欧洲用户无缝购买加密资产,巩固MiCA监管合规地位
Mogo斥资入股Digital Commodities,加码比特币与黄金储备策略,强化双轮增长模式
PayPal将PYUSD扩展至Stellar网络 革新跨境支付与PayFi应用
Moomoo推出Moomoo Crypto:进军美国加密货币市场
eToro新增29种加密资产,含17种高风险实验性代币
PayPal携手TerraPay:2025年中东非洲跨境支付新突破
Broadridge推出数字资产解决方案:助力金融机构合规扩展加密市场
CME集团6月30日推出现货报价期货:比特币、以太坊及标普500等长达5年持有
eToro推出加密资产转账与兑现功能:比特币、以太坊可无缝投资多资产
21Shares在纳斯达克斯德哥尔摩上市三款领先加密ETP:比特币费用低至0.21%
nxtAssets GmbH携手SIX推出比特币与以太坊ETP:加密资产交易总数达398
Ben Bilski 2025年新动作:打造颠覆性加密货币交易平台
Clearstream携手Crypto Finance推出加密资产托管服务,德意志交易所集团引领机构投资者新风潮
PayPal任命Joy Chik为董事会成员:微软高管助力全栈商务API转型
西班牙BBVA获批推出比特币和以太坊交易服务,零售客户可通过手机银行直接管理加密资产
MIH推出比特币小时二元期权BTCRB,MIAXdx创新再升级
Bybit遭遇重大黑客攻击,15亿美元数字货币被盗
