


Tranchess 通過將單個投資品類拆解成若干個衍生品投資工具來滿足不同風險偏好的投資需求,同傳統金融中的「融資型分級基金」類似。
撰文:Mint Ventures
報告要點要點概括Tranchess 是一個面向加密貨幣投資者的資產管理平臺,目前為 BSC 鏈上用戶提供基于 BTC 資產的高收益資管產品。主打分級基金概念,但目前為止,其分級子基金并沒有受到用戶的喜愛。用戶主要需求是持有母基金代幣 (BTC 被動指數基金) 以獲取平臺代幣激勵,極少用戶會持有風險分級后的子基金代幣。
主要風險項目運營風險:項目是否可以帶來長期可持續的利潤,目前還有待驗證。當前用戶在平臺上并沒有明顯分級需求,單純被動指數基金并不能維持當前高額利率回報。
代幣解鎖風險:目前約 57% 平臺代幣 CHESS 被質押,平均鎖定時間為 4 個月,年底將迎來大額拋壓。
估值當前平臺規模約 30000 個 BTC,項目全稀釋估值為 9 億美元。在當前平臺收益以管理費為主情況下,項目價值顯著高估。
項目基本情況Tranchess 是一個面向加密貨幣投資者的資產管理平臺,為用戶提供挖礦、借貸和交易功能。Tranchess 通過將單個投資品類拆解成若干個衍生品投資工具 (包括約定收益份額和杠桿份額) 以滿足不同風險偏好的投資需求,同傳統金融中的「融資型分級基金」十分類似。
Tranchess 在 BSC 鏈上發行,其平臺代幣為 CHESS。
業務介紹在介紹 Tranchess 的實現機制之前,先簡單介紹下分級基金。
「分級基金」是指在一個投資組合(母基金)下,通過對母基金收益和凈資產進行分層拆解,從而形成兩級或多級呈現差異化風險收益表現的基金份額(子基金)。
分級基金各個子基金的凈值與份額占比的乘積之和等于母基金的凈值。
例如拆分成兩類份額的母基金凈值 =A 類子基凈值 X A 份額占比 % + B 類子基凈值 X B 份額占比 %。
如果母基金不進行拆分,其本身是一個普通的基金。
分級基金的一種常見類型是融資型分級基金,通常子基金分為約定收益 A 類子基金和杠桿份額 B 類子基金,其中持有 B 類子基金的人每年向 A 類子基金的持有人支付約定利息,至于支付利息后的總體投資盈虧都由 B 子基金承擔。
以某融資分級模式分級基金產品 X (X 稱為母基金)為例,分為 A 類子基金(約定收益份額)和 B 類子基金(杠桿份額),A 類子基金約定一定的收益率,基金 X 扣除 A 類子基金的本金及應計收益后的全部剩余資產歸入 B 類子基金。當母基金的整體凈值下跌時,B 類子基金的凈值優先下跌;相對應的,當母基金的整體凈值上升時,B 類子基金的凈值在提供 A 類子基金收益后將獲得更快的增值。
B 類子基金相當于從 A 類子基金借錢,獲得一定杠桿能力。A:B 的比例越大,則杠桿越高。B 類子基金擁有更為復雜的內部資本結構,非線性收益特征使其隱含期權。
分級基金通過母基金拆分成子基金的模式,可以滿足不同風險偏好投資者的復雜投資組合需求。
Tranchess 平臺產品通過借鑒傳統金融世界中的融資型分級基金模式,為加密貨幣市場提供能夠滿足不同風險偏好用戶投資需求的理財產品。
Tranchess 實現機制Tranchess 1.0 是直接跟蹤 BTC 表現的基金。理論上,Tranchess 可以跟蹤任何單個加密資產或一籃子加密資產。
Tranchess 由三個分級代幣(QUEEN、BISHOP 和 ROOK)及其治理代幣 CHESS 組成。每一個分級代幣旨在滿足不同用戶群體的需求:穩定收益(BISHOP)、杠桿投資(ROOK)和 簡單持有(QUEEN)。
QUEEN、BISHOP 和 ROOK 的鑄造過程:
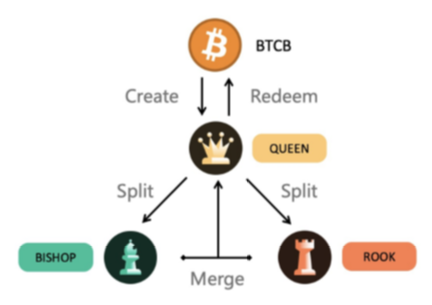
用戶通過質押 BTCB (BSC 鏈上的錨定比特幣產品)進行 1:1 鑄造 QUEEN。QUEEN 可以用于拆分成 BISHOP 和 ROOK,持有 QUEEN 的用戶可以選擇是否進行拆分。一個 QUEEN 可以拆分為 0.5 個 BISHOP(約定收益子基金) 和 0.5 個 ROOK(杠桿子基金),0.5 個 BISHOP 和 0.5 個 ROOK 可以合并成 1 個 QUEEN。
如下圖所示:
QUEEN、BISHOP 和 ROOK 均可以通過 Tranchess 平臺上的交易所進行二級市場交易流通。無論你是否擁有 BTCB,都可以使用 USDC 在該平臺二級市場上購買以上代幣。
當用戶鑄造出 QUEEN,可以選擇不進行拆分并簡單持有被動指數基金;也可以選擇進行拆分,并賣出手中的 BISHOP 代幣,持有 ROOK 代幣,這樣既保持了同等 BTC 做多頭寸,又獲取了更多流動性資金。
QUEEN-BTC 被動指數基金QUEEN 可以理解為母基金的代幣,每個 QUEEN 都代表母基金的一部分。而母基金投資標的是 BTCB (BSC 鏈上的錨定比特幣產品),相當于跟蹤 BTCB 的指數基金。 QUEEN 的凈資產總價值 = 比特幣價值 — 管理費用。
擁有 QUEEN 等于擁有等額的 BTC,并且還能額外獲得平臺幣 Chess 的獎勵。
BISHOP-低風險偏好基金BISHOP 就像一個高收益儲蓄賬戶,BISHOP 持有人將自己的流動性資產借給 ROOK 持有人,每天只賺取無風險的利息收入,其凈值不受 BTC 二級市場價格波動的影響。BISHOP 每周的收益率基準是一個預先確定的數字,由前一周 VENUS 平臺的 USDC 貸款利率作為基準。另外,社區還會對 BISHOP 進行額外的利率激勵。
BISHOP 每日利率 = VENUS 前一周貸款利率 /7 + 社區激勵利率 /365
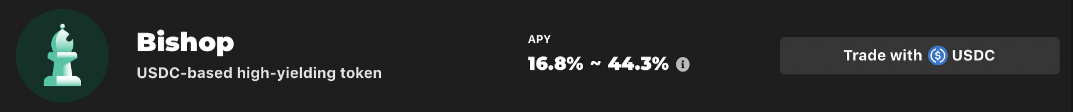
因為 BISHOP 的所有資產流動性都借給了 ROOK 子基金,其資產利用率始終是 100%。因此,BISHOP 的利率可以根據借貸平臺的貸款利率 (高利率端) 而非出借利率作為基準。當前利率在 16.8%~44.3% 之間,近期 VENUS 平臺的 USDC 的貸款利率在 10% 左右,當前平臺穩定幣利率超過其它借貸平臺和杠桿平臺。
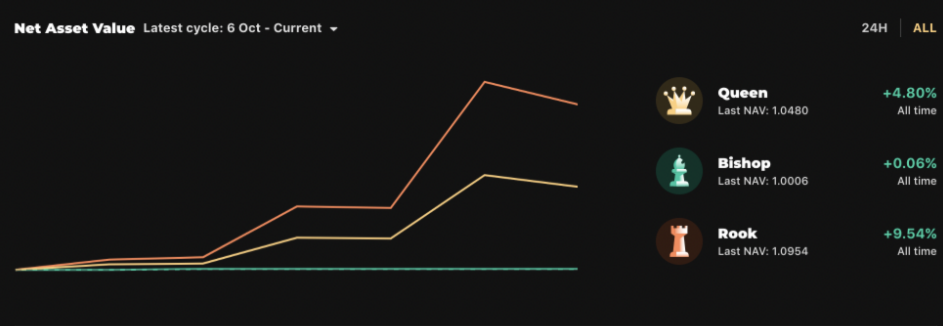
ROOK 是另一個子基金的對應代幣,ROOK 持有人每天向 BISHOP 持有人借款,以獲得 2 倍左右的杠桿。下圖中橘色部分為 Rook 凈值曲線,綠色部分為 BISHOP 凈值曲線。
與目前市場上的杠桿產品不同, Tranchess 通過一種再平衡機制,大幅度降低了杠桿產品面臨的清算風險。理解再平衡,才能理解 Tranchess 的機制核心,后面將詳細介紹。
平臺費用資金管理費:每年 1%
Queen 鑄幣費:0
贖回費用:本金 0.2%
Queen 拆分 / 合并費:本金 0.05%
再平衡定義再平衡是將 QUEEN、BISHOP 和 ROOK 的 NAV(基金凈值) 重置為 1 的過程。重置過程中三種代幣的數量也會被調整,以保證每個人持有總基金價值不變。當 NAVRook/NAVBishop 的比例低于 0.5 或者高于 2 時,將開啟再平衡重置過程。
具體機制假設分別有三類不同風險偏好的用戶分別持有以下數量的資產:
Alice 持有 1000 個 QUEEN;
Bob(低風險偏好者) 持有 1000 個 BISHOP;
Carol(風險偏好者) 持有 1000 個 ROOK。
PS:ROOK 基金杠桿 =(ROOK 總資產價值+BISHOP 總資產價值)/ ROOK 總資產價值
市場下跌引起的再平衡某天市場下跌,QUEEN 凈值跌到 0.75,ROOK 凈值跌到 0.46,此時 NAVRook/NAVBishop < 0.5,開啟再平衡。平衡對比結果如下:
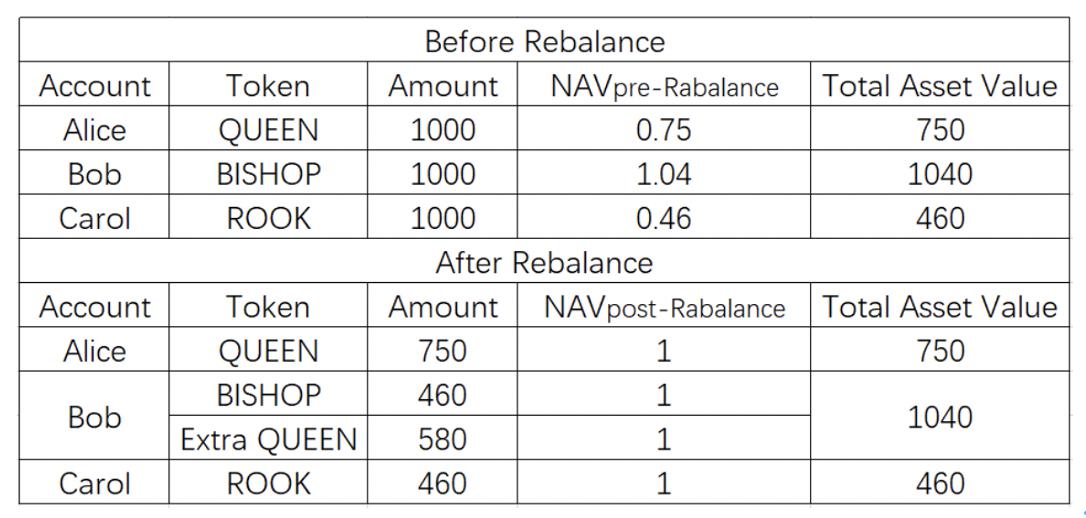
再平衡之后,所有人持有資產總價值不變,但 Bob 的資產結構產生了變化。
Alice 依舊只持有 QUEEN,雖然數量變少了,但整體價值依舊只和 QUEEN 相關,資產的風險暴露并不受再平衡的影響。
Bob 變動最大,平衡前只持有穩定資產代幣 BISHOP,平衡之后,一半以上資產轉為 QUEEN。這意味著,再平衡前,Bob 無需承擔市場波動的風險,只獲取穩定收益率;再平衡之后,將被動持有 QUEEN 代幣,一半的資產將承受 BTC 波動風險。
Carol 依舊只持有 ROOK,雖然數量變少了,但整體價值沒有變化。值得注意的是,由于 BISHOP 資產的變動,ROOK 杠桿比率從 3.26 降低到了 2。杠杠降低意味著,再平衡前,Carol 可以獲得 2000 個 QUEEN 代幣的漲跌收益,即 2000*0.75=1500 價值的 QUEEN 漲跌 (忽略其它費用 );再平衡之后,Carol 只能夠獲得 920 個新平衡后的 QUEEN 代幣漲跌收益,即 460*2 * 1=920 價值的 QUEEN 的漲跌收益 (忽略其它費用)。
市場上漲引起的再平衡某天市場上漲,QUEEN 的凈值上漲到 1.57,ROOK 的凈值漲到 2.1,此時 NAVRook/NAVBishop > 2,開啟再平衡。平衡對比結果如下:
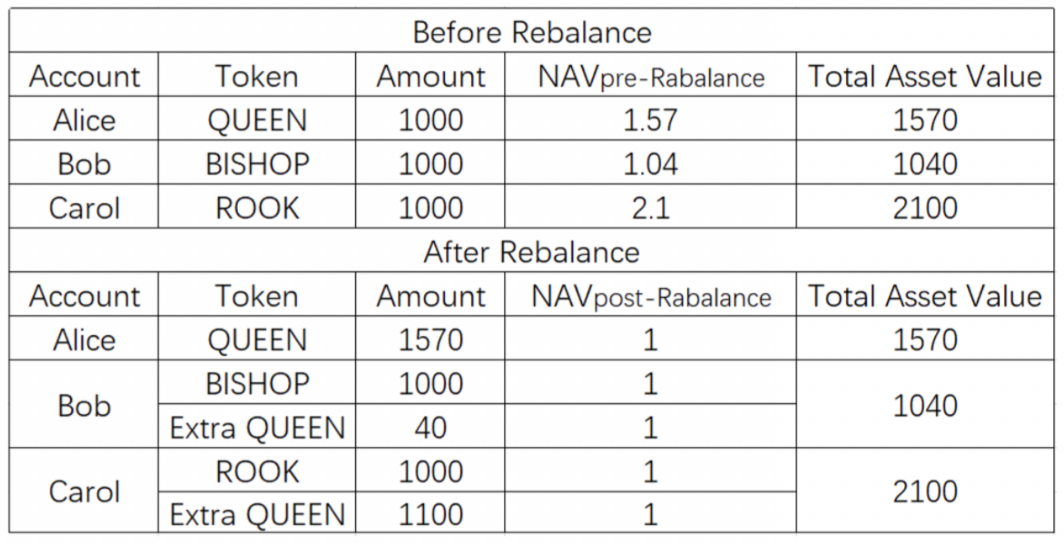
再平衡之后,所有人持有的資產總價值依舊不變,但 Bob 和 Carol 的資產結構都產生了變化。
Alice 的資產總額和資產結構依舊不受再平衡的影響。
Bob 的資產結構發生了變化,從 1040 價值 BISHOP 代幣置換成了 1000 價值 BISHOP 代幣和 40 價值 QUEEN 代幣。這等于平臺通過 QUEEN 的形式為 Bob 發放了利息收益。市場上行中的再平衡,相比市場下行的再平衡,Bob 的資產結構變化會更小一些,風險也更小一些。
Carol 這次的資產結構也發生了變化。從擁有 2100 價值 ROOK 代幣,變為擁有 1000 價值 ROOK 代幣和 1100 價值 QUEEN 代幣。再平衡之后,ROOK 代幣杠桿從 1.5 升高到 2,對于 Carol 總資產的實際杠桿而言,則是降低到了 1.47 倍。再平衡方式提高了 ROOK 代幣的杠桿率,但并沒有提高 Carol 的總資產杠桿率。(Carol 實際杠桿 = (Carol 總資產價值+BISHOP 總資產價值)/ Carol 總資產價值)
業務特點根據上述再平衡機制,我們通過模擬市場波動,可以更加清楚展示分級用戶的資產變動特征。 假設如下:
BTC 市場價格從 60000 下跌到 33750 再上漲到 83190
每次再平衡,BISHOP 代幣都剛好獲得 4% 的絕對收益(非年化收益率)
Bob 和 Carol 分別買入凈值為 1 的 1000 個 BISHOP 和 1000 個 ROOK
Bob 和 Carol 買入代幣后不再進行任何操作
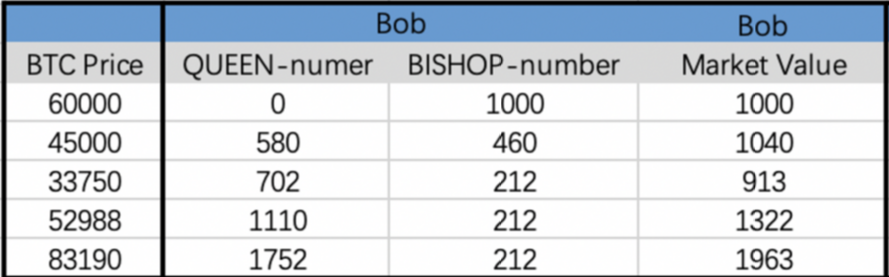
以下分別是 Bob 和 Carol 的資產情況,number 是持有代幣數量,Market Value 是持有資產總價值。
Bob: 持有 BISHOP,不代表沒有風險如下圖所示,Bob 在 BTC 下跌過程中,有本金虧損的情況。因為再平衡,Bob 被迫持有越來越多的 QUEEN 頭寸,QUEEN 資產占比很容易超過 BISHOP,Bob 如果不及時賣掉 Queen 換回 BISHOP,則很可能因承受過多市場波動而虧損本金。
對比 Carol 在 Tranchess 平臺買入 Rook 代幣和在永續期貨平臺上 2 倍杠桿做多等額 BTC 兩種情況,情況將更為復雜。
市場劇烈波動再次突破新高后,Carol 在 Tranchess 平臺上最終的市場價值只有 810,低于當初的成本;而永續合約上兩倍杠桿做多的資產總價值為 1773,遠遠超過買入 ROOK 代幣的價值。
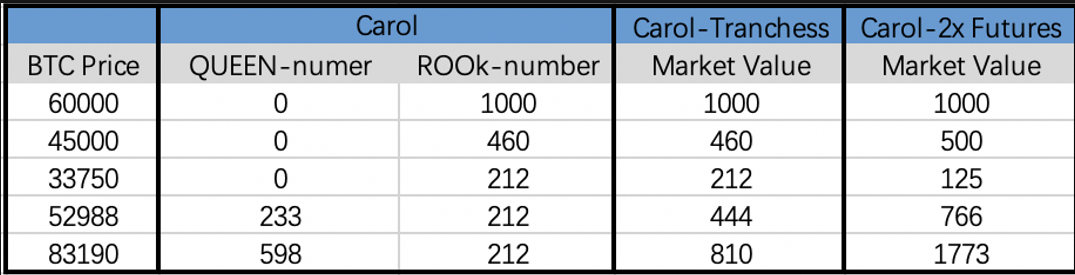
在市場下跌時,再平衡機制自動給 ROOK 持有者降低杠桿,有效降低 ROOK 清算風險的同時,也縮小了 ROOK 的收益價值,具備兩面性。2 倍合約很容易在市場下跌 50% 左右就被平臺強制平倉,但 Tranchess 平臺沒有清算機制,最壞的情況就是市場突然大跌到 ROOK 凈值為 0,否則再平衡機制是可以一直幫用戶保持一點頭寸,并不會清零。但越跌越低的杠桿,也意味著,市場價格再次漲回原位的時候,資產的總價值也無法回到最初的價值,就像上表中的 Carol 一樣。這點需要 ROOK 的持幣用戶有清晰的認知。
Tranchess 平臺上的二級市場交易所Tranchess 平臺資產兌換使用的是平臺內部的交易所功能。如果 Bob 和 Carol 想要盡量保持原有的資產結構和頭寸,那么他們應該在每次再平衡之后盡快將重置的其它類別資產在二級市場上賣掉,換回最初的資產類型。Tranchess 平臺的二級市場交易所起著重要的作用,但因為平臺每次再平衡都需要 12 小時關閉平臺上交易和鑄造功能,加上交易時不得不承受一些摩擦成本和滑點風險,Tranchess 用戶很難保持自己原有的資產結構,不得不承擔一些資產波動風險。
日內大波動,不影響再平衡Tranchess 平臺的再平衡不是實時監測的,而是在每日固定結算時間進行判斷。非結算時間出現的日內凈值比即使超過規定范圍,也不會觸發再平衡。這樣的設計大大減少了因日內大幅波動而頻繁進行再平衡的問題。
項目線路圖Tranchess 沒有闡明詳細的路線圖,而是陳述了寬泛定義的目標。在產品方面旨在追蹤更多底層加密資產,通過創新的合成衍生品添加各種基金架構,并為其治理代幣 CHESS 實現更多用例。 Tranchess 正在尋求擴展至多鏈,并建立一支成熟的技術和營銷團隊,與生態系統中的其他協議展開合作
業務情況Tranchess 當前流通市值約 9 千萬美元,代幣釋放了 10%,全稀釋估值約 9 億美元,當前 CoinGecko 平臺流通市值排名 439 名。平臺代幣 CHESS 價格自 8 月高點 5.4 美元到現在 3 美元,回撤比率為 44%。
平臺自今年 6 月 24 日推出至今,已經積累了 17 億美元 TVL,在 BSC 鏈上項目 TVL 排名第三,僅次于 Pancake(交易平臺) 和 Venus(借貸平臺)。
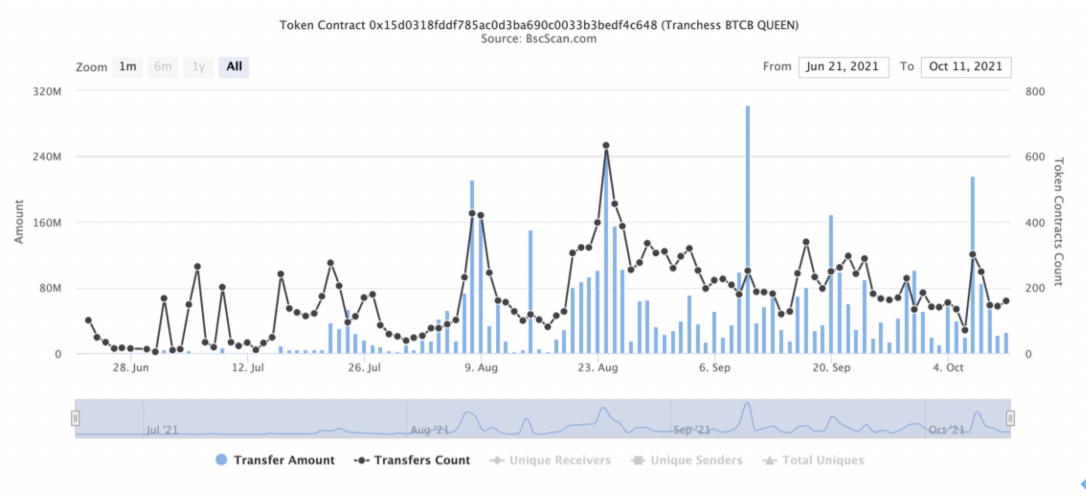
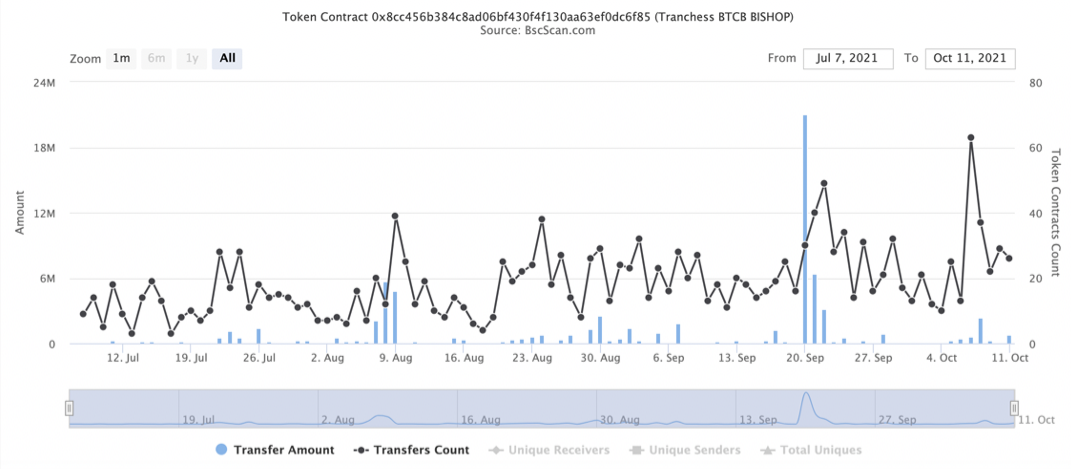
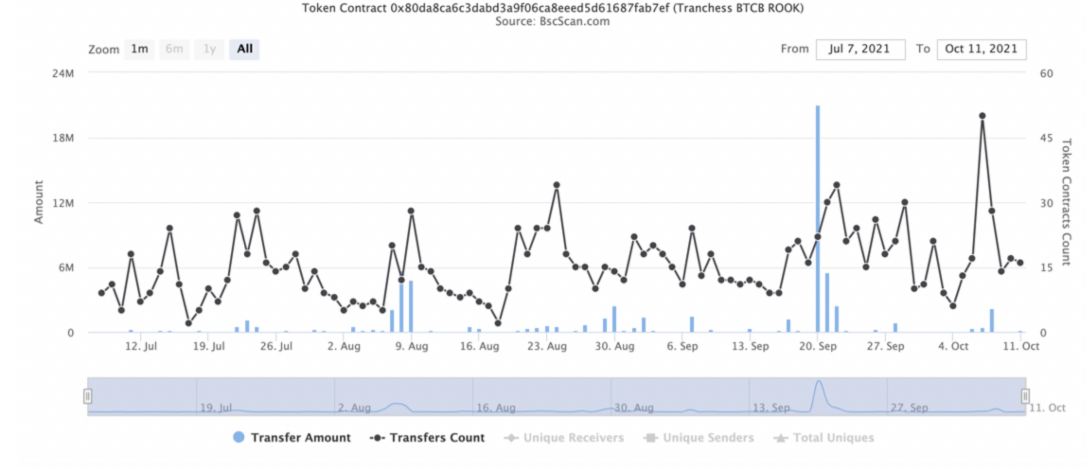
下圖中展示了 QUEEN、BISHOP 和 ROOK 代幣合約每日交易數量和交易賬戶數。對比每日交易數量,QUEEN 每日交易量在 8000 萬左右,而 BISHOP 和 ROOK 平均僅 600 萬 ; 對比每日交易賬戶數據,QUEEN 每日交易賬戶平均 200 個,平均一個賬戶交易量在 40 萬美元左右,BISHOP 和 ROOK 每日交易賬戶只有幾個。
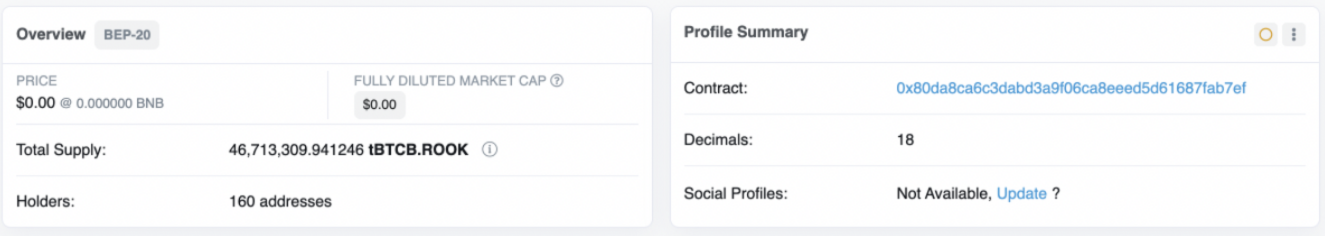
三種代幣中 BISHOP 和 ROOK 的代幣僅 4600 萬個,剩下的均為 QUEEN,QUEEN 的價值占比約 95%。
綜上,Tranchess 的用戶主要買入并持有 QUEEN 代幣,極少部分用戶會對 QUEEN 進行拆分和交易。就目前來看,平臺提供的風險分層產品,并沒有引起用戶的興趣,核心用戶是持有大量閑置 BTC 并向外尋找優良礦池的持幣大戶。
團隊情況除了聯合創始人 Danny Chong 之外,該團隊是匿名的。Danny Chong 擁有超過 16 年的銀行業履歷,曾負責東方匯理銀行( Crédit Agricole CIB)的外匯和固定利率產品( FX & Rates)銷售 SEA 部門。團隊的其他成員分布在全球各地,在科技行業(微軟、谷歌、Facebook)和金融行業(摩根士丹利、瑞銀)擁有豐富的從業經驗。
Tranchess 從頂級風險投資機構獲得了 150 萬美元的種子輪資金,包括 Three Arrows Capital、The Spartan Group, Binance Labs, Longhash Ventures, IMO Ventures 和多位加密意見領袖。這筆資金將用于將產品擴展到多鏈系統,并準備在年底前過渡到 DAO 結構。
業務分析行業空間及潛力Tranchess 平臺意在解決以下市場需求和用戶痛點:
機構客戶 / 個人大戶持有大量 BTC 閑置頭寸—提供指數增強產品
一級市場可快速申贖,無鎖定期
二級市場交易深度足夠
穩定的增強收益
低風險偏好者—高效率、高收益借貸
市面上該低風險產品少,收益率低
資金利用效率低,需要雙資產交易對
高風險偏好者—資金利用效率
提高資本利用率 (無需超額質押、降低成本)
降低清算損失風險
目前,BTC 持幣用戶資產龐大,市場上相關理財服務仍處于初期發展階段,該賽道具備廣闊發展空間和潛力。
自比特幣錨定幣發明以來,Ethereum 和 BSC 上的比特幣數量正在不斷增加。BTC 當前流通共 1880 萬個,其中,ETH 平臺總共約 25 萬個 BTC 鏡像資產,BSC 平臺總共約 11 萬個 BTCB (BTC 鏡像資產)。當前 Tranchess 平臺上有 3 萬個 BTCB 存款,吸收了 BSC 平臺上 1/3 的 BTCB。
至今僅 2%BTC 參與了新生態。BTC 長期持幣大戶,通常非常關心資產安全性。雖然 DeFi 市場能為其提供更好的收益,但繁瑣的跨鏈操作,以及 DeFi 合約的復雜度和各種代碼存在的風險,成為了 BTC 資產加入 DeFi 市場的一道鴻溝。
相比其它 BTC 資管產品,Tranchess 平臺的 QUEEN 代幣作為一個單純錨定 BTCB 資產的被動指數,底層鎖定的 BTCB 資產并沒有流入交易所或者其它平臺獲取收益,這增加了 BTCB 資產的安全性。
分級產品真實需求是平臺長期可持續發展的關鍵。目前市場上分級產品如 BarnBridge、Saffron,發展均較為乏力。風險分級產品十分復雜,當前標準化程度低,其產品面臨著流動性,安全性以及收益率多重挑戰。當前 Tranchess 平臺主要用戶并沒有購買分級子基金的需求,其 TVL 規模的增長,僅來自于 Chess 代幣的高額增發獎勵。
Tranchess 平臺目前主要是 QUEEN 持有用戶,其平臺二級市場代幣交易量也十分不活躍。從平臺長遠發展來看,如果沒有分級產品的真實需求,單資產的被動指數基金是沒有意義的,且無法為平臺帶來真實收益。人們愿意為風險分層產品買單,并且能夠大量交易流通,才可以為平臺創造長期可持續的利潤。未來分級產品的業務發展,對于 Tranchess 來說依然是巨大的挑戰。
競爭項目分析當前 Tranchess 核心業務方向是為用戶閑置 BTC 資產提供理財產品,目前業務重合度最高的是 BadgerDAO 項目。Badger DAO 的目標是將 BTC 資產引入到其它區塊鏈中,主要提供以 BTC 為核心資產的理財產品。
BadgerDAO 的業務模式同傳統的機槍池類似,將 BTC 鏡像資產如 renBTC、wBTC 等,導入各個交易所提供流動性以獲取收益。
BadgerDAO 提供兩款具有原生收益的跟蹤 BTC 的產品:
DIGG 是一種基于 BTC 價格的算法穩定幣,通過動態調整 DIGG 數量的方式盡量讓 1 DIGG 的價格等于 1 BTC 價格。DIGG 的存在是提供一種完全去中心化的方式,讓用戶可以在其它平臺擁有類 BTC 資產。(wBTC、BTCB 這類資產均有中心化成分)
ibBTC 是一種計息 BTC 代幣,用戶質押類 BTC 資產可以獲得 ibBTC,ibBTC 將獲取整個質押的類 BTC 資產池在 Curve 平臺的 LP 平均收益。
與 BadgerDAO 相比,Tranchess 平臺的產品要簡單和封閉很多,Tranchess 產品并不會從外部項目獲取任何收益,當前收益均來自于平臺內部。對比 BSC 上 BadgerDAO 和同類產品,可以發現 Tranchess 是當前的 BTC 資管佼佼者。
BSC 鏈上 BTC 資管產品貧瘠以下是 BSC 生態上除 Tranchess 以外的平臺 BTC 相關理財產品收益情況,第一個是 BadgerDAO 平臺,第二個是 Belt.fi 平臺。
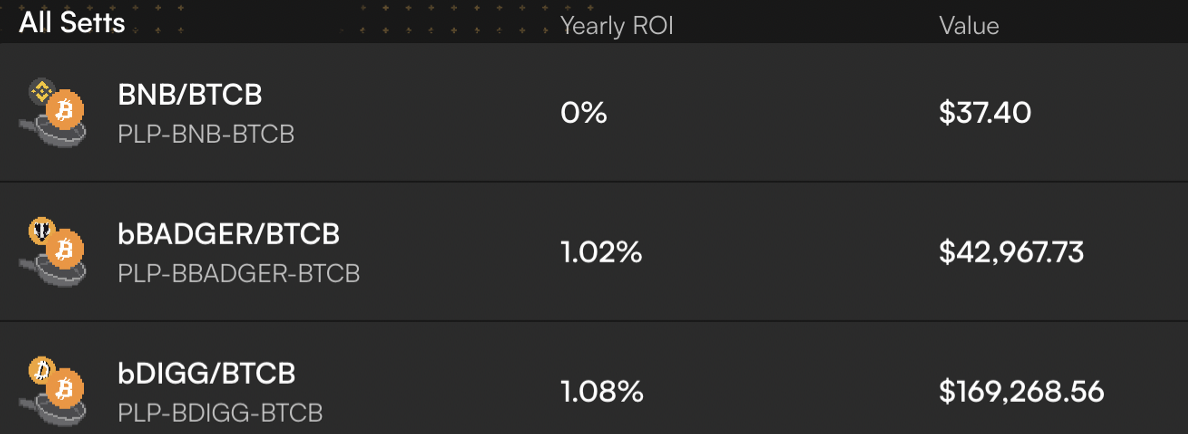
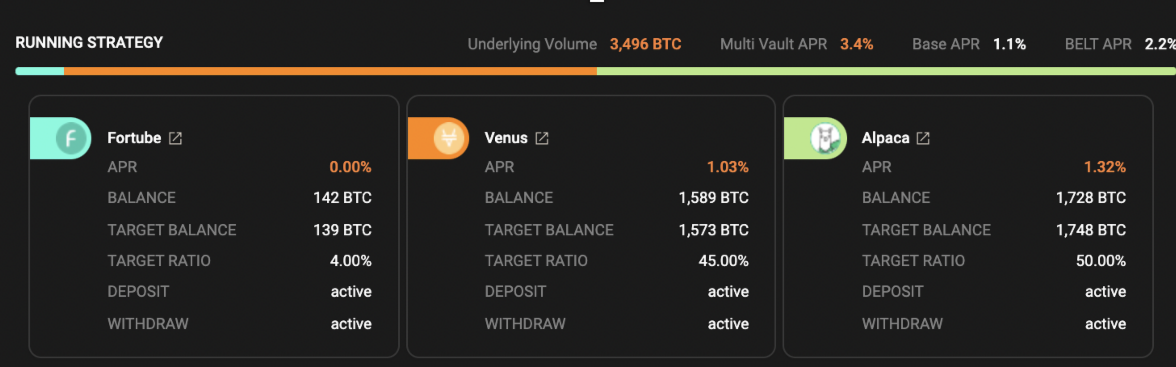
BadgerDAO 在 ETH 鏈上 TVL8 億美元,但在 BSC 上僅 20 萬美元。對比 Belt.fi,其 TVL 也遠遠超過 BadgerDAO 在 BSC 上的規模。這巨大差異的主要原因是由于當前 BTC 閑置資產用戶的核心需求是穩定獲取收益,那些低風險單幣借貸、單幣挖礦理財項目才和市場真實需求匹配。Belt.fi 上 BTC 機槍池收益率僅為 3.4%,已經吸收了 3496 個 BTC,約 2 億美元 TVL。
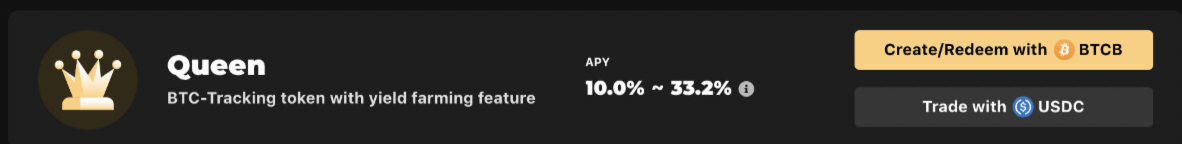
Tranchess 平臺提供的 QUEEN 代幣,作為一個單幣理財項目,既沒有任何流動性和無常損失風險,還提供超高收益率,完美擊中 BSC 平臺目標用戶的需求。目前平臺提供的激勵收益率為 10% 到 33% 之間 (前期更高),遠遠超過 Belt.fi 平臺。
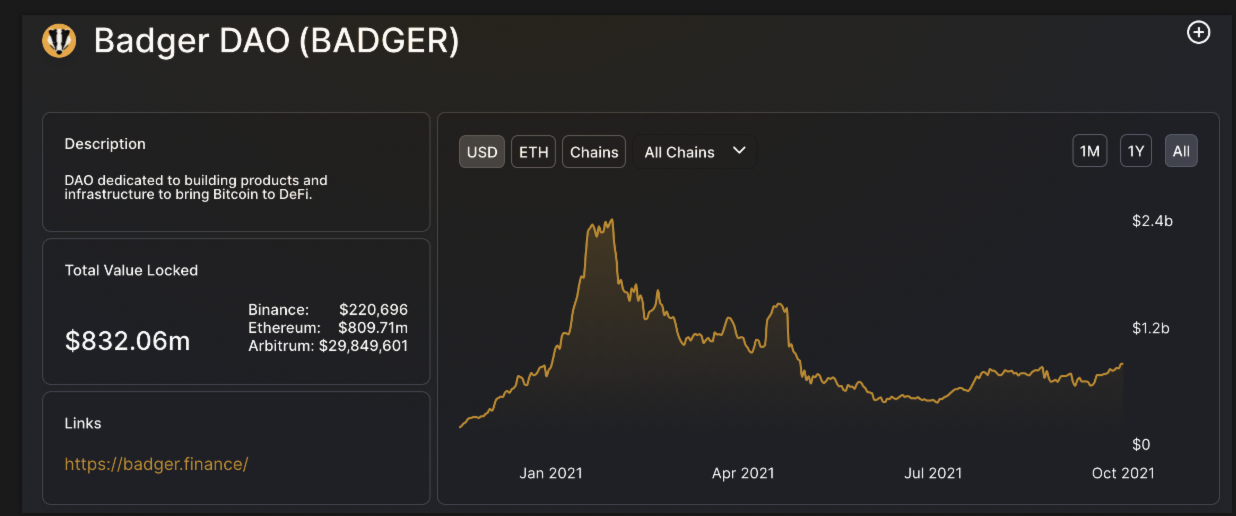
BadgerDAO 歷史 TVL 是過山車。(BadgerDAO 主要業務是在 ETH 鏈上,以下分析均基于 ETH 鏈上平臺數據)
同 Tranchess 類似,BadgerDAO 前期在短時間內聚集了 20 億美元的 TVL。 當時 BadgerDAO 全稀釋估值約 15 億美元。隨后 TVL 迅速下降,最高下跌幅度約 80%,目前 TVL 約 8 億美元,當前全稀釋估值為 7 億美元。TVL 歷史走勢圖如下:
BADGER 的歷史價格也是先揚后抑,最大跌幅約為 90%,走勢如下:
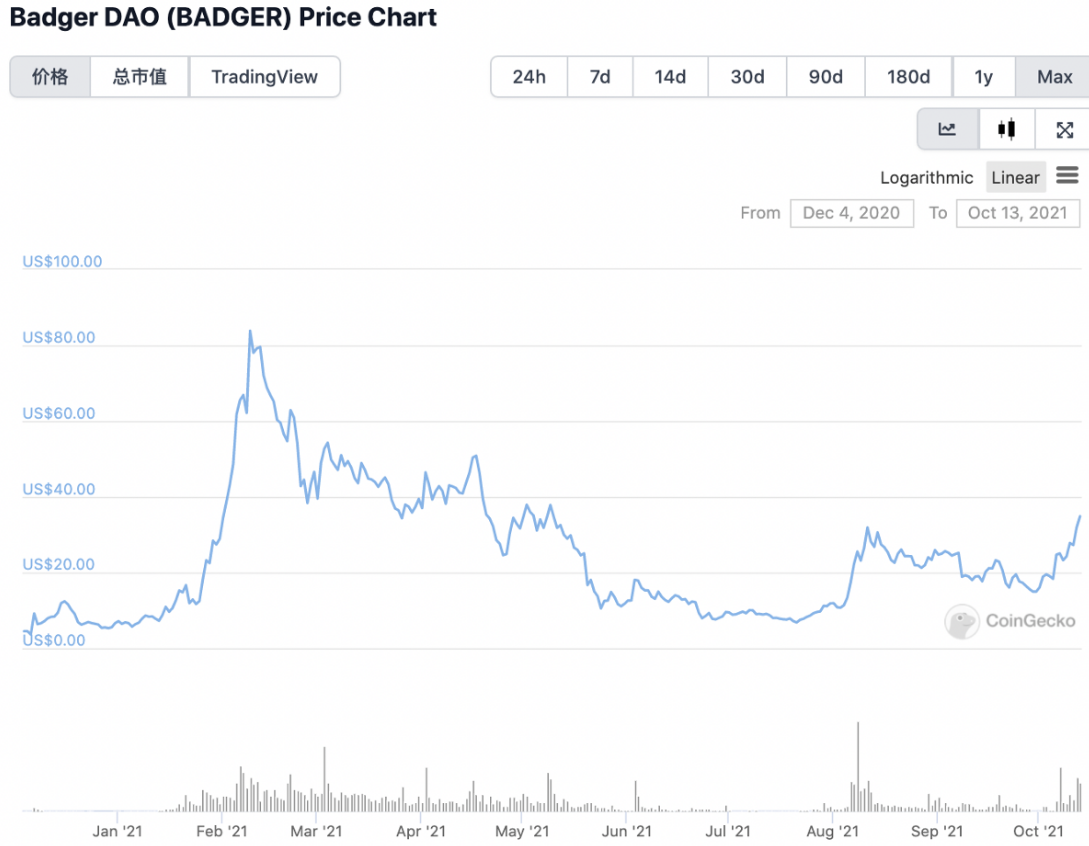
2 月是平臺高峰發展期,其 BTC 代幣激勵年化收益達到 20%-500%。隨后,TVL 上升開始乏力,幣價隨后開始下行,平臺收益率開始下跌,TVL 隨后開始暴跌,形成戴維斯雙殺。當前,BadgerDAO 平臺 TVL 開始緩慢上升,約 8 億美元,BTC 類資產收益率在 5%~50% 之間,收益率具體分配依賴于每個賬戶的激勵系數 (在平臺上鎖定各類資產越多,激勵越高,收益率激勵系數越高)。
對比 BadgerDAO 前期發展階段,目前 TranchessTVL 增速已經放緩,收益率也在逐步下降,是否會像 BadgerDAO 平臺一樣,經歷一次過山車?
這個問題沒有答案,但通過后面的估值分析,也許可以了解更清晰一些。
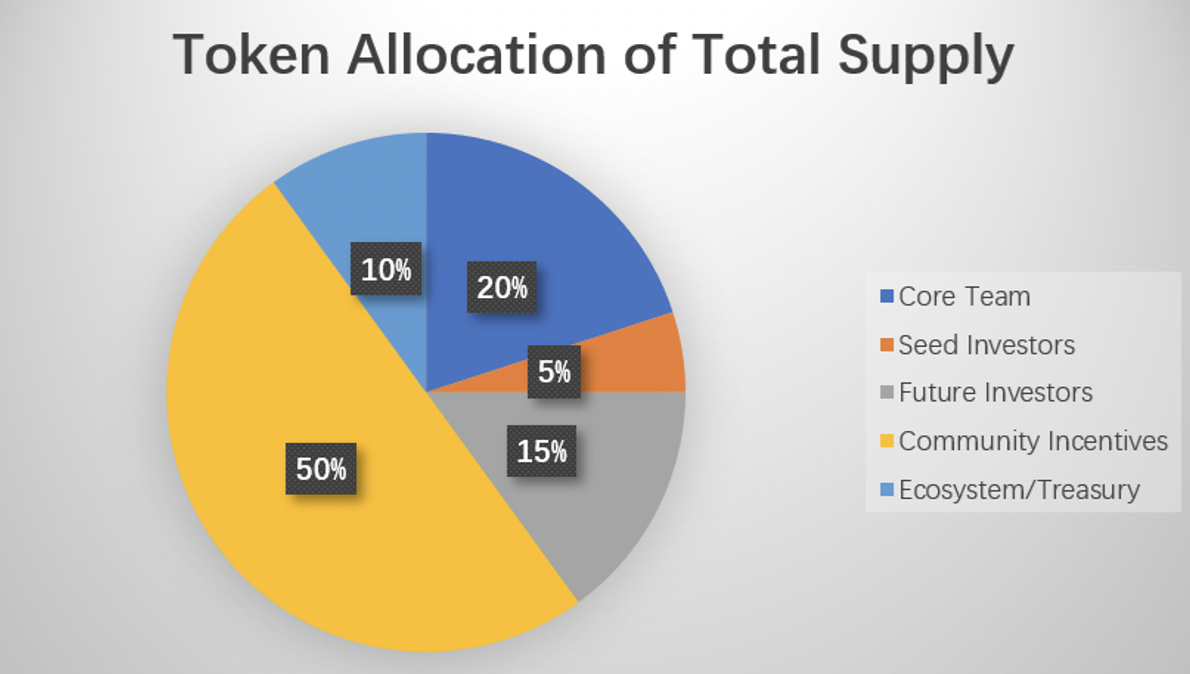
通證模型分析CHESS 是 Tranchess 在 BSC 上發行的原生治理代幣,總供應量為 3 億個。代幣分配如下圖所示。部署的智能合約表明,團隊的 6000 萬代幣分配和大部分或全部種子輪投資者所分配的代幣于 2021 年 9 月 23 日開始線性退出,分別可以在三年和兩年內完成退出。根據白皮書,社區激勵計劃在大約四年內完成退出。分配給社區激勵的 1.5 億個代幣中有 1.2 億個正在 Tranchess 應用上分發。CHESS 按 3:4:2 的固定比例決分配給 QUEEN、BISHOP 和 ROOK 持幣者。
CHESS 代幣目前具有三個效用:
允許用戶投票支持 BISHOP 持幣者可以獲取的利率激勵;
獲取協議收入的 50%(BTCB);
通過質押 CHESS 獲得更高的收益率加成系數
為了參與治理并從協議退款中受益,用戶需要將他們的 CHESS 代幣進入到一定鎖定期,時間從一周到四年不等。 用戶在鎖定 CHESS 時收到的 veCHESS (投票托管的 CHESS)數量從 0 線性增加到 1 (即 1 個 CHESS 鎖定 1 年會拿到 0.25 個 veCHESS,1 個 CHESS 鎖定 4 年會拿到 1 個 veCHESS)。 目前約有 57% 的流通供應量被質押,平均鎖定時間為 4 個月。當前平均鎖倉的收益激勵年化高達 60.5%。
增長問題
Tranchess 當前用戶需求以持有 QUEEN 代幣為主,平臺分級代幣真實需求很弱。用戶以持幣為主,平臺交易量低。當前運營情況下,平臺很難維持長期可持續的高額收益率。目前 TVL 增長開始乏力,如果平臺不能提高分級基金的真實需求,則可能遇到戴維斯雙殺情況。
用戶集中度過高
Tranchess 用戶以大戶為主,用戶集中度較高,交易需求低,且未來平臺治理的分散度有限。
代幣拋壓
Chess 代幣的鎖倉比例大,平均鎖倉時間為 4 個月,年底可能會迎來大量代幣拋壓。
初步價值評估五個核心問題項目處在哪個經營周期?是成熟期,還是發展的早中期?
項目當前處于早中期,BTC 資管賽道寬廣,分級基金市場尚未打開,項目想象空間較大,但用戶是否具有這類風險分級的需求,還需市場驗證。
項目是否具備牢靠的競爭優勢?這種競爭優勢來自于哪里?
Tranchess 是目前 BSC 平臺上回報率最高,風險最低的 BTC 資管平臺。其高額回報收益,來自對未來分級基金真實需求的展望。但從目前看來,平臺還未開發出這個方向的真實用戶需求,分級子基金代幣的質押占比很低,平臺的交易量也很低。
項目中長期的投資邏輯是否清晰?是否與行業大趨勢相符?
項目中長期發展邏輯是幫助 BTC 用戶做好資產管理和風險分級。當前平臺高收益率來自 TVL 前期的快速增長,但平臺目前真實分級基金需求和交易量都十分有限,未來不確定性很大。
項目在運營上的主要變量因素是什么?這種因素是否容易量化和衡量?
項目是否能夠真實挖掘出市場對 BTC 資產的風險分級需求,還有待驗證。從目前數據來看,市場還并未體現有這類需求,持幣大戶們以持有低風險高收益的 QUEEN 代幣為主,即使在 TVL 快速增長下,分級子基金代幣的需求依舊很低。
項目的管理和治理方式是什么?DAO 水平如何?
項目準備年底前過度到 DAO 治理。當前用戶主要是持幣大戶們構成,雖然 TVL 很高,但社區主要成員不多,也不太活躍。
估值水平在對 Tranchess 建立估值模型之前,先簡單梳理一下其平臺價值核心點。以下分析以假設為主,目的是更好了解項目的核心價值點,不代表項目真實發展方向。
Tranchess 平臺的價值 = 資產管理費+交易手續費
交易手續費包括交易、拆分、合并贖回等費用。目前平臺進行拆分和交易的比例十分小,我們假設平臺維持當前運營情況,僅以資產管理費為核心收入的情況下,平臺估值將如何進行。
在不考慮交易手續費的情況下,平臺收益以 1% 管理費為主,然后這 1% 管理費的價值需要重新分配給資產所有者 (付 1% 管理費的人) 和其它 Chess 擁有者。這等于是資產所有者拿出自己的 1% 資產,然后重新再次分配給自己和所有 Chess 持有的人。羊毛出在羊身上,這種模式本質是個零和游戲,進來早的人獲取了高額的收益,最后買幣的人承擔虧損。
這次估值采用現金流貼現模型,假設 Tranchess 每年獲取固定 BTC 管理費的情況下,通過未來管理費貼現價值的估算以估計平臺的總價值。
模型估值假設如下:
平臺市值 = 資產管理費的貼現
平臺鎖定的 BTCB 為一個常數 (30000BTC-120000BTC 之間)
管理費每年收取 1% 的 BTC 值
折現利率為 4%,最終貼現因子 =(1+4%)/ 4%
最終估值 = 貼現因子管理費 (BTC 本位)BTC 價格
平臺管理費是 BTC 本位的,因此其最終估值也是和 BTC 價格波動相關,下述估值以此時 BTC 價格 56000 美元為基準進行換算 我們可以得出以下估值情況:
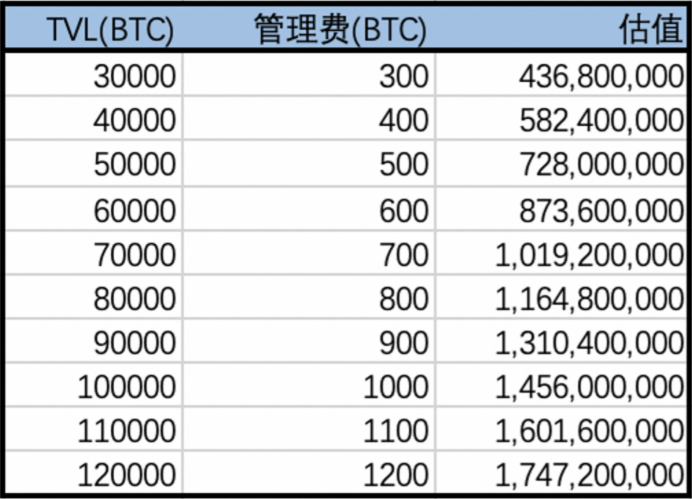
當前 Tranchess 的全稀釋市值在 9 億美元左右,對應的長期管理資產規模為 60000 到 70000 個 BTC。當前 Tranchess 平臺管理 30000 個 BTC,在該模型假設下,市場預期 Tranchess 平臺未來平均管理規模可以長期維持在 60000 到 70000 個 BTC 管理水平。
暫且不論估值高低,進一步假設 Tranchess 管理規模真的可以增長到 60000 到 70000 個 BTC,并持續保持,那么在當前的合理估值水平下,平臺的收益率會如何變化?
暫且不論估值高低,進一步假設 Tranchess 平臺 TVL 以每周 3% 的速度持續增長,到明年三月份增長到約 60000 個 BTC 的管理水平。弱 Tranchess 保持當前估值不變,即 CHESS 維持在 3.3 美元水平,平臺的收益率會如何變化?模型測算如下:
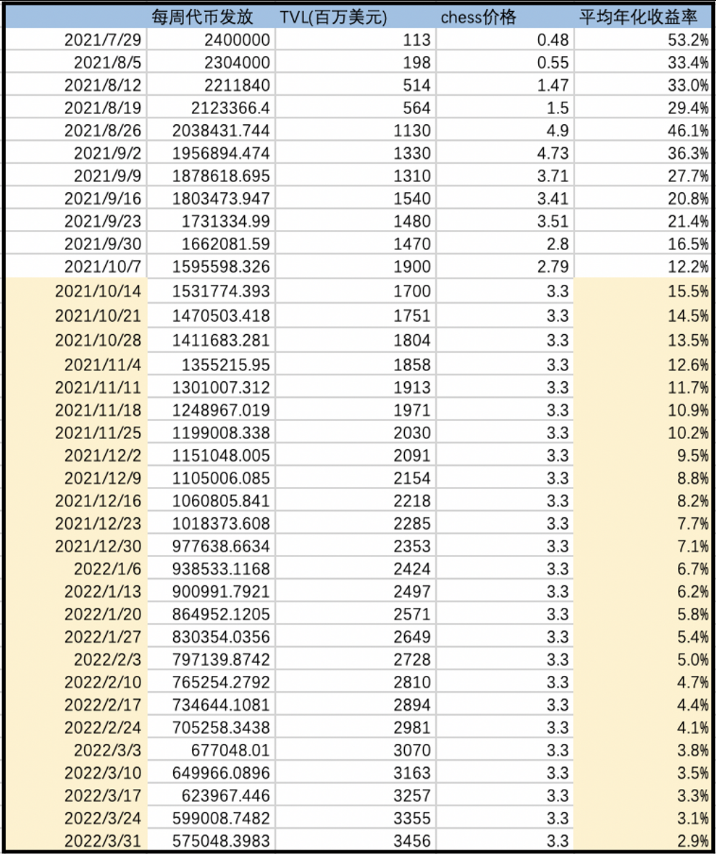
以上推演中,2021/10/14 日之后的 TVL、代幣發放速度和 Chess 價格均為假設數據,代幣發放速度假設依舊保持每周減少 4% 的水平。
從上圖推演中可以看出,隨著 TVL 增長,代幣分發減少,平臺的平均收益率將在明年初回歸到個位數。實際上,平臺很難實現收益率不斷下降,TVL 還能持續增長的情況。要維持較高的收益率水平,又需要進一步推高市場估值的預期,TVL 需要更快速的增長。只有管理費用的 Tranchess 平臺只是一個關于預期的搏傻游戲,無法真正產生長期可持續的收入,只是內部消耗,前人賺取后來者的錢罷了。
上述模式是走不通的。Tranchess 平臺必須發展其分級基金的需求,讓用戶愿意交易,愿意為平臺的分級功能付出實實在在的成本,這才能為平臺提供長期可持續的利潤來源。
就目前平臺的實際狀況來看,平臺分級子基金的需求很弱。平臺質押的 QUEEN 價值 15 億美元,而 BISHOP 和 ROOK 只有 5000 萬美元。
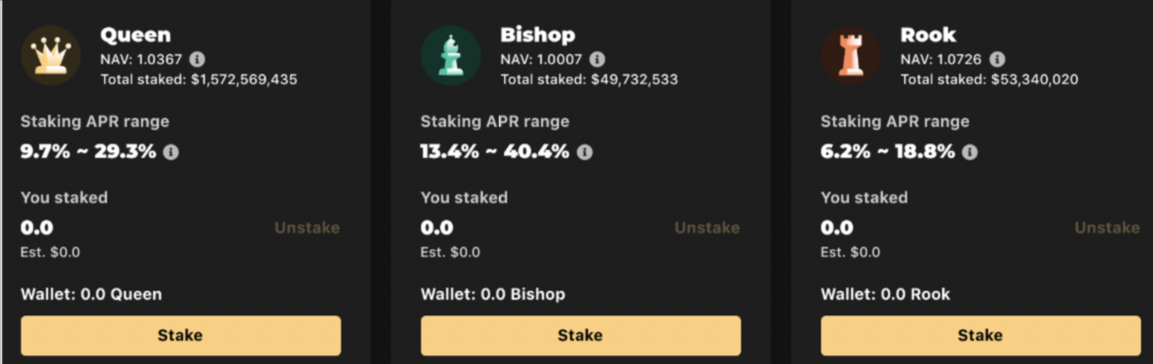
如果 Tranchess 平臺無法激發出市場的真實分級需求,再大的市場規模預期,終究也會停下預期增長的腳步,走向螺旋下跌的過程。
參考內容
項目白皮書
Tranchess:DeFi 結構化基金新物種
Tranchess Protocol——「讓 BTC 成為 DeFi 世界里的主角」
Picolo Research 詳解 BSC 生態風險分級協議 Tranchess
Introducing Tranchess
Tranchess 101: How to Earn Extra Yield on Your BTC?
 jay
日本FSA拟允许银行投资比特币与加密资产,重塑零售加密市场格局
21Shares携手法国兴业银行,强化德国及东欧市场加密ETP流动性
Mogo斥资入股Digital Commodities,加码比特币与黄金储备策略,强化双轮增长模式
Moomoo推出Moomoo Crypto:进军美国加密货币市场
eToro新增29种加密资产,含17种高风险实验性代币
Broadridge推出数字资产解决方案:助力金融机构合规扩展加密市场
CME集团6月30日推出现货报价期货:比特币、以太坊及标普500等长达5年持有
RBA与ASIC关注ASX运营风险:CHESS故障后合规评级下调至“不达标”
eToro推出加密资产转账与兑现功能:比特币、以太坊可无缝投资多资产
21Shares在纳斯达克斯德哥尔摩上市三款领先加密ETP:比特币费用低至0.21%
nxtAssets GmbH携手SIX推出比特币与以太坊ETP:加密资产交易总数达398
Ben Bilski 2025年新动作:打造颠覆性加密货币交易平台
Clearstream携手Crypto Finance推出加密资产托管服务,德意志交易所集团引领机构投资者新风潮
西班牙BBVA获批推出比特币和以太坊交易服务,零售客户可通过手机银行直接管理加密资产
MIH推出比特币小时二元期权BTCRB,MIAXdx创新再升级
Trading Technologies任命Justin Llewellyn-Jones为CEO:3月31日起引领多资产平台新篇章
德国联邦金融监管局对德意志银行罚款2305万欧元:衍生品销售与服务违规曝光
ICE创下全球期货和期权市场开盘兴趣记录
Bybit遭遇重大黑客攻击,15亿美元数字货币被盗
Bybit遭遇安全漏洞,1.4亿美元以太坊代币被盗,市场反应激烈
