


这次我们来聊聊最近涨的很猛的一个保险-cover:
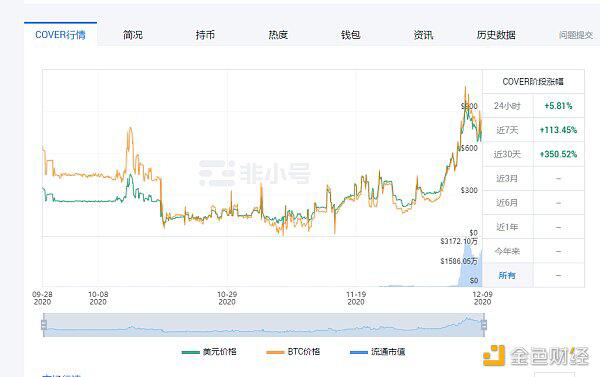
最近一个月涨了350%,很猛呀,但是我们深究一下发现cover的机制是什么?
可以看到cover实际上是把1DAI劈成claim和noclaim两个代币。
到期时,投票赔付,claim代币会得到1DAI,noclaim代币归0;投票不赔付,claim代币归0,noclaim代币得到1DAI。
看起来完美无缺,但是我们发现了一个问题所在,这样是没有杠杆的,claim和noclaim 1:1配比,看起来claim代币持有人会但是这种操作对于claim和noclaim 持有人来说是一个双输?
为什么?
由于noclaim没有杠杆,加上noclaim代币持有人要求一定的收益率(没有年化20%+,谁来承保呢?)导致了保费很高,甚至倒挂defi项目本身的收益率。
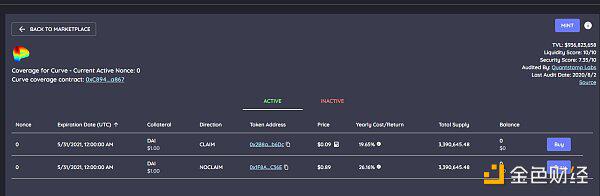
cover的curve年化保费高达19.65%(保单价格虽然是0.09DAI,但是这个保单是5月31日到期,所以年化是19.65%),而curve的年化收益普遍低于5%,是智障的人才会去投保吗?
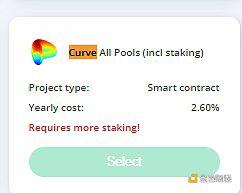
我们看看NXM上面curve的年化保费才多少:2.6%,这个才是一个正常的保费!
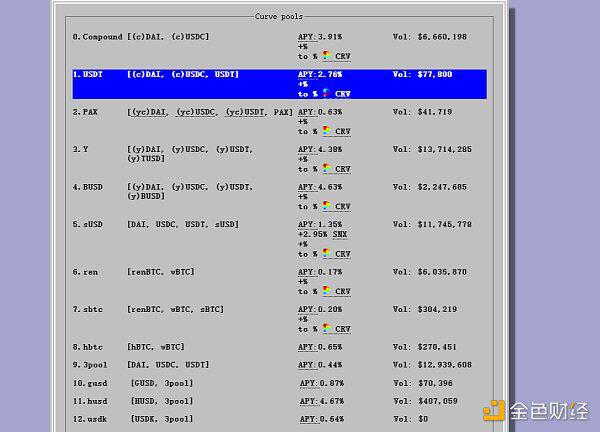
我们做了一个对比图,找一下NXM和cover的共同项目,可以查看cover上面的保费和DeFi项目是否倒挂:
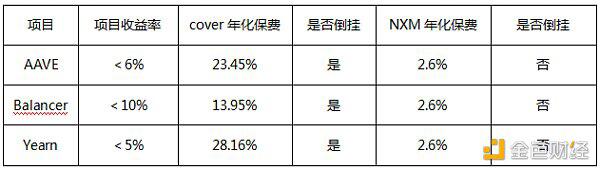
你说为啥还有人去买保险?不是说买保险的人都是智障吗?不是的,买保险的人可以通过流动性挖矿获得cover,但是等cover分配完了,如果这个年化保费长期存在,还会有人买保险吗?noclaim持有人会为了2.6%的收益冒着某个项目被盗的风险质押在cover一整年吗?
那为什么NXM可以维持这么低的保险,原因很简单,NXM是有杠杆的,一份资金可以承担10个项目的风险,虽然一个项目年化2.6%,但是10个项目是26%,对于客户来说就是一个正常的风险回报收益率。
我们看NXM的白皮书可以发现很大篇幅再讲精算模型和偿付资本模型,这些都是为了合理的杠杆而订立的,毕竟现实社会没有保险公司不加杠杆的,保险公司就是靠大数定理过活的,无法使用合理的杠杆,现实的保险公司全都倒闭了。
谁来继承去中心化的精神呢?
大浪淘沙,谁堪砥柱? 数风流人物,还看今朝-----INS3&CDS保险。
 jay
eToro新增29种加密资产,含17种高风险实验性代币
Broadridge推出数字资产解决方案:助力金融机构合规扩展加密市场
Ben Bilski 2025年新动作:打造颠覆性加密货币交易平台
LandX Finance与Dominion Blockchain Solutions合作推动DeFi创新
DeFi 孵化器 AQRU 進行進一步的運營審查
DeFi協議Exotic Markets在Solana上正式推出Dual Currency Note
DeFi創企Finnt完成350萬美元種子輪融資,Y Combinator等參投
DeFi支付服務提供商Spritz Finance完成250萬美元Pre-Seed輪融資,Ledger Prime等參投
DeFi安全工具Lossless Protocol將上線Avalanche
高盛:DeFi的互操作性可能會增加系統性風險
Vitalik:針對DeFi的批評不能“一桿子打死一船人”
DeFi協議iZUMi Finance融資3000萬美元,IV Ventures等參投
DeFi交易加速工具bloXroute宣布推出DexGuard,支持用戶更高效交易
基于Solana的DeFi協議Exotic Markets宣布上線主網
由于FUSD和DEI嚴重脫錨,DeFi借貸協議Scream出現3500萬美元壞賬
BNB鏈上DeFi項目潘多拉(PCD)完成流動性供給
數據:全網DeFi鎖倉量較歷史最高點跌幅超47%
報告:97%的加密黑客針對DeFi項目
DeFi保險協議InsurAce:如果UST歸零預計最高賠付1500萬美元,已啟動保險索賠程序
西班牙央行行長強調需要對DeFi和加密進行快速監管
