


近日,深圳在公测中向个人发放1000万元的央行数字货币红包,引来近两百万人参与,再次把央行数字货币推上新闻头条。
央行数字货币愈行愈近,不少人畅想其对现有支付格局的影响,甚至为两大支付巨头捏一把汗,这就是典型的想多了。中国支付结算体系效率高、全球领先,根本不需要借助此类国之重器来重塑,从定位上看,央行数字货币并非着眼于现在的战术修补,而是面向未来、面向国际的战略布局。
对国内支付结算格局影响有限央行数字货币定位于M0替代,意在逐步取代现金的使用。同时,作为法定支付工具,央行数字货币借助新技术在支付体验上有了跨越,如双离线支付摆脱对网络的依赖、账户松耦合降低了认证门槛等,对移动支付市场格局似乎也有重大影响。
事实上,央行数字货币意不在此。它通过定位于不支付利息的现金,自我限定了其对现有支付市场格局的影响。
央行数字货币无意与银行存款竞争。一方面因为不计利息,不可能对银行存款等生息资产形成直接竞争关系;另一方面则是其双层投放机制,仍然由银行作为代理投放机构与用户接触,不会对现有货币投放体系和二元账户结构带来冲击,也没有动银行用户的奶酪。
相比之下,美国的数字美元方案曾提到由美联储直接向居民发放货币,绕开金融机构,央行直接下场,这才是重磅炸弹。正因为影响太大,我估计也只是这么一说,真要做,也会限定在很小的试点范围内,从全球范围内看,双层运营机制才是各国央行数字货币的主流模式。
央行数字货币也无意与移动支付竞争。借助法定货币的强大渗透力,央行数字货币很容易实现对用户数和支付场景的广泛覆盖,必然让一众手机银行APP羡慕不已。但现金的定位,从根本上限定了央行数字货币在国内支付领域的渗透率。
现金定位下,银行不会对央行数字货币支付利息,居民自然不愿意大量持有,使得央行数字货币带有很强的“零钱”属性,每个人都会有几百块,也仅此而已。居民持有数量的限制,从根本上限定了其对支付场景的渗透能力。
相比之下,无论是银行活期存款、实时交易额度受限的货币基金,还是以信用卡为代表的信用支付工具,都允许用户享受实时交易的灵活性和资产计息的收益性的双重红利,只有这类工具才深合用户之心,能代表主流支付趋势。
央行数字货币有意取代现金,但现金一直有顽强的生命力。相比其他支付工具,现金具有最大的普适性,对场景没有门槛,对使用者也没有门槛,不依赖第三方设备和网络,还具有匿名性的特点。所以,央行数字货币的推出会在一些场景中有效降低现金的使用,但也只能在特定场景中实现这种替代,现金交易的需求仍会一直存在。
在特定领域显身手国内支付体系已经非常发达,效率性和普惠性都很高,央行推广数字货币,并非要对现有体系动手术,而是借助数字货币在技术层面的差异化优势,补足现有金融体系的一些短板,聚焦在特定领域显身手。
1、物联网支付。早在二维码支付勃兴之初,很多从业者就开始畅想物联网支付的美好前景了。如空气净化器自动购买滤网,冰箱自动下单买生鲜,抽油烟机自动订购清洁服务等,现在看,这些畅想还只是畅想,实现起来似乎遥遥无期,但央行数字货币与物联网技术的结合,让我们看到落地的希望。
数字货币之前,支付账户的实名认证和隐私安全性是物联网支付面临的一大障碍。其中一个最简单的问题便是,仅仅为了冰箱自动下单,用户会放心在物联网账户中绑定自己的信用卡吗?大概率是不会的。有了央行数字货币,一切就简单多了。
一方面,央行数字货币不支付利息,定位于零钱属性,账户里也就几百块钱,安全性隐患大大降低;另一方面,央行数字货币具有账户松耦合特征,任何代表个人身份唯一标识的东西都可以用来开通数字钱包,用户可绕开银行账户等敏感信息进行身份绑定,也能缓解安全隐患。
可以说,央行数字货币的试点推行,给物联网支付插上了腾飞的翅膀。
2、区块链应用内支付。当前,国内严禁各类虚拟代币发行,也不承认以比特币为代表的各类代币的支付属性,导致很多区块链应用大多只能在信息流上做文章,难以从资金流切入,无法在链上形成交易闭环。从技术特征上看,央行数字货币可以为区块链应用提供法定支付工具,补全交易短板,助力区块链在商业领域的继续渗透和应用创新。
3、现金交易可视化,助力货币政策精准滴灌。与现金交易的匿名性不同,央行数字货币是可控匿名,对交易对手是匿名的,对央行则是透明的,既满足了普通用户日常交易过程中的隐私需求,也对洗钱、逃税、恐怖融资等形成有效威慑。
更重要的是,由于交易记录对央行透明,央行能更准确地把握社会中M0的流通记录,通过大数据分析,可以更好地感知社会消费情绪、测算货币流通速度,为进一步提高货币政策的精准性和针对性打开了空间。
征途是星辰大海相比国内市场,央行数字货币更大的想象空间在货币跨境支付领域,有望成为重塑国际货币格局的重要牵引力。
疫情期间,美联储再次打开水龙头,放水速度远超2008年金融危机,催生了“疫情不止、股市大涨”的奇观,让国际社会大跌眼镜又无可奈何。
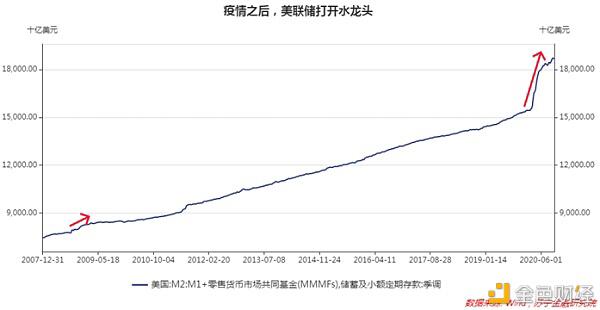
同时,近年来美国不断挥舞货币大棒,对相关国家进行经济制裁,成为货币霸权主义的重要特征。如前央行行长周小川所说,
“凡是使用美元进行交易,不管是贸易还是投资,清算环节最终要走到美国,因此它肯定可以利用这种优势观察到你,同时可以对你进行制裁。另外,美国也在用不同的手段对其它的全球交易信息系统进行监控。它借助了强势的地位,也有这个能力,也有其它科技手段进行监控。”
一直以来,国际社会都在想方设法削弱美元这种单货币寡头的货币霸权问题。2009年,时任央行行长周小川就曾提议要更好地发挥SDR的作用,推动国际贸易、大宗商品定价、投资和企业记账中使用SDR计价,创造一种与主权国家脱钩、并能保持币值长期稳定的国际储备货币。
事后看,SDR没有替代美元,这固然体现了美元难以撼动的强大影响力,很大程度上也与缺乏一套不与美元挂钩的跨境清结算体系有关。所谓“善制敌者,当先去其所恃”,要削弱美元霸权对国际金融体系的扭曲,与其对现有跨境清结算体系修修补补,不如新建一套更加中立、去中心化的体系。
Libra2.0有意去填补这个缺口,但其去央行化的特征很难得到各国监管机构的支持;相比之下,多国央行基于互通的法定数字货币框架搭建新的跨境货币结算体系,具有更大的想象空间。
据国际清算银行的一项调查显示,全球80%的央行正在研究数字货币,其中过半进入研究实验或实行阶段。随着多国央行推进数字货币实践,为后续互联互通创造了条件,一套新的、去中心化、中立的国际货币结算体系有望落地。
随着国际货币支付步入数字货币时代,跨境支付的效率和透明度大大提升,必然会削弱美元的货币中介地位。届时,各国货币的地位将成为该国经济全球影响力的真实映射,美元影响力随美国经济下台阶,人民币国际化随中国经济上台阶。从这个角度看,央行数字货币不必过度着眼国内支付格局,它的征途应是星辰大海。
 jay
瑞士央行候補委員:技術上已準備好明年 1 月份推出央行數字貨幣
中國人民銀行行長易綱:CBDC 使得央行可以在數字經濟時代繼續為公眾提供可信、安全的支付手段
ConsenSys 團隊參與國際清算銀行支持的多邊央行數字貨幣橋研究項目
讀懂羅永浩點贊的「新元宇宙概念」:人類社會邁入數字化的起點
歐洲央行執行委員會成員:數字歐元應在不排擠私人支付服務的情況下擴展支付解決方案
摩根大通與 Oliver Wyman 聯合報告指出央行數字貨幣用于跨境支付每年能夠節省超過 1000 億美元的交易成本
多邊央行數字貨幣橋測試平臺交易總額超 20 億元人民幣
G20 會議:鼓勵深入分析央行數字貨幣在促進跨境支付方面的潛在作用其對國際貨幣體系的影響
歐洲央行成立數字歐元市場咨詢小組,為數字歐元設計等問題提供建議
國際貨幣基金組織:中國發展數字貨幣的經驗可以為考慮發行央行數字貨幣的國家提供有益借鑒
以色列央行 CBDC 團隊正利用以太坊的技術進行數字貨幣試驗
法國在一系列政府債券交易中測試央行數字貨幣
日本央行官員:日本央行數字貨幣需要與私營部門的支付服務共存
七國集團發布針對央行數字貨幣的政策原則概述
專注央行數字貨幣研究的數字英鎊基金會成立,成員包括 Avalanche、Ripple 等
BSN 將集成聚焦央行數字貨幣的 Cypherium 區塊鏈
首都機場推出數字人民幣收款服務,數字人民幣可用于店鋪消費與停車繳費
美聯儲最早將于本周啟動對推出美國 CBDC 潛在好處和風險的審查
尼日利亞聯邦高等法院批準推出央行數字貨幣 eNaira
委內瑞拉推出數字玻利瓦爾
