


2020年10月12日下午,深圳市政府正式向市民发放了总计1000万元的数字人民币红包。从深圳官方发布的介绍看,数字人民币主要有收款和付款两个功能,具体使用方法包括“用户扫描商户收款码消费”以及“商户扫描用户付款码消费”两类。此外,受众人关注的“碰一碰”功能在本次测试中并不能使用。因此,正如很多测试用户所反映的那样:界面简单,操作容易,和支付宝、微信使用方式类似。
然而,尽管在终端体验上数字人民币与支付宝并无太大差异,但双方仍有不同,具体如下表所示:
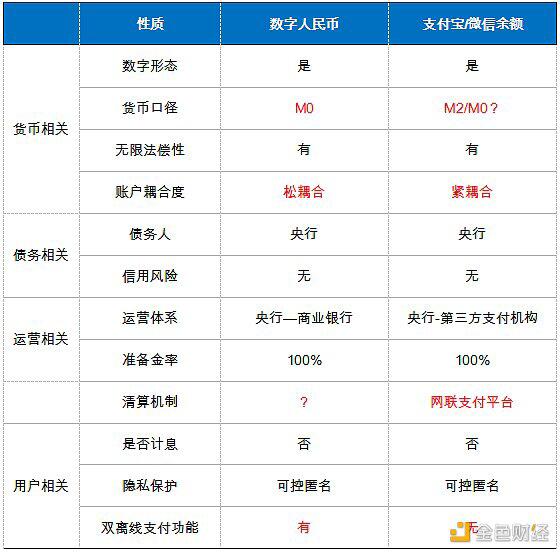
(1)货币口径不同
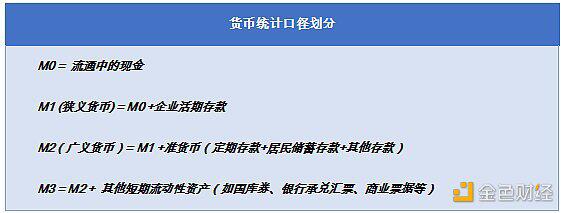
根据货币的流动性划分,我们将货币分为M0,M1,M2等多个货币统计口径。M0是流通中的现金,M2是M0+活期存款,M3是在M2的基础上增加定期存款和储蓄存款。D数字人民币属于M0,因为央行数字货币本质上就是电子现金,即把原现金的载体由纸质或金属形式变为电子形式。
支付宝/微信等第三方余额的货币口径划分目前存在一定的争议。一般而言,业界普遍将余额宝和微信里的资金划归M2的范畴,因为认为它们是非存款类金融机构存款。然而自2019年央行下发通知,要求支付宝等第三方支付需要向央行缴存100%备付金缴后,支付宝/微信中的余额就相当于央行的负债(这与DCEP的100%准备金一样),非常接近央行数字货币的范畴,双方在债务人、信用风险、运营体系等方面非常类似,因此如IMF的Tobias Adrian等经济学家,就将支付宝/微信等第三方余额归为M0。
(2)账户松耦合不同
数字人民币采用银行账户松耦合形式,即DCEP用户的钱包不需要与银行账户绑定,交易转账也不依赖于银行账户;而支付宝/微信等第三方支付需要由身份证和银行卡信息双重实名验证,如果不绑定银行卡,支付宝的功能将会受到不同程度的影响。
(3)清算机制不同
对于支付宝等第三方支付,在早期第三方支付采取的直连银行接口模式,不仅接口重复,而且开设多个备付金账户,关联关系复杂,透明度低,央行无法准确掌握资金流动信息,难以实施穿透式监管。为此央行组建了网联支付平台(非银行支付机构网络支付清算平台),从2018年6月30日起,要求第三方支付公司的网络支付业务必须通过网联支付平台处理。
数字人民币的清算机制目前尚未披露,但大概率而言,数字人民币应该是自己组建了一套支付清算系统,不太可能再使用其他系统。
(4)支付方式差异
官方明确指出数字人民币有双离线支付功能,而第三方支付没有此类功能。
从上可以看出,虽然终端用户体验相似,但数字人民币从货币口径、账户松耦合、清算机制、支付方式四个方面与支付宝有所不同。当然,数字人民币是否会对当前以支付宝/微信为首的非现金支付格局造成冲击还有待进一步观察。另一方面,数字人民币也需要拓展更多的支付应用场景,才能在未来的市场竞争中更具有优势。
 jay
蚂蚁集团将支付宝+引入菲律宾,推出三款新手机钱包
支付宝让用户可以在其应用程序内一站式将支付宝链接到Apple ID
多家移动支付提供商在韩国整合支付宝+数字支付解决方案
金邦達寶嘉(03315)拉漲15% 數字人民幣App上線,軟硬件應用空間可期
瑞士央行候補委員:技術上已準備好明年 1 月份推出央行數字貨幣
中國人民銀行行長易綱:CBDC 使得央行可以在數字經濟時代繼續為公眾提供可信、安全的支付手段
ConsenSys 團隊參與國際清算銀行支持的多邊央行數字貨幣橋研究項目
歐洲央行執行委員會成員:數字歐元應在不排擠私人支付服務的情況下擴展支付解決方案
摩根大通與 Oliver Wyman 聯合報告指出央行數字貨幣用于跨境支付每年能夠節省超過 1000 億美元的交易成本
人民銀行數字貨幣研究所所長穆長春:中國約有 1.4 億人開通數字人民幣錢包,交易總額達 620 億元人民幣
多邊央行數字貨幣橋測試平臺交易總額超 20 億元人民幣
G20 會議:鼓勵深入分析央行數字貨幣在促進跨境支付方面的潛在作用其對國際貨幣體系的影響
歐洲央行成立數字歐元市場咨詢小組,為數字歐元設計等問題提供建議
國際貨幣基金組織:中國發展數字貨幣的經驗可以為考慮發行央行數字貨幣的國家提供有益借鑒
華為與中國工商銀行聯合啟動數字人民幣穿戴支付項目
以色列央行 CBDC 團隊正利用以太坊的技術進行數字貨幣試驗
法國在一系列政府債券交易中測試央行數字貨幣
日本央行官員:日本央行數字貨幣需要與私營部門的支付服務共存
七國集團發布針對央行數字貨幣的政策原則概述
專注央行數字貨幣研究的數字英鎊基金會成立,成員包括 Avalanche、Ripple 等
