


传闻许久的数字货币已经离我们越来越近了,自从上次建行上线数字货币菜单开始测试后,广大网友便高度关注数字货币的测试进度,可以说,万事俱备,只欠央行的一声令下。
而就在9月14日,央行副行长范一飞在金融时报发布文章《关于数字人民币M0定位的政策含义分析》。
文章称:“央行建立免费的数字人民币价值转移体系和金融基础设施,不向发行层收取兑换流通服务费用,商业银行也不向个人客户收取数字人民币的兑出、兑回服务费。”也就是说:数字货币不计息。
网友灵魂拷问:
不计息?不得拒收?那为什么不叫“数字现金”?
在现实生活中,支付手段一般有三种:
一是传统的使用现金支付;
二是用信用卡/银行卡等银行媒介支付;
三是使用线上支付渠道支付。
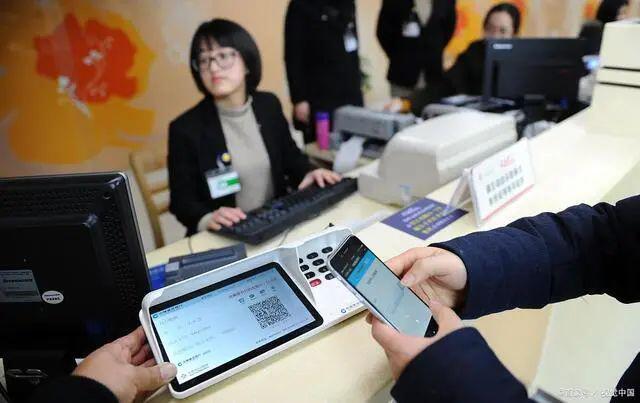
对于消费者和商家来说,无论支付方式怎么变,最终的目的和追求还是为了支付和结算更加便捷,以线上支付为例:商家只需在柜台放置收款二维码,再也不用收现金、找零钱以及去银行存钱,消费者也只需用手机等工具扫码支付,再也不需要带现金和银行卡出门。
而此次央行即将发行的“数字货币”,据央行官方解释,就是一种“运营机构参与运营并向公众兑换,以广义账户体系为基础,支持银行账户松耦合功能,与纸钞和硬币等价,具有价值特征和法偿性,支持可控匿名。”
讲白了,就是“数字现金”,因为它是M0,是不计息的,也就是说就算用户手机里存着一定金额的“数字货币”,它存在的意义和现金是一样的,只是更安全,因为无论消费还是转账,它运用了“区块链”技术,所有它无论去到哪里都是“可追溯”的。
网友灵魂拷问PLUS:
为什么还要用数字货币,存银行卡再支付能得到利息,它不香吗?
没错,这就是数字货币推行过程中比较棘手的问题。
随着电子支付特别是移动支付的迅猛发展,较好地满足了经济发展需求,也培养了公众使用电子支付工具的习惯。但这种以商业银行存款货币为基础的电子支付工具,基于账户紧耦合模式,在应用场景覆盖面、普惠金融、支付效率、用户隐私保护和匿名支付等方面仍有较大提升空间。
而数字货币则不同,数字货币从本质上看是“法定货币”,有别于电子支付的货币,它是具有“价值尺度或记账单位功能”的本质属性的,也就是说数字货币是“电子支付货币”的老大。
此外,从金融机构的业务开展和货币流动风险角度来看,数字货币虽然没有利息,但是它是最安全的一种介质,每个货币都有一串“数字身份证”(类似现在人民币的冠字号),可以有效防止货币盗刷和洗钱等行为,对于用户来说也不用担心货币丢失。
对于数字货币没有利息这一点,相信在全国几千家银行的努力下,虽然市场的逐步成熟,现在现金存在银行有利息,以后数字货币存在银行也将会有利息的。
 jay
金邦達寶嘉(03315)拉漲15% 數字人民幣App上線,軟硬件應用空間可期
瑞士央行候補委員:技術上已準備好明年 1 月份推出央行數字貨幣
中國人民銀行行長易綱:CBDC 使得央行可以在數字經濟時代繼續為公眾提供可信、安全的支付手段
ConsenSys 團隊參與國際清算銀行支持的多邊央行數字貨幣橋研究項目
歐洲央行執行委員會成員:數字歐元應在不排擠私人支付服務的情況下擴展支付解決方案
摩根大通與 Oliver Wyman 聯合報告指出央行數字貨幣用于跨境支付每年能夠節省超過 1000 億美元的交易成本
人民銀行數字貨幣研究所所長穆長春:中國約有 1.4 億人開通數字人民幣錢包,交易總額達 620 億元人民幣
多邊央行數字貨幣橋測試平臺交易總額超 20 億元人民幣
G20 會議:鼓勵深入分析央行數字貨幣在促進跨境支付方面的潛在作用其對國際貨幣體系的影響
歐洲央行成立數字歐元市場咨詢小組,為數字歐元設計等問題提供建議
國際貨幣基金組織:中國發展數字貨幣的經驗可以為考慮發行央行數字貨幣的國家提供有益借鑒
華為與中國工商銀行聯合啟動數字人民幣穿戴支付項目
以色列央行 CBDC 團隊正利用以太坊的技術進行數字貨幣試驗
法國在一系列政府債券交易中測試央行數字貨幣
日本央行官員:日本央行數字貨幣需要與私營部門的支付服務共存
七國集團發布針對央行數字貨幣的政策原則概述
專注央行數字貨幣研究的數字英鎊基金會成立,成員包括 Avalanche、Ripple 等
BSN 將集成聚焦央行數字貨幣的 Cypherium 區塊鏈
首都機場推出數字人民幣收款服務,數字人民幣可用于店鋪消費與停車繳費
美聯儲最早將于本周啟動對推出美國 CBDC 潛在好處和風險的審查
