


时间进入2021年6月,当Palantir(PLTR.US)的股价还在低迷中盘整又盘整时,几乎没有人意识到PLTR的经营风格已经悄然发生改变:曲高和寡的交响乐团突然摇身一变,成了一家风格狂野的摇滚乐队——公司自2003年起开业历经17年总共只维持149个客户,突然在最近3个月时间里同意投资至少6家以上的SPAC上市公司。这个反差实在是太大了,究竟Palantir想干什么?为什么选择现在?并且还是股权投资美股目前最疯狂的上市风格SPAC(Special Purpose Acquisition Company 特殊目的收购公司,SPAC是壳公司,是这两年美股流行的一种借壳上市方式)?不管我们喜欢不喜欢,Palantir的雄心壮志已经显山露水出来了:正在到来的数字化新世界正如当年的美国西部淘金热,一心一意要成为新世界引擎的Palantir正是在这股淘金热中卖铲子的那个人,并且现在他还决定从那一批用他的铲子来淘金的淘金客中挑出一批最有潜力的来参股。
01 卖铲子的决定入股淘金客
或许习惯了看到PLTR一家家地签约这些传统行业里财大气粗的灯塔用户,空客,BP,力拓,3M …, 本人对PLTR客户拓展的目标群体理解始终停留在这个旧思维:旧世界的传统企业需要用PLTR的Foundry平台来对自己进行数字化升级以进入新时代,去应对来自Tesla这样的新一代互联网基因公司的挑战。这一次,PLTR则用行动直接表明自己的雄心壮志:旧世界、新世界,只要是需要数字化升级的公司,全都是PLTR的潜在客户。
(1) 三个月6家SPAC清单
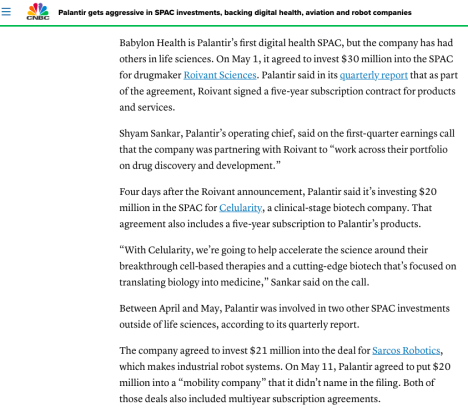
上周末见到这一篇文章时(Palantir gets aggressive in SPAC investments, backing digital health, aviation and robot companies),本人真的非常诧异,一向是高冷风格的Palantir什么时候风格变得这么激进了?投资数字健康App、电动飞机和工业机器人公司,这不奇怪,但3个月时间内一口气投资了6家SPAC公司,这的确是一项大举措。并且,媒体还发现其中的蛛丝马迹:Palantir 对 SPAC 的关注与其它战略投资者有很大不同,Palantir 倾向押注于更成熟的公司,这些公司的估值通常已经达到数十亿美元。
把这6家SPAC公司列一清单:
Babylon Healt,医疗保健数字领域的手机APP,Palantir 是总投资额为 $230 million投资团队中的一员,宣布时间:2021.6;
Wejo, U.K.的一家汽车数据系统,Palantir与GM一同投资$100 million,宣布时间:2021.6;
Lilium,德国的一家研发7座电动飞机的空中出租车公司,Palantir同意投资 $41 million,宣布时间:2021.3;
Roivant Sciences,制药商,Palantir同意投资 $30 million,宣布时间:2021.5.1;
Celularity,生物技术公司,Palantir同意投资 $20 million, 宣布时间:2021.5.5;
Sarcos Robotics, 制造工业机器人系统, Palantir同意投资 $21 million, 宣布时间:2021年4-5月份间;
一家尚未披露名称的移动公司,Palantir同意投资 $20 million,宣布时间:2021.5.11
(2) 既是客户,又是股东
数一数以上PLTR单独投资与共同投资所提及的million,以上 6家的总投资金额估计应该在2亿美元左右。PLTR图的是什么"/>
(来源:The Motley Fool.com,Q1-2021 PLTR电话会议文字纪录)
02 这么花,钱够吗?
Amazon 凭自己的网上书店创造出来的强悍无比的现金流,愣生生地用自己的钱孵化出了新一代互联网产品——云服务,Tesla则利用2020年的资本市场好时机在一年融了三次资(共达120亿美元),然后财大气粗地在世界各地开工厂开足马力进行生产。Amazon和Tesla都是花自己的钱,并且自己开发研制下一代新产品,PLTR则要走另一条路:做新一代数字化公司的孵化器。条条大道通罗马,道理我都懂,关键是:这么花,你的钱够吗?好就好在,Palantir的现金流特别充足,并且它有一项其它公司很少有的好传统——帐上始终有巨额的客户预存款(Customer deposits)。
(1) 一直不缺钱
本栏目在前一篇的Q1惊艳财务指标分析一文中,已经提到过:PLTR的现金流指标一直非常漂亮,尤其是Q1-2021更加惊艳:
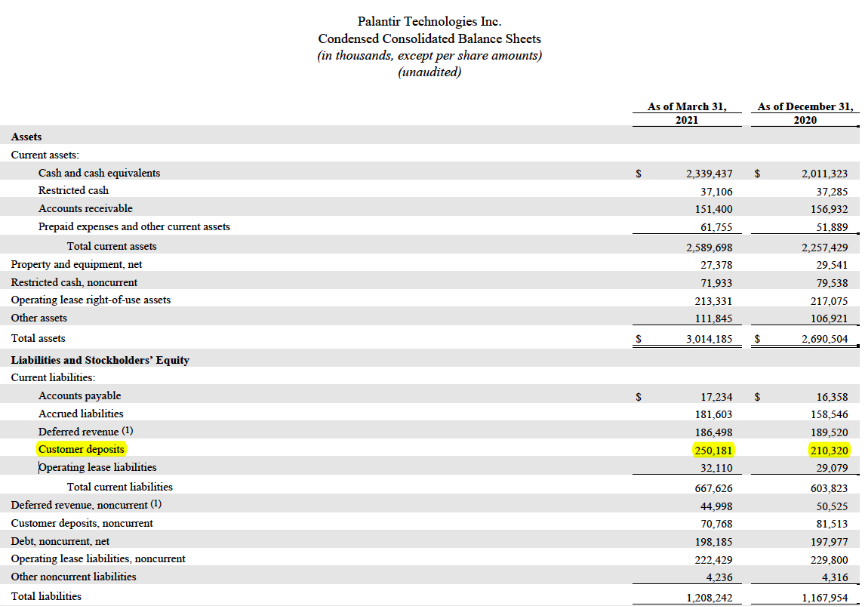
(i) Q1里,公司总资产的78%为现金,截止到2021.3.31为止,总资产为30亿美元($3B), 其中:现金及现金等价物为23亿美元($2.34B) 。并且维持这样高的现金流已经有一段时间了,在Q4-2020 里早已经这样不缺钱了 ;
(ii) Q1里,截止2021.3.31,客户存款的余额为2.5亿美元($250M),如何理解这个金额的惊艳程度呢,比一比就知道了:Q1-2021 营业收入为341M,同期客户存款金额相当于Q1营业收入的73%之高;Q1经营活动产生的现金流为1.17亿美元 ($117M), 比上年同期增长4亿美元 (至于Q1-2020的客户预存款为什么那么糟,下文将解释),而Q1-2021客户存款相当于Q1-2021经营活动产生的现金流的两倍;并且这不是偶然状态,即使在2020.12.31公司的客户存款也便然是高达2.1亿美元($210M)。
(Q1-2021, Palantir, page 4/95)
(2) 2021年将恢复好传统
结合PLTT所处的软件销售的行业规则来猜测,这个巨额的客户存款科目存在以下可能性:软件行业的定制开发一般是需要交定金的,签合同时交定金,开发时再另交一部分,交付再交尾款。目前我们虽然不知道 Gotham和Foundry 软件算不算是客户定制开发,但本人的观点是:PLTR 的现金流,尤其是Customer deposits 能够成为从另一个侧面来观测Foundry商业拓展情况的一个很实惠的指标。毕意在双方做生意时,还有什么举措能比客户预付巨额存款来得更有诚意呢"/>
(来源:The Motley Fool.com,Q4-2020 PLTR电话会议文字纪录)
03 寒武纪新物种爆发
寒武纪,是一个新物种大爆发的地质年代,我们切不可局限于旧物种的思维框架中,否则会错过整个时代。许多时候,我们的惯性思维总想着要给新物种贴上一个标签:“ ***第二”。有时候,恰恰是这个寻找第二的惰性思维会误导我们自己的投资。以Tesla为例,一直以来,Tesla被贴标签为:汽车界的Apple,于是近年投资界始终存在一种思路,认为:Tesla应该象iPhone一样,只做设计,然后交给富士康这样的代工厂去生产,但是等来等去,没等到Tesla去找代工,工程师Elon就是要按自己的思路走另一条路:从电池到汽车到FSD芯片到FSD软件,全都自己搞掂,把Tesla Giga 工厂不停地进行升级,从而把工厂也变成为自己家最得意的产品之一。
3个月投资6家SPAC,假如用旧思维往低里看,难免会得出一个结论:投资pre-IPO,然后等上市后一兑现,短期内可以获得极大盈利,PLTR是不是也放低身段想赚快钱了?但是本人的信念是:择人优于择股,假如我们相信PLTR的创始人Peter Thiel 是一个胸怀世界的投资奇才,也相信现任 CEO Alex Karp是一个有追求的哲学家,那么我们就可以放心PLTR不会长歪成为一家急功近利的庸俗公司。虽然PLTR现在仍在摸着石头过河寻找自己的商业模式,但想想看:Amazon当年也只是一家网上书商,后来才开始做AWS的云;Tesla开始也只是生产电动车,后来才开始有了自动驾驶FSD的雄心。PLTR如今尝试的这另一条新路——孵化器,看似冒险,但其实它也正是一脉相传Peter Thiel 的PayPal 帮的投资风格。PayPal 帮, 指前 PayPal 员工, 他们在离开 PayPal 后再次创业成功率之高令人侧目,创建的企业包括YouTube, LinkedIn, Yelp, Affirm, Slide, Kiva, and Yammer …, 而以上还不包括Elon Musk 一人所创立的 Tesla, SpaceX,Neuralink, OpenAI …等一系列高科技公司。
有了AI技术,IT世界的寒武纪已经到来,这个世界已经与以往大不一样了,有时是万众瞩目的划时代的新IT技术出现,象AI,象量子计算机,但有时可能是从量变到质变的技术创新引发的一系列变革:把一些新出现的技术和材料,甚至是已有的技术和材料,用新的方式组织在一起,创造新的用户、市场和使用习惯,一样可以颠覆旧传统市场,如Palantir正在为拓展Foundry平台而做的一系列努力。本人不敢说PLTR以如此雷霆之势进军SPAC的投资战略就一定会成功,但至少这是一个新生事物:以前商业模式里,我们习惯听到的是西部淘金大潮里卖水赚钱的模式,如今来了一个新故事,卖铲子的参股淘金客,双飞轮战术的盈利模式。未来会怎么样,我们不可知,但有一点是可以肯定的:当一家以高冷神秘著称的高科技公司,突然转身变为激进投资风格时,这个信号值得关注。
PLTR的点滴变革是正在发生中,证券市场有时为交易噪声所困扰而忽视这个量变,不识庐山真面目,只缘身在此山中。但假如我们愿意选择去相信PLTR,那不妨给多一点耐心,且慢慢守着看这家心高气傲的大数据公司如何一步步成长为数字化世界的新引擎。
本文选编自“肖冰投资圈”,作者:黄硕,智通财经编辑:张金亮。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay



