


大多数投资者可能都没听说过Doximity,但你很难找到不熟悉这个面向医疗专业人士的基于云的数字平台的医生。该公司成立于2011年,目标是帮助医疗保健提供商提高工作效率,为患者提供更好的护理。它的客户名单包括美国80%以上的内科医生、50%以上的执业护士和内科助理,以及据估计美国90%的医科毕业生。
Doximity不仅收入强劲增长,而且已经实现盈利,这对于一家处于早期阶段的公司来说是很不寻常的。Doximity将于本周晚些时候在纽约证券交易所上市,股票代码为DOCS,它可能成为2021年最热门的首次公开募股(ipo)之一。
他们是做什么的?
Doximity是一个软件即服务(SaaS)平台,可以帮助简化医疗行业人员的生活。虽然它被称为“医生的LinkedIn”,但这仅仅触及了它所提供服务的表面。
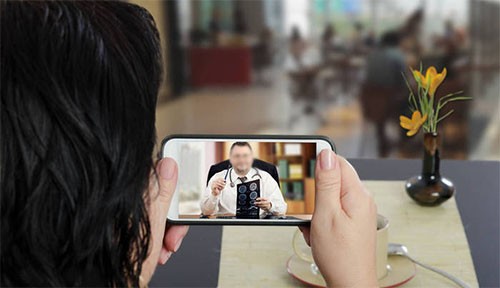
根据提交给美国证券交易委员会(Securities and Exchange Commission)的一份监管文件,该公司为医生提供工具,帮助他们“与同事协作,安全地协调病人护理,进行虚拟病人访问,了解最新的医疗新闻和研究,以及管理自己的职业生涯”。该公司是这样强调其价值主张的:
我们支持医生在一个信息超载的时代,通过解决信噪比的挑战与我们的新闻工具。我们的新闻提要通过提供与每个医生的患者群体、临床实践和专业关系相关的新闻和信息,解决了不断增长的医学专业和医学研究的次专业化。
它的客户包括中国(按收入计算)排名前20的制药商,它们利用该平台向医生传授产品知识。根据《美国新闻与世界报道》(U.S. News & World Report)的最佳医院荣誉榜,美国所有20家顶级医院和卫生系统也榜上有名。Doximity在150个卫生系统中拥有超过180万名成员。
其结果是,该公司拥有600个订阅客户,其中200个每年贡献至少10万美元的收入,29个贡献超过100万美元。Doximity的规模将有助于为未来的增长提供一个巨大的池,因为该公司已经非常成功地使用土地和扩张战略,说服现有客户使用额外的服务。截至3月31日的季度净收入留存率为153%就证明了这一点。
Doximity还在2020年年中推出了远程医疗解决方案,并在今年年初开始对该服务收费。该公司报告称,它的现有客户很快就接受了这种服务,并指出去年它提供了6300万次远程医疗服务。到目前为止,Doximity已经与150个医疗系统签订了远程医疗服务协议,包括美国排名前10的医院和医疗系统中的6个。这可能是未来的一个重要增长动力。
如果你需要说服,看看远程医疗的领导者Teladoc Health(纽约证券交易所代码:TDOC)。今年第一季度,Teladoc的营收同比增长了151%,总客户访问量增长了56%。如果你把由护理提供者发起或在护理提供者之间发起的疗程包括在内,那么访问次数激增了109%。
这有助于说明远程医疗领域正在发生的强劲增长,以及为什么它代表着Doximity如此巨大的机会。
令人印象深刻的收入增长和盈利能力
在截至3月31日的财年中,Doximity的营收为2.0690亿美元,较上年的1.164亿美元增长78%。该公司在过去两年中每年都创造了创纪录的收入,而且没有放缓的迹象。然而,与许多羽翼未丰的公司不同,Doximity已经盈利了。同期,该公司公布净利润为5,020万美元,较2,970万美元增长69%。
需要注意的是,Doximity的大部分收入来自少数关键客户,其中一个客户占了去年销售额的12%。如果Doximity失去了这些关键客户,它的收入将受到重大打击。
坐在扶手椅上用笔记本与医生进行视频通话的人。
图像来源:getty images。
IPO的具体细节
Doximity将在纽约证券交易所上市,股票代码为“DOCS”。该公司计划发行2330万股股票,其中19010,750股将由该公司发行,4289,250股将由一名早期投资者发行。我们还不知道确切的股价,但该公司最初的建议是在20美元至23美元之间。
强劲的投资者需求可能会进一步推高最终价格。以这个区间的中点计算,Doximity的估值可能达到45亿美元。
管理层希望确保客户对公司的成功完全“投资”,为此,他们将最多15%的股份分配给“保留股份计划”。这将允许某些医生利用其平台投资该公司,以IPO价格购买股票。为了参与,医生必须满足最低资格要求,基于平台活动或出席会员咨询会议。
正合我意
Doximity检查了在成功的投资中出现的许多最重要的方面:强劲的收入增长、利润和令人印象深刻的客户指标。此外,其平台的粘性是一个不可夸大的优势,以及其强大且不断增长的网络效应。
虽然ipo本身就有风险,但Doximity令人印象深刻的财务和客户指标有助于减轻大部分风险,使其成为一个引人注目的投资机会。
 jay



