达顿餐厅(纽约证券交易所:DRI)的股价在过去一年中大败市场,因为投资者押注该业务将在美国经济全面重新开放之际获得大幅增长。到2021年为止,这家餐饮巨头的表现甚至超过了同行,包括麦当劳和墨西哥Chipotle Grill。
达顿将在几天后公布第四财季业绩,同时更新股东对未来一年的展望,这将考验股价的涨势。让我们看看这份定于6月24日周四发布的报告中需要关注的主要指标。
反弹趋势
达顿的流感大流行极有可能在本周结束。管理层3月底曾预计销售将恢复增长,收入可能增长近70%,至21亿美元。相比之下,上一季度的销售额下降了26%。
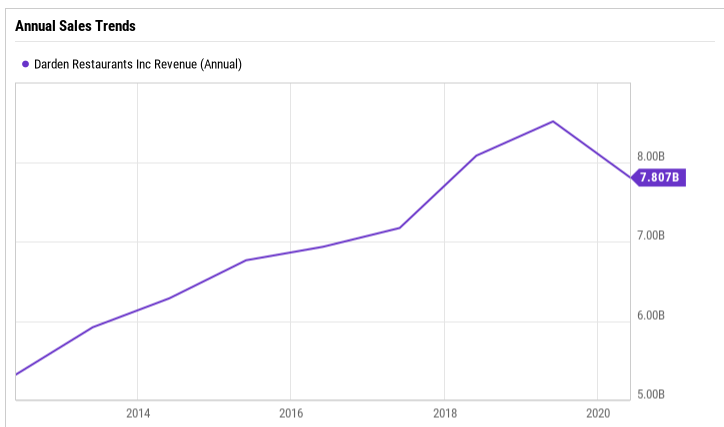
这次的不同之处在于,达顿的几乎所有餐厅在第四财季都处于全面运营状态。该公司还面临着前一年的挑战,其中包括COVID-19限制的一些最严重影响。这些趋势有助于解释为什么华尔街如此看好短期增长。大多数关注该股的投资者都希望其销售额能超过管理层的预期,最终达到近22亿美元。
值得关注的一个重要指标是与2019年相比的销售额,这将描述在没有临时门店关闭带来的噪音的情况下,企业的健康状况。该公司3月份表示,在此基础上,橄榄园(Olive Garden)和长角牛排(LongHorn Steakhouse)连锁店的收入分别增长了6%和23%。投资者周四希望在接下来的几周里看到类似的积极结果。
现金和支出
我们还将了解达顿如何处理食品、劳动力和大多数其他费用的上涨。在很多情况下,麦当劳可能不得不提高菜单价格,同时在人员配备等方面寻求节省。尽管如此,利润前景应该是光明的,每股收益可能降至1.76美元,而去年为每股亏损1.24美元。华尔街的这一预测再次略高于管理层3月份发布的官方预期,即每股收益在1.60 - 1.70美元之间。
过去几个月,强劲的现金创造可能支撑了激进的股票回购支出。首席执行官吉恩•李(Gene Lee)和他的团队也可能会为门店扩张分配更多资源。在这份报告的开头,他们的计划是在2021财年新开大约33家餐厅。
前景
2022财年的前景可能要求加速扩张,尤其是如果5月和6月客户流量反弹,而订单趋势依然强劲的话。达顿面临着一些重大风险,包括确保足够的员工以保证餐厅人手充足。飙升的成本也可能迫使它在定价和促销上变得更有创意。
但最可能的情况是,达顿发布了一个乐观的2022年预测,这意味着中国将从COVID - 19挑战中完全反弹。从那时起,经济增长有可能迅速回落至正常水平。但就目前而言,达顿专注于受打击最严重的非必需消费类利基市场之一,这意味着该公司的需求将在本轮经济繁荣周期中持续大幅增长。
 jay