长期投资者应该对拥有运营良好的公司有明显的偏好。美国公用事业巨头NextEra Energy(纽交所代码:NEE)就是这样一家公司。但仅仅因为一家公司运行良好,并不意味着它值得收购。以下是投资者看好NextEra的原因,以及他们在扣动扳机之前仍然需要仔细考虑的原因。
NextEra Energy主要经营两项业务。第一家是美国最大的受监管的公用事业公司之一,以佛罗里达电力和照明业务为中心。更通俗的说法是,FP&L为佛罗里达州约560万客户提供电力。
作为一家受监管的公用事业公司,FP&L向客户收取的费用需要得到政府的许可。这限制了增长,但也为业务创造了坚实的基础,因为监管机构在制定费率时通常会试图平衡公用事业、投资者和客户的财务需求。此外,支持公司费率要求的支出实际上发生在华尔街的起伏之外,因此无论市场如何波动,增长往往是相当一致的,尽管缓慢。更不用说,权力是现代存在的基本必需品。总之,这是一个非常稳定的行业。
NextEra能源的另一边叫做下tera能源资源,这是一个很普通的名字,它实际上是世界上最大的太阳能和风能公司之一。它还通过收集网格级存储资产,成为电池领域的主要参与者。这里有两件事值得注意。首先,NextEra是炙手可热的可再生能源领域的关键参与者,在未来几年,该领域的材料可能会增长。其次,这是一个早期的游戏,显示一个精明的管理团队正在运行更大的NextEra船。
尽管有很多方法可以衡量NextEra取得的成功,但最好的方法之一是连续27年增加年度股息。这使得该公司成为一个“股息贵族”,一个很难进入的集团,因为它需要多年持续可靠的业绩。
然而,更令人印象深刻的是,过去十年的股息增长率平均每年在10%左右。这不仅对通常表现缓慢且稳定的公用事业公司来说非常高,而且对任何公司来说都是一个巨大的数字。
总的来说,这是一家经营良好的公司。但是你应该买吗?
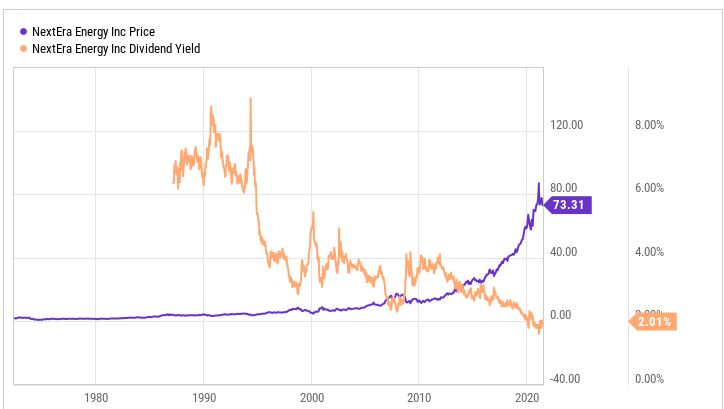
说到投资,事情很快就会变得复杂起来。就NextEra而言,困难在于投资者清楚地知道它是一家多么伟大的公司。这意味着股票通常以溢价交易。例如,目前2.1%的股息收益率接近公司历史上的最低水平。与此同时,以Vanguard Utilities Index ETF为代表的公用事业基金的平均收益率约为3.1%。这比NextEra的收益率高了整整一个百分点,也相当于你能产生的收入的近50%。
尽管NextEra的收益率高于标准普尔500指数(S&P 500 Index)基金区区1.3%的收益率,但它并不是一只专注于创造物质收入的投资者可能会升值的股票。这种低收益率也说明了高估值,这意味着价值投资者可能也会偏好其他选择。两大投资者群体现在已经被剔除了。
但这并不意味着没有人会对下tera能源感兴趣。值得注意的是,该公司预计在2020年至2023年期间,股息平均每年增长约10%,与历史趋势一致。红利增长型投资者可能会觉得这很有吸引力,尤其是因为它将建立在一个缓慢而稳定的公用事业业务之上,而这个公用事业业务支持着快速增长的可再生能源运营。
在这方面,在2021年至2024年期间,该公司计划将可再生能源发电量增加到2019年底的1.5倍。换句话说,它有一个非常具体的计划来实现其增长承诺。
那么,NextEra Energy值得购买吗?视情况而定。如果你想从今天的投资中获得尽可能多的收益,或者有价值偏见,那么答案是否定的。然而,如果你是一位希望拥有一家前景稳健的大公司的股息成长型投资者,那么答案很可能是肯定的。你只需要知道,你为这种股息增长支付了溢价,这对更激进的投资者来说可能是值得的。
 jay