


尽管预期极高,投资者还是对RH(纽约证券交易所代码:RH)最新的收益报告颇有好感。这家豪华家居巨头正受益于一些暂时性的提升,包括消费者消费态度的高涨。该公司的业绩也得益于与去年同期异常疲软的业绩相比。
但是,正如管理层在与华尔街分析师的电话会议上解释的那样,需求仍高于他们最初对2021年的预期。在今年晚些时候经济放缓之后,2022年及以后的增长也很有可能加速。
1. 一个特殊的业务
该公司首席执行官加里•弗里德曼(Gary Friedman)在业绩电话会议上花了很长时间阐述,为什么管理层认为RH处于一个独特的增长位置,应该在广泛的销售环境中为投资者提供良好的服务,而不仅仅是当今蓬勃发展的行业扩张。该公司的会员模式、对奢侈品的关注以及不购买季节性产品的决定,都降低了库存降价的风险。
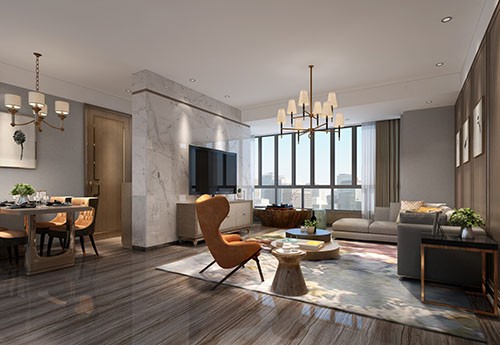
高端家居产品的消费者喜欢它的核心产品,他们最近109%的订单量飙升就是对这种承诺的证明。RH报告78%的销售增长下降只是因为运输延迟,高管说。“我们的产品…使我们获得行业领先的收入和利润,”Friedman说。
2. 获得25%的利润
RH进入2021年,盈利能力处于历史高位。毕竟,该公司超过20%的调整后营业利润率是业内其他公司所没有的。该公司在过去几个月里继续保持领先地位,第一季度利润率增至销售额的22%。这一成功推动了现金流和收益的激增。
这些额外资金将帮助该公司从明年开始加速向国际市场进军。这也将立即使公司的财务受益,净债务有望在2021年底前降至零。Friedman说:“我们花了几十年的时间来建立一个品牌和业务,从而产生了行业领先的盈利能力和投资资本回报率。”
3.光明的前景
投资者可能会对RH的一些更乐观的评论提出异议。例如,管理层鼓吹未来可能出现“20世纪20年代的迅猛增长”,并声称,尽管奢侈品处于非必需消费地位,但在经济低迷时期,它可能比其他行业更稳定。RH的竞争对手可能会争辩说,它拥有一种独特的商业模式,不受家具业通常起伏的影响。在流感大流行之后,利润和销售增长应该会在明年放缓,而且对于这个以消费者为中心的行业来说,没有什么可靠的保护措施来抵御波动。
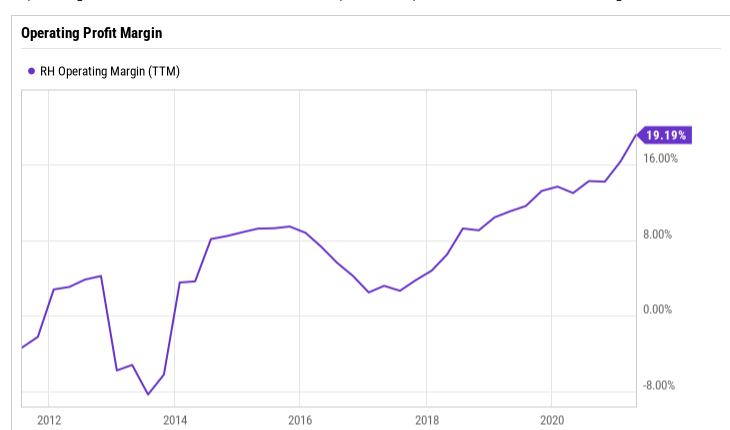
但管理层的核心观点是,该公司在经济景气时可以合理地设定25%的营业利润率目标,在任何销售环境下都可以实现20%以上的盈利,这是基于一些可靠的假设。
在COVID-19扰乱行业需求趋势之前,RH公布了令人印象深刻的销售增长和异常高的收入。去年的胜利让它处于一个理想的位置,既可以提高收入足迹,又可以利用到2022年初出现的大量新产品获利。这一成功将为其股东提供持续稳定的回报。
 jay




