


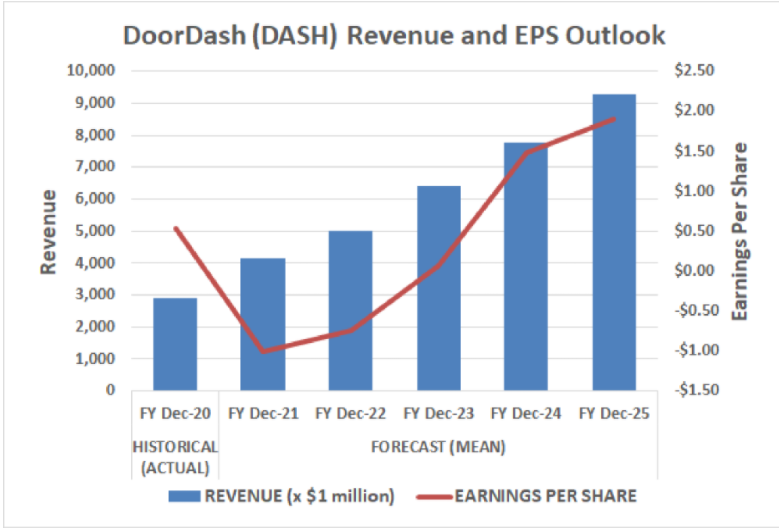
人们很容易想当然地认为DoorDash是一个投资机会。尽管全球卫生事件大流行增加了餐厅外卖服务的使用,但该公司股价较去年12月的首日收盘价下跌了27%,较今年早些时候创下的历史高点下跌了近50%。上个季度的盈利突破阻止了股票的抛售,但股价自当日飙升以来一直停滞不前。尽管该公司的收入增长令人难以置信,但利润仍然难以捉摸——投资者过去也曾因类似的故事而蒙受损失。
虽然DoorDash何时、甚至是否能实现盈利并保持盈利仍有待观察,但以目前的股价来看,某些投资者有足够的希望尝试一下。
创造力并不能支付账单
快!Groupon、GoPro、Fitbit、Blue Apron和Lyft有什么共同点?
如果你说它们都变成了糟糕的投资,你是对的。不过这个问题有一个更具体的答案。也就是说,所有这些公司最终都过度承诺,然后又未能兑现承诺,辜负了最初的宣传。诚然,DoorDash看起来也是类似的公司,旨在让餐厅和用餐者相信,它在向饥饿的顾客出售并递送食物的过程中,值得获得6%至30%的佣金。团购网站Groupon、优步技术公司Uber Technologies和Lyft在让它们类似的商业模式获得回报方面尤其困难。
然而,DoorDash是一只完全不同的鸟。尽管它的使用成本似乎很高,但该公司是有利可图的,灵活的,防御和经济可持续的所有有关各方。如果一个公司想要持续下去,这四个都是商业模式的必要属性。
市场上许多最受追捧的独角兽公司都已上市,但它们至少漏掉了其中一个指标。
想想看——Groupon能够用令人难以置信的每日优惠券把顾客吸引到本地企业。但该公司本身几乎无法控制想要利用这一优惠的客户数量,在许多情况下,这是一个亏本的优惠。许多这样的小企业被迫关闭,迫使Groupon调整其策略。新的、更低调的商业模式不像最初那样具有爆炸性。
GoPro的缺陷是对其产品实际需求的误解。没人否认它是世界上最好的动作摄影机。然而,很少有人真正需要这样的高端科技玩具。尽管大肆宣传,但它的业务永远不会有很大规模。
至于“蓝围裙”,当然,COVID-19的传染促使很多人开始更多地在家做饭。然而,对许多消费者来说,邮寄的餐包贵得令人望而却步。简单地从当地杂货店购买食材要便宜得多,而且更灵活,现在很多杂货店都提供自己的预包装餐盒。餐包已经没有什么特别的了。
你明白了,现在再深入看看。一群被高度吹捧的初创企业让投资者过于迷恋他们的酷炫理念,以至于没有意识到长期商业模式的缺陷。
DoorDash把所有的箱子都打了勾
当然,DoorDash并不是防弹的。它也有自己的挑战。优步(Uber)也在从事送餐业务,餐馆正在降低送餐服务的成本。
但DoorDash的道路是正确的,它没有面临即将发生的脱轨。首先也是最重要的是,业务规模可以有利可图。事实上,公司要想生存就必须扩大规模。不过,它在这么做的同时,也在扩大业务,提高盈利能力。
看看上个季度的业绩。虽然营收增长了近两倍,但营收成本——最大的一项支出——并没有增长那么多。销售和营销成本以及管理成本仅比去年翻了一番。这一切都带来了更高的利润率,而且有充分的理由相信,随着公司的增长,利润率将继续提高(分析师们肯定会这么认为)。现在说Uber和Lyft也一样还为时过早。
DoorDash的业务也是站得住脚的。
是的,更多的竞争正在进入餐厅外卖业务。然而,DoorDash的主要防御优势是它的应用程序允许餐厅接受在线订单,而DoorDash自己负责接送物流。这非常简单,虽然价格一直是一个障碍,但4月份推出的新定价计划为餐厅提供了帮助他们以合理的方式控制成本的选择。毫不夸张地说,这种新的设置将交付机构定位为一个合作伙伴,而不是一个服务提供商。
至于灵活性,虽然该组织的根基是餐厅外卖业务,但它正在通过其他方式将其技术货币化。一个典型的例子是,该公司的DashMart提供附近零售店的送货服务。非食品配送业务目前仍处于起步阶段,但梅西百货(Macy’s)和PetSmart等知名机构已经成为合作伙伴,这一点就足以说明问题。
是的,这是一个购买…对于合适的投资者
DoorDash的商业模式可能有合理的盈利前景,但我们只能猜测它们何时能实现。一切都在变化,即使这家公司做了它应该做的,这只备受关注的股票可能会,也可能不会像人们预期的那样。这就是年轻公司、甚至是年轻股票的本质。
不过,如果你能忍受这种波动,DoorDash的背景故事和潜力肯定足够引人注目。
 jay



