


通胀恐慌并没有在世界各地制造混乱。
美股本周收低,4月通胀数据公布后,投资者担心经济复苏步伐会强劲,但可能会陷入混乱。它们在债务领域的同行几乎没有变动。
风险较高的美国公司发行的高收益债券,即"垃圾债券",往往在遭遇困难时模仿股票的走势。最近,这种相关性已经被打破了。
以下是一些可能的原因
PineBridge Investments的高收益投资组合管理主管John Yovanovic对《市场观察》表示:“信贷通常将与经济基本面相关。”“我们知道,未来几个季度基本面将显著改善。”
这张图表显示,自2020年5月以来,高收益债券的涨幅更为稳定,而标准普尔500指数的涨幅则更为剧烈。
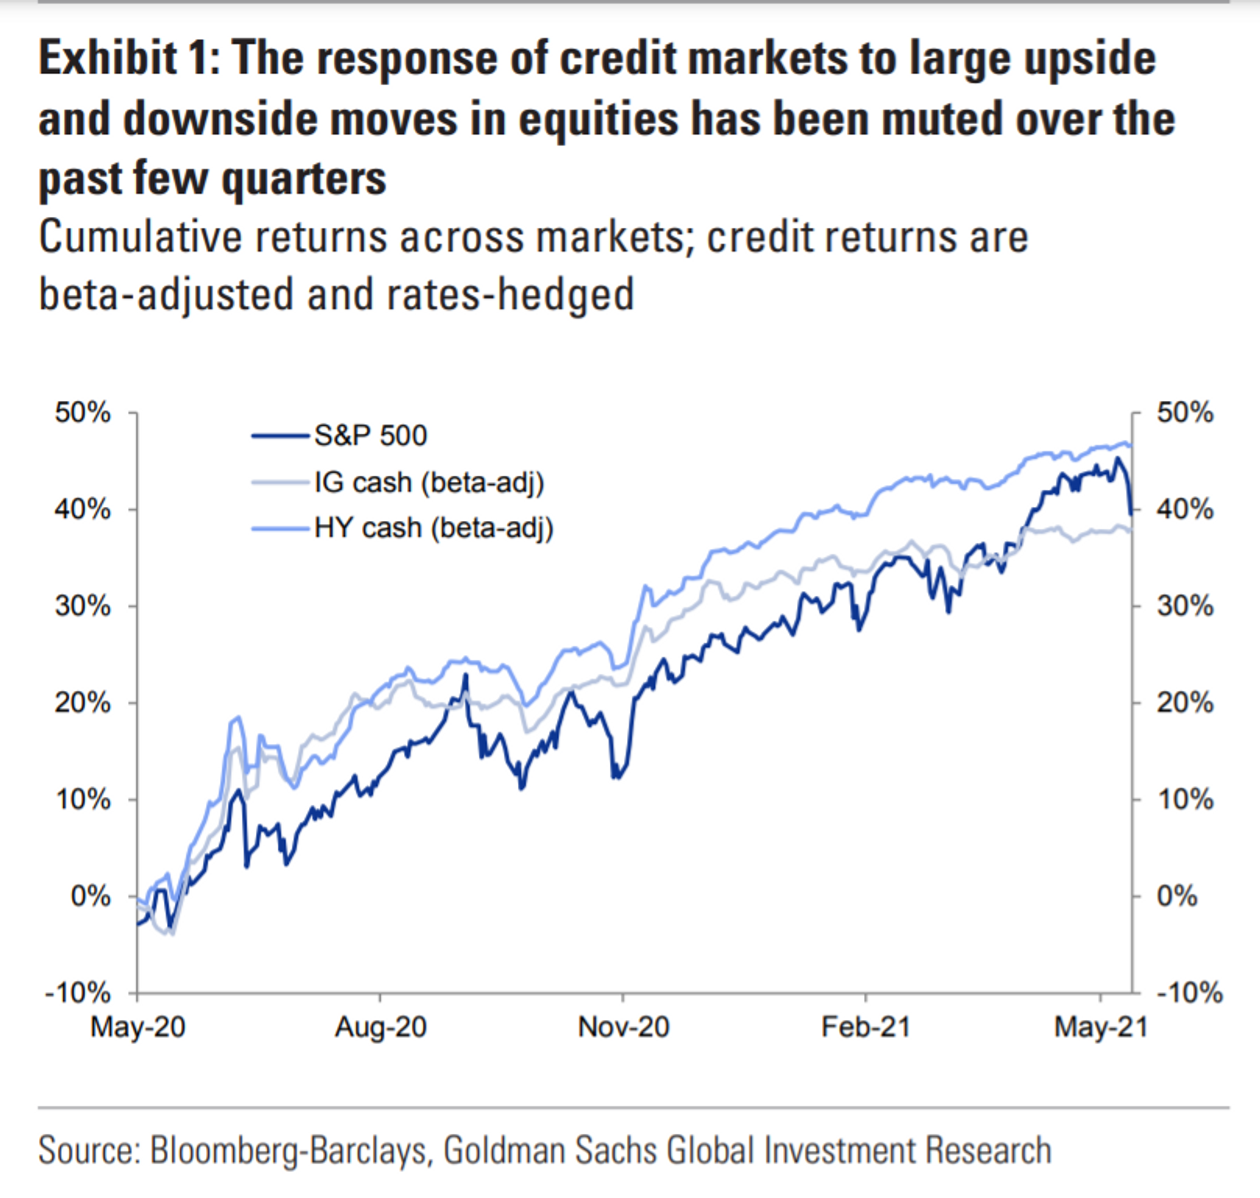
高盛的洛特菲•卡鲁伊的信贷分析师团队在一份每周简报中写道:“面对股市的价格波动,现金信贷市场一直保持弹性,这种模式如今已为人熟知。”
“由于强劲的经济增长预期、改善的资产负债表基本面以及支持性政策抑制了左尾部风险,我们继续预计,近期至中期内,股票与信贷之间的相关性将在结构上保持较低。”
换句话说,如果美联储的宽松政策立场不发生意外转变,不出现另一场外部冲击,很难看到垃圾债券JNK的暴跌。
这与股市形成了鲜明对比。尽管股市第一季获利强劲,但投资者越来越难以不担心今年夏季出现的问题,也不担心经济复苏已被股价消化。股市指数上周收低,但仍接近纪录高位。
本周,标准普尔500指数下跌1.4%,道琼斯工业股票平均价格指数下跌1.1%,以科技股为主的纳斯达克综合指数下跌2.3%。
随着数万亿美元的财政和货币刺激措施出台,以帮助支撑金融市场、企业和家庭,股市在大流行期间大幅上涨。公司债券收益率和息差也大幅下降。
债券息差是投资者高于美国公债等无风险指标的薪酬水平。较低的息差意味着投资者愿意为融资公司和其他借款者支付更少的报酬,即使是那些被认为有较高违约风险的借款者。
据美国银行全球研究的数据,垃圾债券息差上周较美国国债TMUBMUSD10Y高出近337个基点,1.614%,较4月8日的近期低点高出约15个基点。
“高产的产量比过去低,”Yovanovic说。“但它仍然相对高于其他选择。”
他表示,高收益投资者似乎已经开始应对美国公债收益率(殖利率)的波动。“投资者开始明白,”约瓦诺维奇说,长期收益率的上升表明,“经济正在复苏。”然后息差大幅收窄。”
截至上周五,10年期美国国债收益率较上年同期上涨近75个基点,至1.639%。他说,一个不确定因素是,即使美联储控制短期政策利率,长期收益率今年是否会继续大幅攀升。
但高盛团队表示,在去年出现违约潮后,少数几家仍被视为陷入困境的高收益公司可能会从油价回升和大宗商品价格飙升中受益。西德克萨斯中质原油CL00、CLM21和6月份交割的原油本周收盘上涨至每桶65.37美元。
根据高盛的数据,许多高收益公司还利用超低利率来清理债务,这一因素将市场上的不良资产推高到了2%,这是2008年之后的新一轮衰退。
Yovanovic称,"如果你看看这类资产的风险因素,就会发现违约率并不是问题所在。"“今年的违约率将会非常低。除非经济复苏脱离正轨,否则我的观点不会改变。”
 jay



