


eBay(纳斯达克股票名称:eBay)在过去几年里一直是电子商务领域的一个停滞不前的玩家,但在过去的一年里,由于全球卫生事件大流行期间人们突然对电子商务产生了兴趣,并且在2020年4月新CEO上任,eBay重新焕发了生机。现在,一些投资者想知道这种转变是否会持续下去,以及这对该公司的股票意味着什么。
诚然,随着消费者开始将全球卫生事件抛在脑后,回到线下购物,eBay短期内可能会再次陷入困境。eBay投资者想知道的不一定是未来几个季度会发生什么,而是管理层是否利用了2020年的销售激增,让自己走上了长期增长之路。
eBay的重新崛起
eBay曾是上世纪90年代科技热潮的宠儿,但在21世纪头10年,由于高昂的费用、竞争网站上的免费信息,以及一个许多人发现难以使用的平台,人们对该公司和其股票失去了兴趣,人们对它的兴趣有所下降。此外,在公开分拆后,曾经的子公司PayPal(纳斯达克:PYPL)迅速变得比eBay大得多,这对它的声誉没有帮助。尽管最近有所改善,但PayPal 的市值是eBay的7倍多。
然而,有两个因素支撑了eBay在过去一年的发展。第一,2019全球卫生事件病造成的封锁效应意味着网购全面受益,数百万人被要求暂时不在大多数商店购物。其次,Jamie Iannone得到了CEO的职位。伊安诺尼曾是eBay的高管,在沃尔玛电子商务和山姆会员店开创了电子商务的先河。
伊安内在eBay担任首席执行官期间,将他在2021年第一季度的收益电话会议上所描述的eBay“以技术为主导的再想象”进行了推广。这导致了网站和整个销售过程的重新设计。例如,他在装箱单上添加了二维码,以便更快地取货。伊安诺尼还让人们更容易在eBay上列出商品。诸如基于图像的列表等功能最多可以减少75%的列出项目的时间。
eBay还通过其管理支付平台简化了数字支付。购买者现在有了大部分更广泛使用的数字钱包。因此,信用卡、借记卡和PayPal不再是唯一的支付方式,用户也不再需要有一个单独的PayPal账户。此外,eBay的系统现在在一个平台上管理索赔和退货流程。这些变化简化了买卖双方的销售流程。
这些变化对eBay的财务状况有何影响
不断变化的销售环境和网站的改善极大地改变了财务前景。2020年,公司收入较上年增长19%,GAAP净利润增长68%。
相比之下,沃尔玛的电子商务销售额在2020年增长了79%,整体收入增长了9%。同期,亚马逊(纳斯达克股票代码:AMZN)报告称,2020年的净销售额(不包括亚马逊网络服务)增长了39%。虽然eBay在电子商务收入增长方面落后于规模大得多的竞争对手,但投资者也应该记住,在伊安诺内掌舵之前,eBay 2019年的收入增长了1%。
受逾270亿美元的创纪录商品交易总额推动,2021年第一季度营收较上年同期增长42%。此外,eBay的GAAP净收入增至5.69亿美元。这比去年同期增长了32%,不包括2020年停产业务带来的31亿美元一次性增长。
收入的增长使eBay在本季度产生了8.55亿美元的自由现金流,比去年同期增长了65%。这帮助该公司支付了1.17亿美元的利息成本和1.22亿美元的股息。eBay也可以更容易地管理其债务,总债务水平从一年前的不到78亿美元下降到今天的约60亿美元。
投资者已经注意到了这一点,即使在最近下跌之后,eBay的股价在过去12个月里也上涨了45%多一点。尽管该公司的市盈率已攀升至个位数以上,但14倍的市盈率仍远低于沃尔玛(Walmart)的30倍和电子商务巨头亚马逊(Amazon)的62倍。
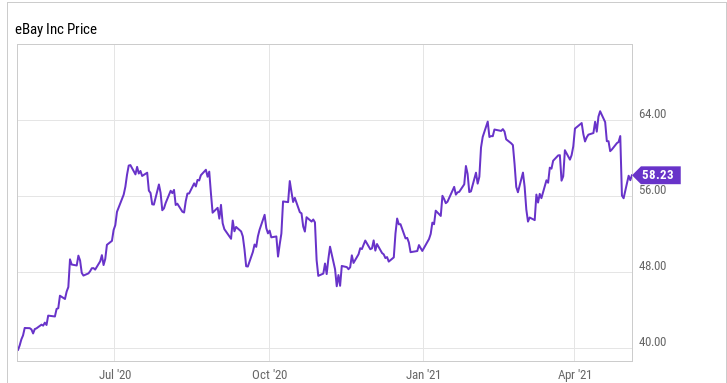
尽管如此,财务状况显示短期内可能出现困难。该公司预计第二季度营收约为30亿美元,这相当于12个月增长约3%。此外,它没有做任何年度预测。尽管其他许多电子商务公司也拒绝发布全年预测,但这表明,随着消费者回归更多线下购物选择,该行业存在不确定性。
eBay能保持增长吗?
尽管近期存在疑虑,但eBay在大流行期间采取的行动可能值得新的投资。事实上,随着全球卫生事件消退和社会重新开放,销售可能会暂时放缓。但甚至在全球卫生事件爆发前,消费者就更倾向于在网上购物。Iannone的做法使eBay网站变得更加用户友好,增加了它在大流行结束后对卖家和买家变得更受欢迎的可能性。
这并不意味着eBay的收入增长一定会赶上沃尔玛(沃尔玛仍处于电子商务转型的早期阶段,增长速度更快)或亚马逊(亚马逊一直是一个庞然大物,没有放缓的迹象)等零售巨头。尽管如此,这只非必需消费品股票的市盈率为14倍,仍有一些显著的增长,而且目前的定价是有价值的。
 jay


