


Peloton(纳斯达克代码:PTON)自2019年9月首次公开募股以来,一直引领着投资者的疯狂之旅。该股定价为29美元,但最初跌破发行价,因为投资者质疑Peloton昂贵的健身自行车和动感单车流媒体订阅服务的吸引力。
人们对Peloton的兴趣一直不温不火,直到大约一年前,健身房和其他企业开始关闭以应对全球卫生事件。这一突然转变导致Peloton的销售额激增,股价在2020年全年上涨,并在今年1月创下每股171美元的历史新高。
然而,这只股票随后损失了超过一半的价值,现在交易在80美元的低点。让我们看看为什么多头抛弃了Peloton,以及为什么在情况恶化之前卖出这只波动的股票是有道理的。
大流行后放缓
截至去年6月的2020财年,Peloton的收入翻了一番,达到18.3亿美元,2021财年前九个月的收入同比增长153%,达到30.9亿美元。该公司预计全年收入将增长119%,达到40亿美元。
今年第三季度,其在线健身订阅数量同比增长135%,达到208万。其联网健身次数增长239%,达到1.495亿次以上,每个联网健身用户每月平均健身次数从17.7次上升到26.0次。
此外,Peloton在2021年前9个月实现净利润1.24亿美元,而去年同期净亏损1.61亿美元。调整后的EBITDA为2.99亿美元,较上年同期2,600万美元的亏损也有了显著改善。
这些数字都令人印象深刻,但华尔街预计Peloton明年的收入只会随着大流行的过去和更多的健身房重新开业而增长约36%。我们应该对这些预测持保留态度,但投资者也应该为大流行后的经济放缓做好准备。
跑步机崩溃
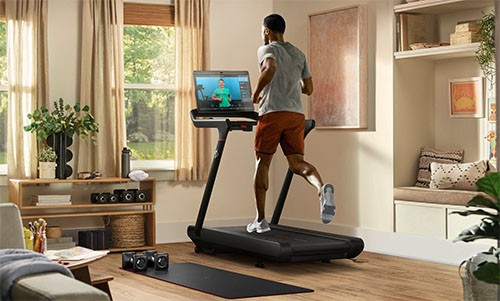
在第二季度末,Peloton告诉投资者,其全年收入将至少增长123%。由于最近新款Tread和Tread+跑步机的召回,该公司将第三季度的预期下调至119%,这可能导致第四季度营收减少1.65亿美元。
Peloton原本预计其跑步机业务将从自行车业务扩展到其他业务,并扩大护河以应对潜在竞争对手,但一系列涉及儿童的事故导致美国消费品安全委员会(U.S. Consumer Product Safety Commission)向公众发出警告,并敦促Peloton召回产品。
情况很糟糕,但Peloton称该机构的声明“不准确且具有误导性”,并拒绝立即召回跑步机,这让情况变得更糟。Peloton最终同意召回跑步机,但这一事件很可能损害了该公司一直在培育的高端品牌吸引力。
我之前曾将Peloton与GoPro和Fitbit进行过比较,这两家公司在各自的市场饱和之前,最初都取得了令人印象深刻的增长。GoPro和Fitbit在扩大产品线的过程中都遇到了召回问题,但两家公司都没有公开违抗监管机构的要求。
竞争者来了
Peloton在联网自行车和订阅健身课程这一利基市场上享有先机优势,但许多强大的竞争对手现在都瞄准了同一个市场。
去年12月,苹果推出了健身+流媒体健身服务,允许用户在所有设备上进行多种锻炼。去年夏天,lululemon athletica(纳斯达克股票代码:LULU)收购了Mirror,这是一家为远程健身提供“智能镜子”的生产商。Peloton还面临着像Echelon这样的新型互联自行车制造商。
如果远程健身市场仍在快速扩张,竞争就不是一个大问题。然而,随着大流行的过去和更多的健身房重新开业,竞争正在升温——这意味着Peloton需要在一个日益缩小的竞技场中抵御这些对手。
估值仍然很重要
过去几个月,债券收益率上升和市场对重新开市的关注,导致许多投资者从成长型股票转向价值型股票。
这种转变对Peloton来说可能是个坏消息,该股目前的预期市盈率仍接近120倍。看涨者会说,Peloton应得这种溢价,因为分析师仍预计其明年的收益将增长129%。
不过,这些预测可能还没有把丰田召回事件的全部影响考虑在内。如果竞争对手获得更多动力,Peloton可能也难以超出这些预期。
底线
Peloton还没有完蛋,但现在有很多更好的成长型股票可供购买。投资者应该考虑从这只不稳定的股票中获利了结,并坚持投资前景更光明的公司。
 jay



