


在去年12月突破每股300美元大关并创下历史新高后,包裹递送股联邦快递(纽约证券交易所代码:FDX)的股价在2021年开局艰难。但随着美国联合包裹服务公司(纽约证券交易所股票代码:UPS) 4月27日发布强劲的第三财季(第三季度,FY21)报告,联邦快递的股价再次达到300美元的价位。
联邦快递股价较2020年3月的低点上涨了两倍。联邦快递有更大的发展空间吗,还是已经走在了前面?
现在看来,这似乎是一段遥远的记忆,但就在不久之前,联邦快递(FedEx)还未能抓住机会。在2018年初见顶后,联邦快递遭遇了两年的持续下跌,而工业板块标普500指数和竞争对手联合包裹(UPS)均出现上涨。
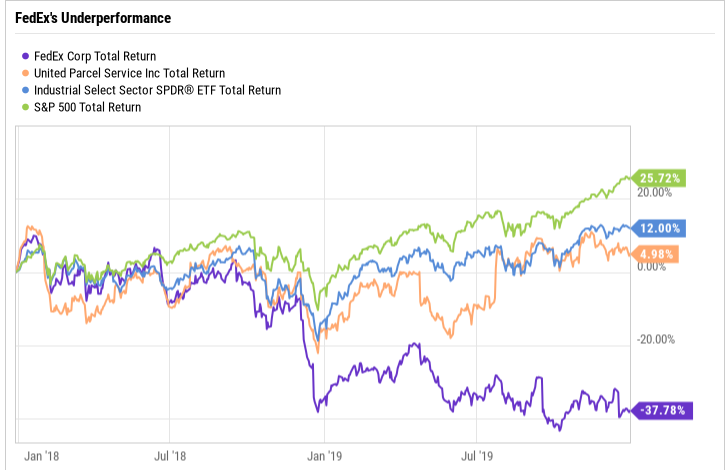
联邦快递在2018年的中美贸易战中遭受重创。中国是联邦快递的一个重要市场。与其他美国公司(如星巴克)一样,联邦快递的全球声誉使其成为地缘政治紧张局势的代名词。由于业务陷入困境,联邦快递于2019年6月宣布,它正在起诉美国商务部。
在截至2018年2月28日至2019年11月30日的这段时间内,联邦快递的收益令华尔街失望。该公司股价在连续八个季度盈利后第二天下跌,其中三个季度的跌幅超过10%。简而言之,与其他公司相比,联邦快递的递送环境根本不一样。
2020年,联邦快递扭转了局面。它是少数几只在经济衰退期间繁荣的工业股票之一,而当时许多其他公司都发布了10多年来最糟糕的业绩。这个故事开始于人们被困在家里,并在网上订购了更多的包裹,这提振了联邦快递地面业务的收入,帮助抵消了快递和货运业务的疲软。
UPS也有类似的结果。它的业务对消费者(B2C)部分抵消了业务对业务(B2B)的下降。然而,真正令人意外的是,全球经济开始以快于美国的速度反弹。随后,联邦快递地面业务持续走强,快递和货运业务也出现反弹,这帮助联邦快递实现了盈利。
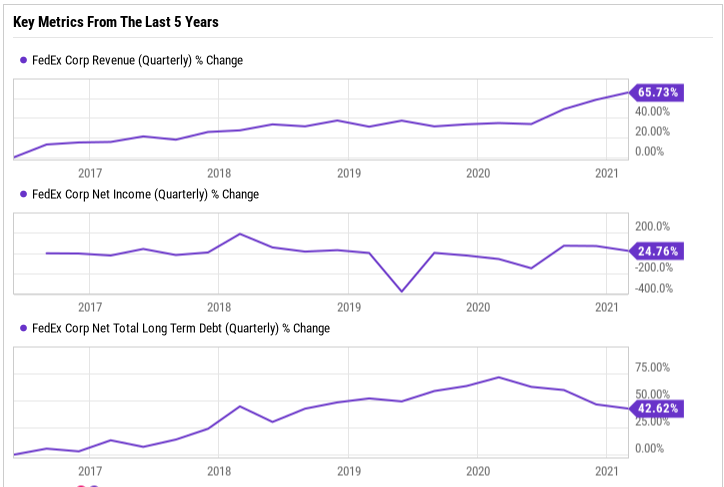
通过利用新的每周七天的地面业务,联邦快递在假期期间的递送量达到了创纪录的水平,从而在12月份实现了创纪录的收入和运营利润。联邦快递遭受了3.4亿美元的损失,原因是2月份冬季严寒造成的开支。该公司表示,如果没有这些开支,本季度的营业利润就会创下纪录。
盈利能力和估值
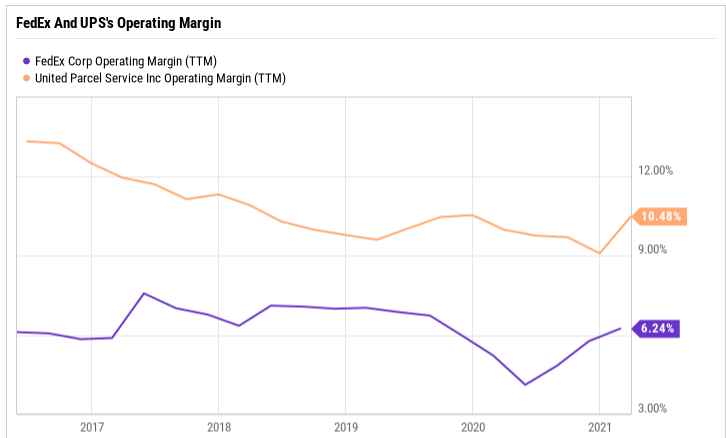
联邦快递的货运业务和以电子商务为首的高利润地面业务,正提供联邦快递扩大支出所需的盈利能力。在截至2021年2月28日的9个月里,货运和地面交付的运营利润率分别为11.5%和9.3%,而快递业务为6.7%。正如预期的那样,联邦快递的营业利润率有所下降,因为它依赖于更高的产量和更低的利润率。目前,它的营业利润率仅略高于6%,相比UPS要低得多。
联邦快递预计今年财年调整后每股收益介于17.60 - 18.20美元,资本支出为57亿美元,略低于2020财年的59亿美元。如果能达到这个目标,联邦快递的调整后市盈率(P/E)将在16左右,考虑到该公司股价的攀升,这一点令人印象深刻。
对资产负债表进行优先排序
联邦快递处于有利地位,可以从经济增长和电子商务的长期激增中获益。该公司预计,未来几个月的营业利润率将会上升,这应该会进一步提高盈利能力。
很高兴看到联邦快递开始偿还债务,其债务在2020年初达到了历史最高水平。联邦快递的业绩表明,该公司有效地部署了债务,但未来降低杠杆率将有利于该公司。在最近的财报电话会议上,管理层表示有意利用超额自由现金流(FCF)进行再融资和偿还债务,以加强资产负债表。
结果
考虑到联邦快递的增长轨迹、令人惊讶的合理估值以及不断改善的财务状况,目前买入该股似乎是合理的。然而,由于其优越的盈利能力、有条不紊的电子商务布局以及稳定且不断增长的股息,联合包裹似乎比联邦快递略占优势。这是一个很接近的预测,投资者可能对这两种运输类股票都表现良好。
 jay




