COVID-19大流行引发了抵押贷款银行业的繁荣,这反过来又为许多银行创造了新的机遇。
在流感大流行初期,美联储将利率下调至0%。这一降息掀起了一股再融资浪潮,成为抵押贷款发起人创纪录的一年。利用新条件的银行之一是Western Alliance(纽约证券交易所股票代码:WAL)。Western Alliance (纽约证券交易所股票代码:WAL)曾被称为抵押贷款银行的利基贷款人,但最近进行了一些重大收购,对该行业构成了重大押注。他们会有回报吗?
新的机遇
Western Alliance历来将其贷款组合集中于商业和工业(C&I)贷款。去年,C&I贷款几乎占Western Alliance投资贷款的53%。商业房地产约占其贷款总额的29%,住宅抵押贷款占其贷款总额的9%。
在过去的几个月里,Western Alliance收购了两个抵押贷款发起人:高尔顿基金和Amerihome。Amerihome专注于更传统的抵押贷款产品,主要是由房利美和房地美担保的贷款。高尔顿更关注美国政府没有担保的非传统抵押贷款。在Galton、Amerihome和Western Alliance自己的零售业务之间,该公司现在是美国领先的创始人之一。
联邦住房金融局(FHFA)最近的变化为新的贷款子集提供了机会,这些贷款通常符合房利美和房地美的指导方针(因此,风险相当低),但没有政府的担保。这些贷款中有许多是用于第二套住房和投资者的财产。这些贷款通常被称为“非QM”(不合格抵押贷款),它们具有诱人的风险回报特征。Western Alliance瞄准了这个市场,CFO Dale Gibbons在财报电话会议上讨论了:
我们还将从AmeriHome那里得到的是,我们将能够在抵押贷款中有一种现成的部署,我们希望把它放在我们的资产负债表上。我们更喜欢低贷款价值但高收益的产品,这会促使你采用非质量管理解决方案,他们也会推出这种产品。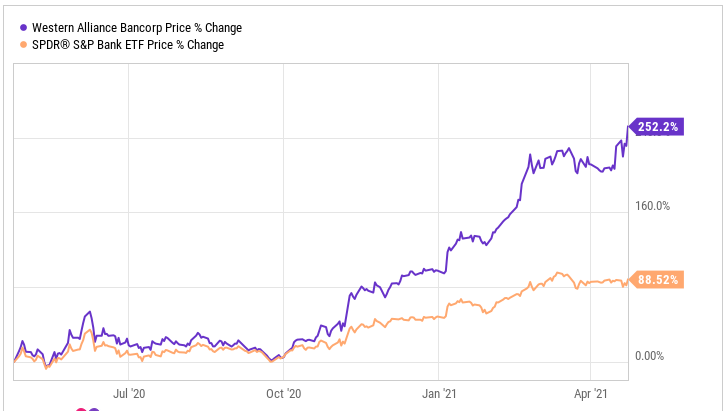 除了抵押贷款银行业务,Western Alliance还提供仓库融资,这是一种为抵押贷款银行服务的有利可图的利基产品。仓库贷款基本上是过渡性贷款,允许抵押贷款银行家为贷款提供资金,然后将其出售。一旦它收到贷款的收益,它就把钱付给仓库银行。这些贷款通常是短期的(两到三个星期),它们会提前产生费用,并收取3%到4%的利率。由于这些贷款是由可出售的抵押贷款担保的,因此信贷损失的风险很小。首席执行官Kenneth Vecchione认为,仓库贷款是银行的战略武器,正如他最近在财报电话会议上所说的。
Western Alliance的发展速度比同行更快
虽然抵押贷款银行业务和对该行业的辅助服务将是Western Alliance未来的一个更大的组成部分,但该银行仍在快速增长。2021年第一季度,总资产同比增长49%,达到433亿美元。收入增长了29%,每股收益(EPS)同比增长了一倍多,达到每股1.90美元。请注意,由于在2020年初采取的重大当前预期信贷损失(CECL)以及与COVID-19相关的大量信贷损失准备金,同比收益增长有些夸张。
Western Alliance的股价一直在下跌,在过去一年里,其表现大大超过了SPDR标准普尔银行ETF。自COVID-19早期的糟糕表现以来,它的股票已经上涨了两倍多。
Western Alliance的每股有形账面价值(TBV)同比增长了25%,其TBV的五年增长率是同行的三倍。该行的每股收益为2021年预期值的14倍,与美国银行等同业基本持平。与大银行相比,股息收益率偏小,但它正在利用资本为增长提供资金。
展望未来,Western Alliance对抵押贷款银行业务的日益关注将提供更多的增长机会。如果它将抵押产品证券化并出售,就会产生手续费收入。同时,Western Alliance应成为新兴市场非政府担保抵押贷款的先行者之一。
 jay