


改变也许是生活的一部分,但一些成功的故事是关于回归基本的。这就是Perrigo的情况。Perrigo是一家品牌和自有品牌消费者健康产品的制造商。
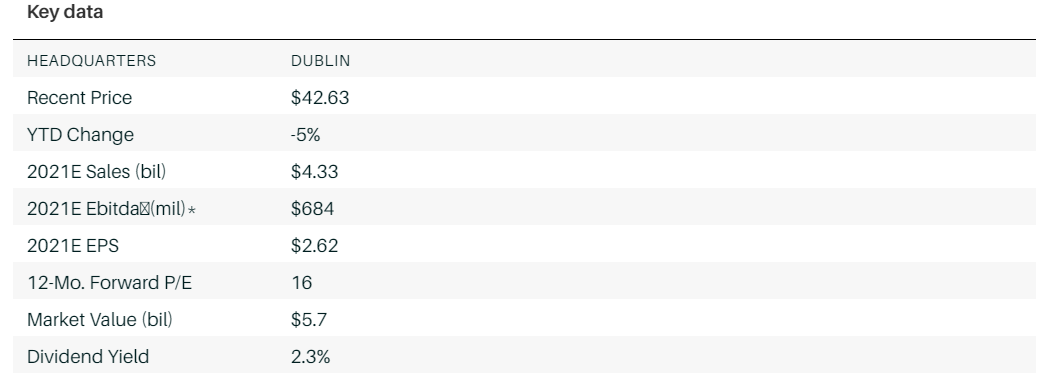
Perrigo(股票代码:PRGO)的市值为57亿美元,它并不总是一只小盘股。在2015年的鼎盛时期,该公司的价值超过280亿美元,因为投资者押注制药公司会不断收购竞争对手,并永远提高价格。清算很快,佩里戈被卷入了抛售。该股在过去五年中下跌了65%,最近的股价约为42美元。
但佩里戈终于把这一切抛诸脑后了。上个月,这家总部位于都柏林的公司宣布出售其非专利药品业务,结束了其在制药领域长达数年的扩张,重新转型为纯粹的消费者健康和自我保健业务。然而,该股继续接近2018年的低点,为投资者创造了机会。
没有人抱怨它的非处方药和自我护理产品业务,从帮助睡眠到缓解胃灼热。Perrigo是美国最大的商店品牌产品供应商,2020年销售额达到26.9亿美元,产品种类从冷敷到口腔护理。这是第四季度的一个不利因素,因为社交距离措施导致了一个轻微的感冒和流感季节,但这看起来像是一项长期资产。
非标产品占美国非处方药行业的近三分之一,其价格比具有相同活性成分的品牌产品低约30%,这些产品对注重价值的消费者具有吸引力。百利高还在海外销售品牌OTC产品,销售额为14亿美元。总的来说,这项业务今年有望增长2%。
Perrigo
消费者保健产品
 E =估计。*未计利息、税项、折旧及摊销之收益 来源:FactSet
然而,Perrigo的消费者业务却被制药部门盖过了风头。该部门因近年来可能出现的16亿欧元(19亿美元)支出和其他减值而面临税务诉讼。这个问题起源于2012年至2013年的一段时间,主要与药物Tysabri的知识产权处置有关。爱尔兰法院认为,这是一项资本交易,应缴纳33%的税率,高于佩里戈公司记录的12.5%的税率。
这笔交易消除了部分(但不是全部)佩里戈债务的不确定性:在未来的任何判断中,佩里戈将承担一半的责任,最高不超过1亿美元,另一半责任由该部门的新所有者Altaris Capital Partners承担。
the London Company的联席首席投资组合经理坎贝尔说,这让投资者对这只股票很警惕,但他们太谨慎了。“很多这类东西都是叫而不是咬;他们可能会为此打官司好几年,同时拥有大量现金流。”他还认为,该公司很有可能在未来12至18个月内达成某种和解,从而彻底摆脱目前的局面。
不过,这只股票在华尔街肯定不受欢迎。FactSet跟踪的8位分析师中,只有一位看好Perrigo。今年迄今,该公司股价已下跌5%,但此次出售将为该公司带来15.5亿美元的现金,以及约5亿美元的年营业利润。
Perrigo的预期市盈率约为16倍,这使得该公司的股价更接近制药公司,而非消费品公司。随着投资者对新公司的增长前景更加满意, Perrigo的估值可能会上升。
Centerstone Investors的投资组合副经理扎克里•迪默曼说,同类消费品公司的市盈率超过20倍,被收购的企业价值与未计利息、税项、折旧及摊销前利润之比超过15倍,而Perrigo的市盈率不到10倍。“(仿制药业务)分散了人们对整体情况的注意力,”他表示。“Perrigo应该更像一家消费者保健公司。”
出售后,每股收益预期也有所下降。华尔街目前估计,Perrigo 2021年的每股收益为2.62美元,2022年将升至2.87美元。然而,即使百里高的估值无法赶上纯消费者业务的同行,它明年的市盈率也只有18倍,每股就能达到52美元。按照2022年预估值的20倍计算,Perrigo的股价将超过57美元。该股的收益率也高达2.3%。
当然,Perrigo不可能一夜之间实现目标,而其纳税义务的不确定性将继续使该公司无法获得溢价。然而,有超过20亿美元的现金投入运营,如果佩里戈用这些资金回购股票,偿还债务,并再投资于消费者保健业务——一个拥有比制药更稳定前景的业务——股票将得到回报。
首席执行官Murray Kessler在接受《巴伦周刊》采访时表示:“Perrigo能重生真是令人兴奋。”
这可能也会让Perrigo的投资者感到兴奋。
 jay



