


Globant(纽约证券交易所代码:GLOB)的股票在2020年增长了一倍多,因为在流感大流行期间,对其面向互联网的IT服务的需求仍然强劲。不过,由于不断上升的债券收益率引发了对价格更高的成长型股票的抛售,该公司股价今年仅上涨了约3%。
Globant的股票是失去了势头,还是只是在实现更大涨幅前稍作喘息?让我们回顾一下它的业务和增长率来决定。
精简的IT服务公司
许多大型IT服务提供商,如埃森哲或IBM,都提供广泛的技术和外包服务。他们的投资组合通常将增长较慢的商业软件服务与增长较快的云、安全和移动应用程序市场相结合。
Globant比那些IT巨头要小,主要帮助企业开发网站和移动应用程序。它还帮助他们管理数字营销和云服务。
Globant成立于阿根廷,但现在总部设在卢森堡,通过收购Clarice Technologies、WAE、L4 Digital、Ratio、PointSource和Avanxo等规模较小的公司,该公司不断扩张。
它最近还同意收购专注于金融行业的西班牙咨询公司Bluecap和帮助企业维护Salesforce平台的咨询公司CloudShift。
简单地说,Globant的增长比大型IT服务公司更强劲,因为它的业务更为精简。它对移动和云服务的专注也在全球卫生事件期间获得了回报,因为许多企业将业务转移到了网上。
Globant的增长有多快?
过去5年,Globant的收入增长持续超过20%,毛利率和营业利润率也保持稳定:
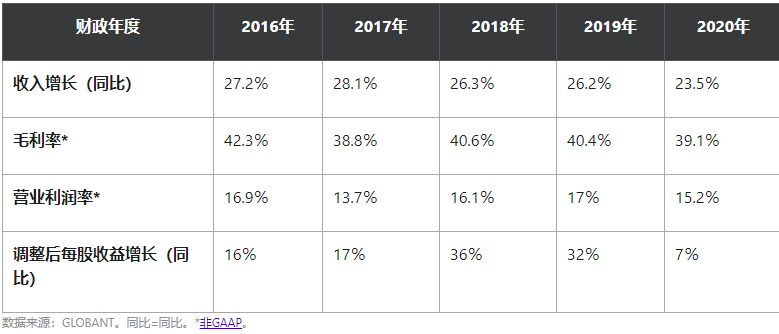
去年,COVID-19成本挤压了该公司的毛利润率,而使用率降低降低了其运营利润率。这种压力打破了该公司连续两位数的盈利增长。
但Globant预计,其放缓将是短暂的。该公司预计2021财年收入将“至少”增长28.6%,调整后的营业利润率将保持在15%至17%之间,调整后的利润将增长31%。
分析师预计,Globant今年的营收和调整后收益分别将增长31%和34%。这些增长率可以证明其56倍的预期市盈率(P/E)是合理的,这使得它比许多同行要贵。
例如,埃森哲的预期市盈率为31倍。不过,华尔街预计该公司今年的收入和利润都只会增长11%左右。
越来越多的Globers和客户
截止2020年,Globant共有16251名“Globers”(IT专业人士),高于2019年底的11855名。随着公司的有机扩张和非有机扩张,这个数字一直在上升,其Globers目前在16个国家开展业务。
它在2020年服务了798名客户,较2019年的822名客户略有下降。这种下降在一定程度上可归因于整个大流行期间企业支出放缓。
然而,年收入超过100万美元的账户总数仍从107个增加到129个。其主要客户包括Alphabet的谷歌、艺电(Electronic Arts)、可口可乐(Coca-Cola)、罗克韦尔自动化(Rockwell Automation)和百威英博(AB InBev)。
Globant预计明年将获得更多客户,尤其是在教育技术行业。该公司还计划通过开发聊天机器人等新型人工智能工具,加深与现有客户的关系。
Globant值得购买吗?
与大型同行相比,Globant通过更窄的服务范围实现了强劲增长,这种专注使其成为比埃森哲(Accenture)、IBM和其他传统it服务公司更有吸引力的投资对象。
它的股票可能看起来有点贵,但只有当我们把它与老的it服务公司相比时才会这么做。与增长率更高的科技公司相比,Globant的股价看起来仍然估值合理。因此,我认为这只股票今天仍然值得买入,仍然有很大的上涨空间。
 jay




