现在正是美股的财报季,全球晶圆代工龙头台积电近日就公布了其备受瞩目的第一季度财报。财报显示,得益于强劲的全球芯片需求,台积电第一季度营收和净利润均超出了市场此前的预期。台积电财报表现靓丽,但该公司股价却未能因此走高。
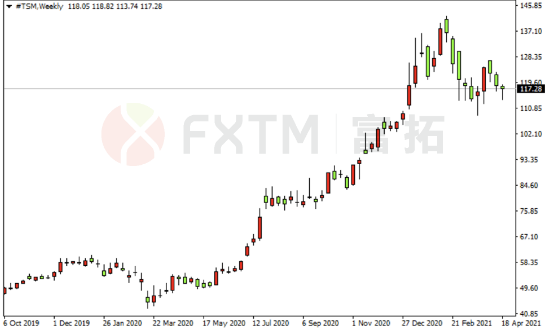
(▲TSM W1)
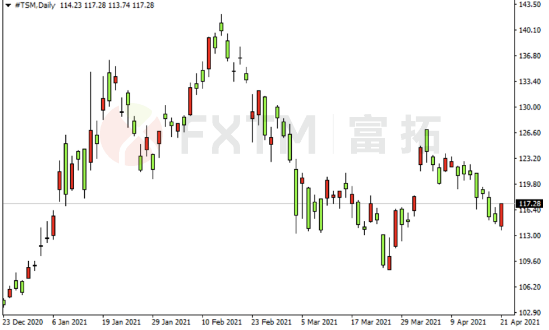
(▲TSM D1)
营收再创历史新高
自2020年开始的全球“缺芯”令台积电的订单量大涨,公司业绩得以水涨船高。财报显示,台积电第一季度营收129亿美元创历史新高,同比增25.4%,优于预期的128亿美元,值得关注的是这已经是台积电连续三个季度创下营收新高;摊薄后每股收益为0.96美元,超出预期的0.92美元。
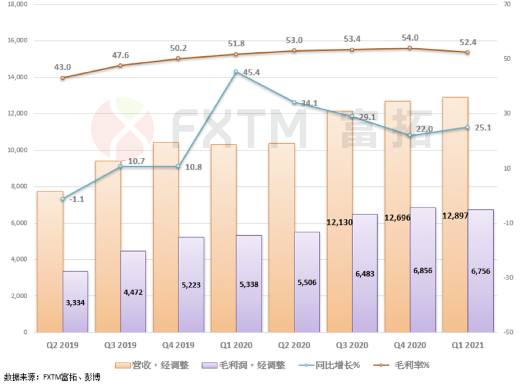
不过,台积电在毛利润与净利润方面的表现却不及上一季度。财报显示,台积电一季度毛利润67.67亿美元,同比增长18.1%,但环比下降2.8%;毛利润率52.4%,同比升1.4%,环比降1.6%。台积电一季度净利润49亿美元,同比增长19%,虽然优于市场预期的47亿美元,但环比下滑2.2%。台积电表示,毛利率下降主要是由于利用率相对较低以及汇率原因。
上调营收成长预估
当前正处于4G到5G的切换窗口,且车用芯片、物联网等平台需求强劲,市场人士认为全球目前面临的缺芯困境将会持续存在。因此,台积电认为半导体行业将继续保持高速增长,台积电预期今年半导体全球产业产值将成长12%,晶圆代工产值预计成长16%。鉴于台积电在行业中的领导地位,台积电大幅上调2021年营收增长目标至20%,并预计未来5年复合增长10-15%。
关于公司对第二季度的业绩指引,台积电预期,二季度公司营收将续创新高,收入将在129亿至132亿美元之间;毛利率在49.5%至51.5%之间,营运利润率在38.5%至40.5%之间。
靓丽财报之下暗藏隐忧
台积电一季度财报靓丽,行业地位巩固,市场前景依旧看好,但财报公布后股价却未能上涨。有市场人士认为,在全球缺芯的大背景下,处于行业龙头地位的台积电在如此大好机遇下,营收和利润增长速度并不算很快,表现只能是属于平稳。
此外,7nm 工艺仍是台积电第一大收入来源,重金投入的5纳米生产线带来的收入占比不足15%仍偏低。更重要的是中国已成为世界上最大的芯片需求市场,但台积电在中国大陆市场营收占比从22%暴降到6%。这些隐忧随着科技争夺战的愈演愈烈,未来何时能改善还都是未知数。
上调资本开支计划
为了进一步扩大产能并巩固公司在行业内的领先地位,台积电宣布将在未来3年投入1000亿美元以扩大产能。继今年一季度上调资本开支的基础上公司决定再次上调资本开支规划。台积电宣布将今年的资本支出由250-280亿美元上调至300亿美元,较去年172亿美元大增74% 。
台积电财务长黄仁昭表示,300亿美元的资本支出中80%将用于3纳米、5纳米及7纳米等先进制程,20%用于先进封装技术量产需求和特殊制程。
先进制程
台积电在业内能够保持领导地位的关键是其掌握的先进工艺。据相关媒体报道称,台积电4纳米制程预计于2021年下半年试产,并将于2022年进入量产。3纳米制程也依计划推进,并将如期推出并进入生产。公司计划在2021年下半年开始试生产3nm制程工艺,2022年下半年进入量产,单月产能在5.5万片以上。
另外,台积电的2nm的工艺据悉已进入研发阶段,并已在2纳米先进制程研发上取得了重大突破。据悉,台积电放弃了FinFET晶体结构,采用更为先进的GAA环绕栅极结构晶体管技术。专业人士称,在替换了新技术之后,在性能上将会提升至少35%,并可在不采用更为先进制程工艺的情况下,实现对于芯片的性能提升。
结语
全球缺芯的状况短期内无法彻底改善,坐拥行业半壁江山的台积电近两年将继续保持产能满载状态,公司营收将得以持续保证。另外,在全球产能吃紧的背景下,全球多数晶圆代工厂陆续调升价格,台积电也调整了价格,公司的净利润有望提升。预计台积电二季度乃至2021年全年报告可能不会让人失望,投资者仍可对该股保持长期关注。
 jay