基础材料公司是经济复苏的无名英雄。尽管容易受到经济增长放缓的影响,但其中许多企业是最先从工业生产增长中受益的。从化学品、塑料到金属和矿物,对所有东西的需求都在上升。这使得材料行业值得一看。
因此,我们询问了我们的一些贡献者,他们认为哪些基本材料是最突出的。他们选择了Celanese (纽约证券交易所股票代码:CE), Linde (纽约证券交易所股票代码:LIN), 和Sherwin-Williams (纽约证券交易所股票代码:SHW).以下是为什么现在每一家公司都值得加入你的投资组合。
Celanese
李·萨马哈(塞拉尼斯):全球化学和特种材料公司Celanese并不是一个家喻户晓的名字,但它的产品却无处不在。它生产的中间化学品用于广泛的工业,包括涂料,油漆,粘合剂,制药,汽车,消费电子,电器,甚至食品。换句话说,塞拉尼斯将原材料加工成中间体化学品,制造商再用这些化学品生产成品。因此,这是经济复苏(特别是工业经济)的短期表现,也是实现其到2023年战略目标的中期表现。
原材料成本上升令人担忧,但Celanese 倾向于签订长期供应协议和远期采购合同,以降低风险。此外,如果最终需求足够强劲,化学品供应商通常会转嫁价格上涨,随着经济的复苏,2021年应该会出现这种情况。
从中期来看,管理层的目标是在2023年调整每股收益(EPS)为13 - 14美元,从2021年到2023年的运营现金流为40亿美元到50亿美元。鉴于这一时期的资本支出预计在15亿美元左右,这意味着到2023年将有30亿美元的自由现金流(FCF),或每年约10亿美元的自由现金流。以目前的市值计算,塞拉尼斯2023年的市盈率不到17.5倍,约为2023年盈利预期中值的11.4倍。一个优秀的价值。
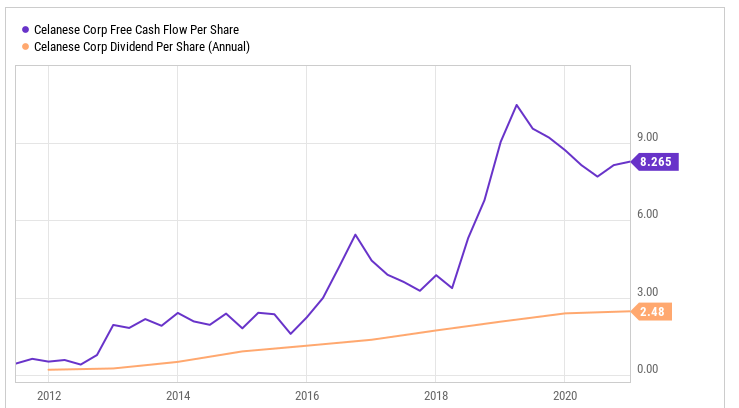
此外,Celanese 在过去10年的运营改进意味着,公司的FCF已经足够支付股息。如下图所示,在充满挑战的2020年,每股自由现金流(FCF)明显高于近十年来的水平。
如果该公司提高股息,进行更多的股票回购,或投资新项目或收购以推动2023年后的收入增长,不要感到惊讶。塞拉尼斯似乎是一个极好的价值选择,可以在2021年及以后进行周期性复苏。
斯科特·莱文(林德):与最新的电动汽车或加密货币股票不同,材料股通常不会出现在商业文章的标题中。但投资并不是人气竞赛;没有理由相信,你最成功的投资必须是容易被人认出来的名字。以商业烹饪设备制造商米德尔比为例。米德尔比远非一个家喻户晓的名字,它的股票在过去20年里飙升了超过15000%,而标准普尔500指数(S&P 500)上涨了252%。
现在,想想材料专家林德(Linde)。作为一家工业气体和工程解决方案的全球供应商,林德是一家人们不太可能在餐桌上谈论的材料公司,但它的股票在过去20年里的表现远远超过市场,涨幅超过了1100%。我们有充分的理由相信,该公司在未来将继续保持其令人印象深刻的业绩。自2018年与普莱克斯合并以来,林德已成长为该领域的佼佼者,成为全球最大的工业气体生产商。此外,它在工程解决方案方面的熟练程度有助于它从竞争对手中脱颖而出。从石油和天然气,到能源存储,到酒店,许多行业都依赖林德的解决方案。
其中一个特别引人注目的领域是它对蓬勃发展的氢经济的暴露。而像Plug Power和fuel cell Energy这样的燃料电池公司正将自己定位于突出的角色,因为氢在我们的能源领域占据了更大的地位,作为投资,它们充满了风险,因为它们还没有证明自己的努力可以盈利。另一方面,林德是一家成熟的公司,它并不过分依赖对氢的日益重视,但仍然可以从中获益,尤其是考虑到它的地位。例如,该公司宣称,它是“唯一一家涵盖了氢价值链从生产和加工(包括提纯和液化)到分销和存储,再到日常工业和消费应用的每一个步骤的公司”——这是一个潜在的数万亿美元机会的幸运位置。林德上月宣布,该公司已签署了一项供应氢及相关基础设施的协议,以帮助为位于挪威的世界上第一艘氢动力渡轮提供电力。这说明了林德在氢方面的强大实力备受追捧。
尽管氢燃料的故事正在上演,但投资者仍可以期待该公司的繁荣。例如,2020年,林德报告调整后每股收益为8.23美元,同比增长12%,管理层预计2021年底线将进一步增长,预计调整后每股收益为9.10美元至9.30美元。该公司计划在5月初公布2021年第一季度的业绩,感兴趣的投资者将明智地跟进。
让你的投资组合充满盈利能力
Daniel Foelber (sherwen - williams):正如Scott所提到的,材料公司很少像其他行业那样受到关注。但宣威应该去晒晒太阳。过去10年,它一直在做自己最擅长的事情:打压市场,提高股息。该公司已连续40年提高股息,使其成为股息贵族。只有一个问题:它的股息收益率目前只有0.9%。但这是因为它的股价上涨速度快于公司增加季度派息的速度,如果你是宣威的股东,这是一个很大的问题。为了让投资者更容易购买其股票,宣威发布了一股三送一的股票分割方案,并于4月1日生效。股票分割本身并没有减少Sherwin-Williams馅饼的价值,它只是将分割的数量增加了三倍。
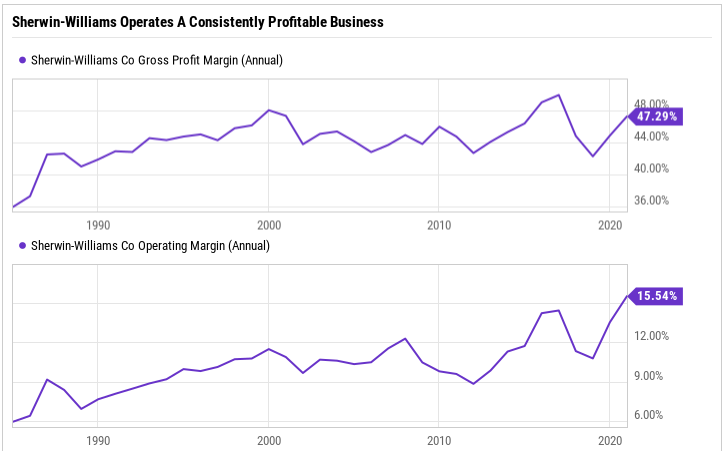
宣威的长期成功可以归因于它在不同市场的高盈利能力。它的总毛利率一直保持在40%以上,到2020年,它的营业利润率达到了创纪录的15%。15%的营业利润率意味着宣威每赚1美元就能赚0.15美元。很少有工业或材料公司的效率如此之高。
全球卫生事件是宣威三大业务部门如何合作以增加销售和净收入的一个很好的例子。该公司最大的部门美洲集团包括为商业和住宅客户提供的sherwin - williams品牌产品。尽管与covid -19相关的挑战影响了其零售网点,但该部门受益于DIY家居改善项目。消费品牌集团(consumer brands group)持有在劳氏(Lowe's)和其他零售店销售的非宣威品牌,该集团去年的销售额增长了14%。与工业制造和生产相关的高性能涂料受到经济放缓的沉重打击,但在接近年底时恢复良好。总而言之,谢文-威廉姆斯公司调整后的每股收益增长了16%,营收达到创纪录的184亿美元。预计到2021年,情况将发生变化,即使在强劲的2020年之后,美洲集团和性能涂料公司的调整后EPS仍将增长9%。
简而言之,宣威的业务涉及经济的许多不同领域,这让它的业务无论在好坏时期都能表现良好。
 jay