


在一次非常成功的IPO之后,Bumble Inc(纳斯达克股票代码:BMBL)的股价从高点下跌了24%。和许多科技公司一样,Bumble也受益于由全球流行趋势驱动的居家经济,因为在线约会成为了唯一找到合适对象的媒介之一。然而,尽管其业务环境看似完美,该公司仍难以产生正收益。随着疫苗接种数量的增加和全球卫生事件的消退,投资者可能会想,这是不是最好的结果。
两个应用的故事
Bumble Inc主要以其旗舰平台Bumble约会应用而闻名,该应用因赋予女性权力而撼动了行业而闻名。当两个人“配对”时,女人拿着牌——她必须先开始互动,而她的男人则等待并惊叹。这是一个革命性的概念,在美国等发达市场,这款应用被认为仅次于Tinder。
该公司还拥有Badoo,它在概念上更简单,没有Bumble标志性的“女性优先”功能。虽然它专注于约会,但它也作为一个真正的社交网络而流行,连接那些想要交朋友的用户。
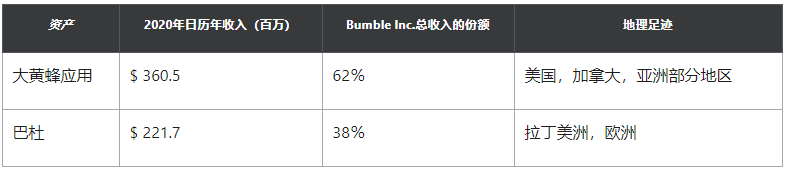
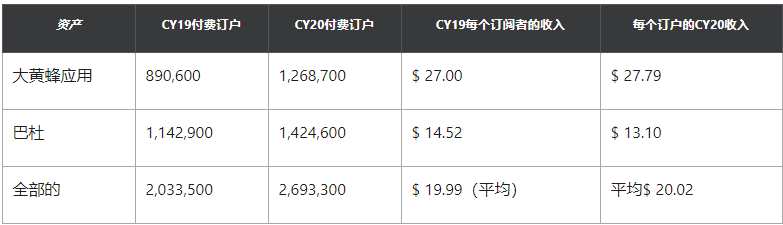
在这两款应用中,Bumble的付费用户较少,但对每名付费用户收取的费用是前者的两倍,因此创造了最大份额的收入。
2020年,整个公司的付费用户增长了令人印象深刻的32%,其中Bumble的增长速度快于Badoo。由于Bumble是一种更昂贵的服务,这种趋势对该公司很有效。
天堂里的烦恼
该公司的业务面临Badoo的拖累,其每付费用户的营收在2020年下降了9.8%。考虑到网上约会看似完美的居家社交环境,这种情况很难接受。Bumble应用的相同指标略微抵消了这一点,增长了2.9%,但每付费用户的总营收基本持平。Badoo确实增加了近30万名新用户,所以从收益角度来看,它还是很有分量的。
尽管经历了巨大的一年,Bumble Inc遭受了1.428亿美元的总体净亏损,这与2019年8500万美元的利润形成了鲜明对比。这一变化的原因是运营费用大幅增加了74%(2.92亿美元),远远超过了收入19%的增长。
当然,一些额外的费用可能不会在2021年出现。例如,该公司确认折旧和摊销费用增加了8500万美元,以及一般和管理成本增加了1.56亿美元,这部分归因于该公司在2020年初进行的收购。即使把这两项成本全部剔除(这是不现实的),Bumble Inc的收入也只会比2019年略高。以昨日收盘价计算,这意味着市盈率将达到近70倍——不过请记住,这是一种假设,即成本削减在2021年可能不会发生。
70倍的市盈率将与该公司最接近的竞争对手、Tinder的母公司Match Group相当。然而,这家公司拥有多个约会资产,每年的收入超过24亿美元,并保持着持续的盈利记录。然而,值得注意的是,Match公司2020年的利润增长仅为不那么引人注目的2.8%。在盈利能力不断增长方面,这可能预示着一个更广泛的行业问题。
现在的问题是,考虑到新开放的经济中广泛的疫苗接种和更多的人口,Bumble(以及更广泛的行业)能否在2020年之前实现收入增长。如果不这样做,该公司可能面临停滞甚至可能是负面的股价表现,因为市场在其倍数中占主导地位。
 jay


