甲骨文(纽约证券交易所股票代码: ORCL)的股票继续在接近纪录的水平交易,市值为2140亿美元,这只股票的价值仍然合理。甲骨文公司3月份公布的第三季度业绩好于预期,但法国兴业银行将该公司股票评级从“买入”下调至“持有”。
基本面分析:尽管甲骨文第三季度业绩好于预期,但法国兴业银行下调了甲骨文的评级
甲骨文公司是一家美国跨国计算机技术公司,主要销售软件、云工程系统和企业软件产品。甲骨文上个月公布了第三季度业绩;总营收同比增长3%至100.9亿美元,而第三季度GAAP每股收益为1.68美元(高于0.82美元)。
总营收增长超过预期(+ 2000万美元),重要的是,过去12个月营运现金流为147亿美元。该公司宣布每股股息为0.32美元,比之前的股息增加了33.3%。
“正如你所看到的,我们度过了一个很棒的季度,并且很好地执行了我们的增长计划。甲骨文首席执行官Safra Catz表示:“营收与我们的美元指导一致,而每股收益超过指导的中间值0.05美元。”
甲骨文继续朝着正确的方向前进,公司管理层批准了额外的200亿美元用于回购甲骨文股票。在接下来的几个季度里,公司的总收入预计还会增长,公司的现金收入接近360亿美元,因此公司的资产负债表保持稳定。
尽管如此,法国兴业银行还是将甲骨文的评级从“买入”下调为“持有”,并报告称,甲骨文的估值目前“与基本面相符”。
法国兴业银行分析师理查德•阮表示:“虽然我们仍然对甲骨文在云ERP(过去两年平均增长30%)和自动数据库运营方面的强劲势头印象深刻,但这两项业务的增长速度在最近几个季度继续放缓,尽管收入基础在扩大。”
技术分析:甲骨文股价仍处于买入区域
自2021年初以来,甲骨文的股价已经上涨了14%以上,以目前的股价来看,该公司的估值是合理的。
重要的支撑位是$70和$60,$80和$85,代表当前的阻力位。如果股价跳升至80美元阻力位上方,将是买入股票的信号,下一个目标可能在85美元左右。
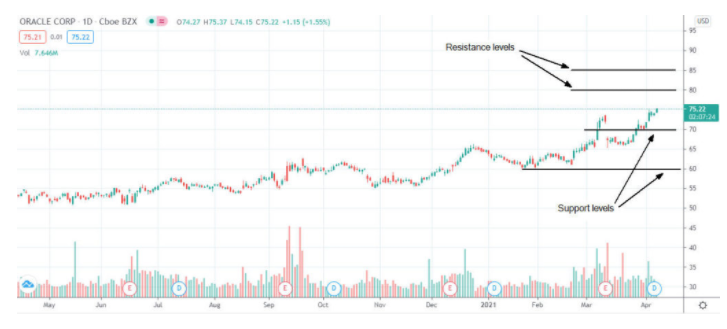
升到85美元以上支持甲骨文股价继续看涨的趋势,但如果跌至60美元以下,将是一个强烈的“卖出”信号。
总结
甲骨文的股价继续在接近纪录的水平上交易,市值为2140亿美元,这只股票的估值仍然合理。该公司继续朝着正确的方向前进,但法国兴业银行上月下调了甲骨文的评级,尽管第三季度业绩好于预期。
 jay