


全美房地产经纪人协会的数据显示,去年美国成屋销售跃升5.6%。尽管大流行,低抵押贷款利率激发了强劲的消费需求,推动价格飙升(没有双关语)。到目前为止,2021年看起来是房地产市场的又一个好年份。
上周,Compass (纽约证券交易所股票代码:COMP)首次公开募股(IPO),成为最新一家以上市公司身份进入房地产市场的公司。它的业务受益于巨大的市场机会,但它也面临着激烈的竞争。那么,这只股票值得买进吗?就让我们一探究竟吧。
市场机会
Compass专注于授权房地产经纪人,而不是取代他们。该公司基于云计算的软件平台旨在帮助代理建立客户关系,更有效地工作,并发展他们的业务。
例如,Compass平台使用人工智能驱动的分析来揭示潜在的想法,帮助代理商识别潜在的买家和卖家。这使他们能够专注于高价值客户(例如,平台认为“可能出售”的客户)。此外,该平台允许代理商通过数字、社交、电子邮件和视频等渠道创建和发起营销活动。代理甚至可以使用该平台进行虚拟旅游和直播开放日。
Compass主要通过经纪佣金产生收入,不过它也提供所有权、托管和抵押贷款服务。到2020年底,该公司已在美国46个市场拥有业务。
总而言之,管理层估计该公司在美国的潜在市场规模为1,800亿美元,包括佣金、交割服务和营销服务。值得注意的是,该公司认为其全球市场机会为5700亿美元。
竞争加剧
尽管Compass认为中介机构将继续在住宅房地产领域发挥关键作用,但几个主要竞争对手的看法却有所不同。
例如,Redfin和Zillow Group等竞争对手正试图用一种新颖的方式颠覆这个行业:我买。这两家公司都直接购买房屋,然后通过自己的市场转售。这样就不需要房地产中介,目的是为消费者简化过程。
此外,虽然Redfin也提供经纪服务,但它雇佣自己的经纪人,并向他们支付薪水(而不是佣金)。这样一来,Redfin的佣金就比其他经纪公司低1%到2%,然后再把节省下来的费用转嫁给消费者。而指南针却没有这个优势。
即便如此,2020年,Compass中介公司在住宅房地产交易中协助了1520亿美元(约合人民币1520亿元)的交易。这使该公司在美国的市场份额达到4%。相比之下,Redfin的经纪服务促成了370亿美元的交易,使该公司占据了1%的市场份额。
此外,89%的房屋卖家和88%的房屋买家仍在使用房地产中介——而这些数字在过去十年中几乎没有变化。从这个角度来看,Compass的商业模式有其优点,其规模也为其提供了优势。
财务业绩
自2018年以来,Compass实现了令人印象深刻的营收增长,轻松超过了Redfin和Zillow Group等竞争对手。结果,它的市场份额在此期间翻了两番。
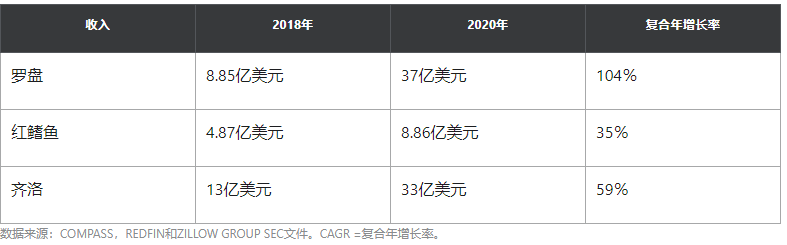
尽管营收迅速增长,Compass去年的营运现金流为负5,800万美元。换句话说,这家公司正在烧钱。相比之下,Redfin和Zillow Group的运营现金流分别为6100万美元和4.24亿美元。这意味着两家公司的利润都高于Compass。
投资ipo是有风险的。一般来说,我认为最好等几个季度再决定是否购买。这让市场有时间消化任何消息,也让投资者有机会更多地了解这家公司。有时,公众的关注会揭示出一些在IPO之前并不明显的问题。
也就是说,Compass拥有巨大的市场机会和相对较强的竞争地位。如果你现在想买一些股票,应该没问题。但要等待更多信息,然后再增持。
如果Compass最终成为长期赢家,等待几个月也不会是世界末日。但如果IPO定价错误或出现其他问题,你可能会因为过早投入而损失很多钱。
 jay


