英特尔和AMD几乎垄断了pc和服务器的x86 cpu市场,它们在过去三年里对待投资者的态度截然不同。
在此期间,英特尔股价上涨了近25%,但表现逊于纳斯达克85%的涨幅。其制造问题、芯片短缺、市场份额下降,以及2018年首席执行官的突然辞职,都令其股价承压。
与此同时,由于从英特尔的失误中获利,AMD的股价飙升了近670%。与英特尔相比,它生产的芯片体积更小,成本更低,没有出现任何芯片短缺的情况,在游戏图形处理器方面与英伟达保持了竞争优势,并在其富有远见的首席执行官的领导下坚持自己的长期路线图。
然而,过去的表现并不能保证未来的收益,所以我们应该重新审视这两家芯片制造商,看看AMD是否仍然是更好的选择。
英特尔和AMD的关键区别
英特尔去年56%的收入来自以个人电脑为中心的芯片。36%的营收来自数据中心芯片,其余8%来自其他类型的芯片,包括物联网芯片、可编程芯片、计算机视觉芯片和内存芯片。
去年10月,英特尔同意将大部分内存芯片业务出售给SK海力士,目前英特尔正在开发独立的gpu,以补充其cpu,并与英伟达和AMD竞争。然而,英特尔的核心业务仍然主要依赖于pc和数据中心x86 cpu的销售。
英特尔通过内部代工厂生产自己的芯片。但英特尔的代工公司在近年来制造较小芯片的“工艺竞赛”中落后于全球最大的第三方代工公司台积电(纽交所:TSM)。这些错误阻塞了英特尔的晶圆厂,并导致了其最新cpu的短缺。
AMD将cpu和gpu的生产外包给了台积电(TSMC),而不是在内部生产,因此没有遇到任何短缺问题。因此,根据PassMark Software的数据,2017年第一季度至2021年,AMD在全球x86 CPU市场的份额从18.1%增长到39.4%,增长了一倍多,而英特尔的市场份额则从81.9%下降到60.5%。
去年,AMD近三分之二的收入来自其计算和图形业务,该业务销售锐龙(Ryzen) cpu和Radeon gpu。其余收入来自EESC(企业、嵌入式和半定制)业务,主要销售游戏机(包括索尼PS5和微软Xbox系列游戏机)的定制芯片和数据中心的Epyc cpu。
哪家芯片制造商增长更快?
基于这些事实,就很容易理解为什么在过去三年里,AMD的增长速度比英特尔快。
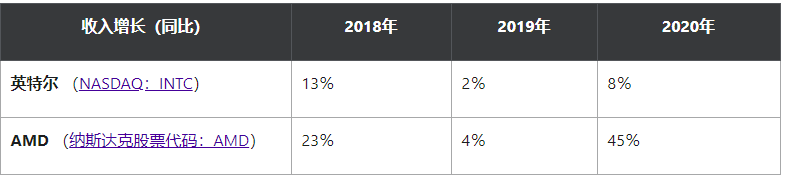
AMD的增长在2019年减速,主要是由于游戏机销售放缓。然而,随着英特尔在2020年推出新的锐龙(Ryzen) cpu和Radeon gpu,该公司的增长再次加速。与此同时,英特尔持续的芯片短缺继续为其个人电脑和数据中心业务带来推动力。
英特尔的整体收入增长最初看似稳定,但其数据中心芯片销量在2020年下半年同比下降,部分抵消了全球卫生事件期间PC cpu销量的增长。
英特尔最近将部分芯片的生产外包给了台积电,以解决其目前的短缺问题,但该公司预计要到2023年才会推出下一代7nm芯片。AMD早在2019年就推出了首款7nm处理器,并可能在2022年推出首款5nm芯片。
盈利能力和估值
英特尔前首席执行官布莱恩·科再奇于2018年辞职后,首席财务官鲍勃·斯旺接管英特尔,主要专注于削减成本和回购股票,而不是解决英特尔的研发问题。
与此同时,AMD在不依赖回购或削减成本措施的情况下,继续实现了爆炸性的利润增长。相反,该公司将大部分现金重新投资于新芯片的开发。
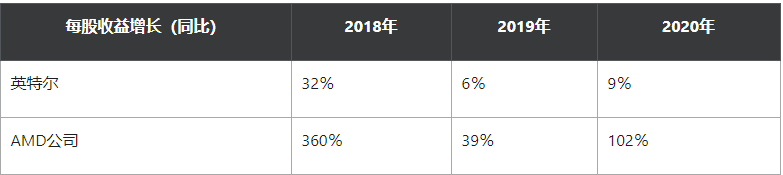
英特尔新任首席执行官帕特·格尔辛格正试图让这家芯片制造商重回正轨,但这一过程可能需要数年时间。
自2014年以来,AMD首席执行官苏利莎一直带领这家芯片制造商实现持续好转。苏敬远的主要策略,包括扩展AMD游戏机业务,以及开发解决前几代芯片性能问题的新芯片,将继续令英特尔头疼。
分析师预计英特尔今年的收入和利润将分别下降7%和13%。如此低迷的增长率表明,英特尔的股价仍不能被认为是便宜的,14倍的预期市盈率。
华尔街预计今年AMD的收入和利润将分别增长38%和53%。这样的增长率很容易证明其31倍的预期市盈率是合理的。我们应该对分析师的预测持怀疑态度,但AMD显然看起来是一个比英特尔健康得多的投资。
赢家:AMD
英特尔的低估值和2.1%的预期股息收益率可能限制其下行潜力,但我相信它今年的表现将再次逊于AMD。英特尔还没有完蛋,但Gelsinger必须解决公司最大的问题,我才会再次认为这家经典的芯片制造商是值得长期投资的。
 jay