虽然2019全球卫生事件大流行导致2020年的总体广告支出较前一年有所下降,但这并没有阻止Pinterest(纽约证券交易所代码:PINS)以强劲的财务业绩退出该年度。Pinterest的收入依赖于广告。
这一强劲表现帮助该股从2020年4月每股13.38美元的低点升至今年2月每股89.90美元的高点。在最近的科技股抛售中,Pinterest的股价有所下跌,但在撰写本文时仍徘徊在69美元左右。
这是否意味着现在值得买入Pinterest的股票?让我们来分析一下这个社交媒体图片分享平台的现状,来评估它作为一种投资的潜在机会。
Pinterest正以强劲势头进入2021年
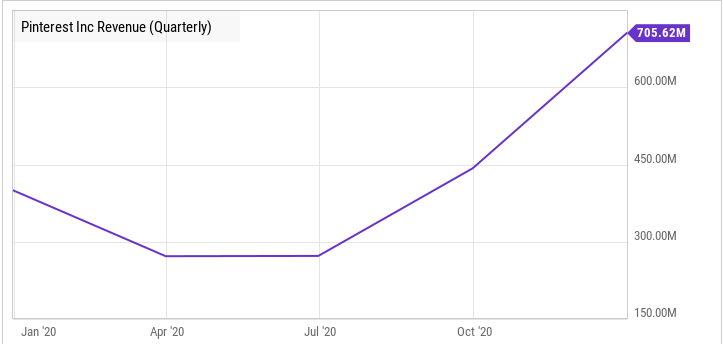
2020年年底,Pinterest第四季度收入同比增长76%。这一结果为过山车般的一年画上了句号。
全球卫生事件对广告支出的影响导致该公司的收入——以及大多数社交媒体平台的收入——在2020年上半年下降,然后在下半年强劲反弹。
一系列事件汇集在一起,让Pinterest以优异的表现为2020年划上了句号。与流行病有关的待在家中的需求导致互联网使用激增,从而加速了月度活跃用户(mau)的增长。2019年Pinterest的MAU同比增长26%,2020年MAU同比增长37%,从3.35亿增至4.59亿。
尽管全球卫生事件爆发时广告支出大幅下降,但随着2020年的进展,广告客户的支出逐渐回升。Pinterest的广告产品超越了传统的横幅广告,使该公司能够利用这种重新燃起的广告支出兴趣。
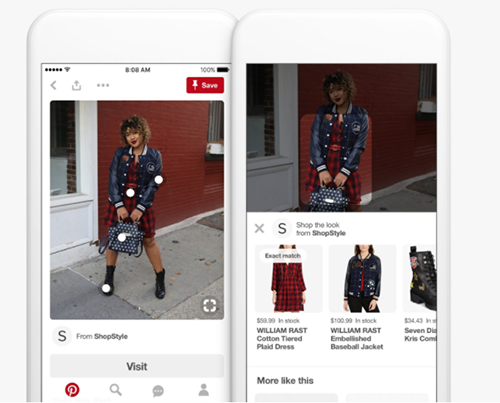
它提供了购物功能,使广告商可以将他们的产品上传到Pinterest,并通过购物广告推广。这些功能允许广告商通过Pinterest产生销售,而格式自然补充了Pinterest的视觉体验。
购物广告在第四季度的假日购物季尤为强大。结果,购物广告收入的增长速度超过了公司的整体收入。首席执行官本·西尔伯曼称Pinterest的购物能力“非常重要”,该公司计划将其美国购物功能扩展到国际市场。
国际业务在Pinterest第四季度的成功中发挥了关键作用。该季度国际营收同比增长145%,国际mau同比增长46%。
该公司在国际市场的每用户平均收益(ARPU)同比增长67%,但0.35美元的ARPU远低于美国市场的5.94美元。随着Pinterest在国际上不断加大营收力度,ARPU数字应该会继续上升。
Pinterest拥有坚实的财务和产品
许多科技公司多年来都没有盈利。Pinterest在第四季度取得2.078亿美元的净利润之前一直属于这一阵营,而去年该公司净亏损3570万美元。
它的净收入与强劲的资产负债表相辅相成。第四季度的总资产为26亿美元,远远超过了其3.67亿美元的总负债。它还积累了6.69亿美元的现金和等值物,使它能够很好地抵御这场大流行。
在第四季度的成功之前,该公司对其产品套件进行了投资。我是早期的Pinterest使用者,看到了它是如何从一个简单的在线钉板演变成一种沉浸式内容的载体。
去年9月,Pinterest推出了其最新概念故事图钉(Story Pins)。该格式允许用户使用图片、视频和文本将叙事内容注入到他们上传到Pinterest的内容中。
这些产品改进的目的是增加用户的参与度和花在网站上的时间。使用Pinterest的用户越多,该公司的广告收入就越多。美国市场第四季度的mau与第三季度基本持平,但营收和ARPU却大幅上升。
最后的判决
Pinterest有很多优势,这支股票值得一买。该公司从一个简单的在线钉板的演变,使其在2020年实现强劲的收入,并将持续到2021年。该公司预计第一季度的营收同比增长还将超过70%。
还有持续的国际用户和收入增长的空间。Pinterest的产品不断发展,现在用户不仅可以收集时装和家居装饰等类别产品的创意,还可以把它作为购买这些产品的起点。
通过不断推进产品套件和国际扩张,管理层正在采取措施获取收入和用户增长。该公司仍然有大量的机会,因为它继续利用其现有的产品和国际成功。这些因素使Pinterest成为一项引人注目的投资。
 jay