


垃圾评级公司在贷款和债券市场的借贷速度创下纪录
今年资本市场并非只有SPAC和IPO这两个热门领域。债券市场的风险角落也创下了2,021的新高。
由于低利率使借贷成本保持在较低水平,且投资者在风险较高的市场寻求更高的收益率,公司在第一季度出售了创纪录数量的垃圾级债券。
根据彭博资讯的数据,截至目前,垃圾评级公司已在第一季度售出1,570亿美元债券,使该市场步入有史以来最繁忙的发行季度。本月的借款人包括出售5亿美元债券的二手车零售商Carvana(股票代号:CVNA)和出售5亿美元债券的电信基础设施公司Dycom Industries(DY)。
不仅仅是债券市场被出售新债券的公司所充斥。在杠杆贷款市场,垃圾评级公司发行浮动利率债券(而非固定利率债券),甚至比这更为繁忙。根据标准普尔全球的数据,截至3月25日,公司本季度共发放了创纪录的1,720亿美元新贷款。
大部分活动是公司为债务再融资:美国银行在截至3月24日止四个星期跟踪的530亿美元高收益债券销售中,约63%用于此目的。
但对于一些公司,例如雇员健康公司Virgin Pulse和美国屋顶及装饰公司TAMKO Building Products,据报道现金将支付股东股息,这通常是贷款人不友好的选择。这些公司没有立即回应置评要求。其他公司则为并购融资,被视为借贷风险更高的原因。
然而,尽管有新的供应,贷款市场的需求仍然整体保持增长,并有所回升,而市场的定价也没有下降。
利用热点市场
垃圾评级公司本季度以有记录以来最快的速度出售债券
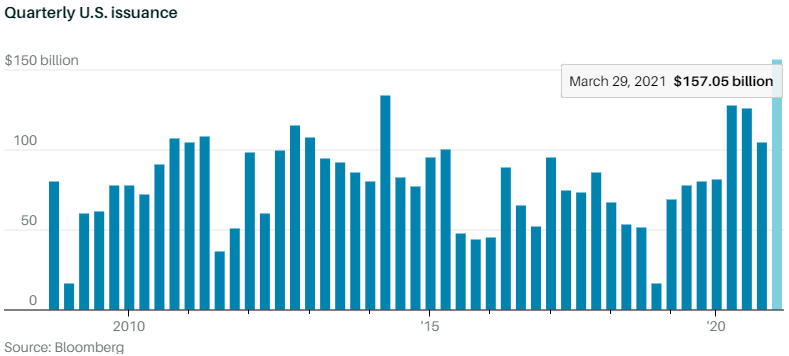 在垃圾债券市场,发行热潮主要是价格问题。根据ICE指数,垃圾级证券收益率与可比国债收益率之间的差距(投资者对该市场违约风险的补偿要求)已缩小至接近大流行前的水平。
对借款人而言,更为重要的是市场收益率的下降,这是一项综合而广泛的指标,衡量如果高收益公司能够为其债券再融资,理论上需要支付多少固定利率债务。ICE美国银行高收益债券指数的有效收益率为4.4%,远低于2020年2月的低水平5%。而该指数目前的收益率甚至进一步低于其近6%的加权票面利率,反映了企业目前实际支付的金额。
然而,对固定利率高收益债券的需求并不强劲。根据Refinitiv-Lipper的数据,截至3月24日,投资者已从专注于该市场的互惠及交易所交易基金中提取净资金118亿美元。不包括专业投资者较为活跃的交易所买卖基金,撤资额为64亿美元。
这与贷款市场形成鲜明对比,贷款市场的需求和定价都对借款人有利。长期国债收益率不断上升,使投资者从固定利率债务转向浮动利率证券(如贷款),尽管作为贷款利率基准的短期利率可能要过数年才会从接近零的水平上有所波动。
个人和机构的需求也引发了贷款市场的大量发行。
根据Refinitiv-Lipper的数据,截至3月24日止年度,投资者已向贷款基金注入93亿美元。根据标准普尔全球的资料,大型机构已开始大力投资抵押贷款债券,即证券化和管理银行贷款组合的工具。截至3月23日止季度,已发行约360亿美元的CLO,成为金融危机以来发行规模第三强劲的季度。
公司对投资者需求的回应带来了一些泡沫迹象,表明投资者急于购买债券的热情从长期来看可能对贷款市场不利。
在今年出售的1,720亿美元新贷款中,该公司发现有创纪录的40%被出售,至少有一个评级为B级,比投资级别低六级。低评级贷款的先前记录份额为36%。
标普全球发现,不论评级高低,约650亿美元用于为并购或杠杆收购提供资金,为2,018第三季度以来最多。
根据标准普尔的数据,另外200亿美元已被用于向股东支付股息,为2016年底以来最高。此类贷款融资支付在私募股权公司中是一个受欢迎的举措。此外,由私募股权公司支持的公司发行了170亿美元的新贷款,创四年来最高。
事实上,TAMKO及Virgin Pulse以上的派息机构均在发放贷款。标普数据显示,杠杆收购借款人也在这样做。
因此,尽管美国国债市场的亏损让投资者有充分理由考虑贷款,但他们应该牢记,火热的市场可能会带来他们可能不喜欢的企业行为。
 jay


