


世界上最成功的投资者之一将如何使用刺激检查。
巴菲特不在85%的美国人当中。但如果他是,这位奥马哈先知知道他会怎么做。
在伯克希尔哈撒韦公司的一次在线会议上,巴菲特表示,如果有多余的钱,他要做的第一件事就是还清信用卡债务。在2020年的那次会议上,巴菲特提到了一位朋友,她获得了一笔财富,并就如何利用这笔意外之财征求了巴菲特的意见。在谈话中,他了解到她的信用卡余额有18%的利息。
“这根本没有意义。你不可能一辈子都在以这样的利率借钱,然后过得更好,”巴菲特对股东说。
用刺激资金偿还债务
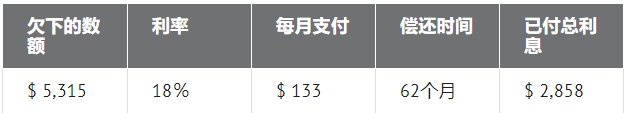
美国平均信用卡债务余额为5315美元。虽然1400美元的刺激支出并不能完全消除债务,但让我们来看看通过偿还你能省下多少钱。第一个表格显示了如果你不把刺激资金用于偿还债务会发生什么:
如果你支付1400美元的信用卡债务,但每月还得照样还,情况会是这样的:
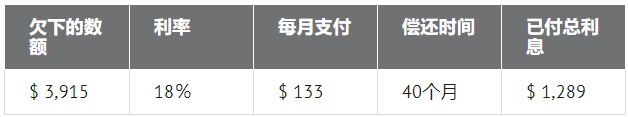
用1400美元的刺激支票支付信用卡余额,不仅可以节省1569美元的利息支付,还可以节省近两年的信用卡还款时间。
这1569美元可不是小菜一碟。这些资金你可以用来建立一个紧急储蓄账户,支付其他财务债务,或向经纪人投资。
更进一步
假设你欠了更多的高利率债务,并把你的刺激支付作为一种首付。
在这种情况下,想象你要为15,000美元的债务支付18%的利息。
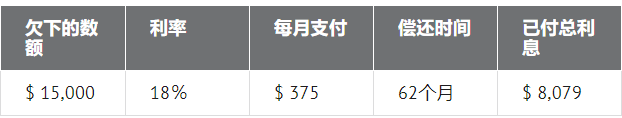
让我们来看看如果你先支付1400美元,然后通过低利率的个人贷款合并剩下的会发生什么。如果你继续每月还375美元,你就可以提前21个月还清债务,还可以省下高达6,355美元的利息。
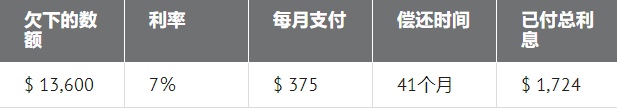
如果你把每月的还款降低到216美元,结果会是这样:
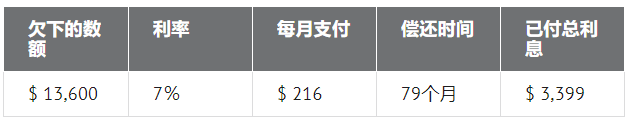
这样的话,你需要79个月才能还清债务,但你仍然要比坚持较高的利率少支付4,680美元的利息。
全有或全无思考的问题
当涉及到债务时,人们很容易变得气馁,认为自己永远也摆脱不了债务。事实是,无论你面临多少债务,一点一点地去解决它是有效的。即使你开始只支付1400美元的刺激支票,也比你欠的少1400美元。
作家兼研究员罗伯特·科利尔曾经写道:“成功就是日复一日的小小努力的总和。”这种观点绝对适用于个人财务状况。无论你是逐步减少债务,建立紧急储蓄基金,为退休投资,为度假存钱,还是每次稍微翻修一下你的房子,你都在朝着正确的方向前进。
 jay



