


如果说有一项市场举措体现了绿色经济的进步,那么人们肯定会把美国电动汽车制造商特斯拉的迅速崛起(自2010年IPO以来增长了4000%)视为最具竞争力的风向标——但这并不是唯一的一个。1例如,物价上涨的铜、铝、和其他贵金属组成电动汽车的组成成分,化石燃料的发展作用,记录流入新的环境、社会和治理(环境、社会和治理)投资工具如芝加哥商品交易所集团的标准普尔500指数e - mini ESG期货。
是什么推动了这种进化?
2010年,电动汽车销量不到2万辆。快进到今天,每15秒就有超过800万辆电动汽车驶离停车场(或交付)。根据国际能源署的数据,47%的销量来自中国,中国是全球市场份额的领导者。仅在2019年,全球电动汽车市场就同比增长了40%,到2020年,该行业顶住了Covid-19的挑战,又增长了28%。2、3
尽管技术和补贴一直在推动市场的增长,但中国已发生了向政策的重大转变。中国最近将补贴计划延长至2022年,而英国和欧盟均承诺在2030年和2025年之前,切实禁止汽油和柴油汽车的销售。据彭博社报道,在美国,拜登总统提出的绿色经济提案计划建设50万辆电动汽车充电站,这一举措可能在2030年前增加近2500万辆电动汽车的销售
电气化为某些金属创造了新的需求驱动因素
随着可再生能源和电力分配的增长,对金属的需求也在增长。金属是电和热的天然导体,因此在高效绿色能源分配的电气化经济增长中发挥着关键作用。电动汽车的增长已经带动了对某些贱金属的需求,一些人预测,到2030年,钴和锂的需求将比2015年增长37倍和18倍。铜、铬和铝的需求预计也将大幅增加
图1 铜、铝与WTI(指数= 100)的主要金属基准价格
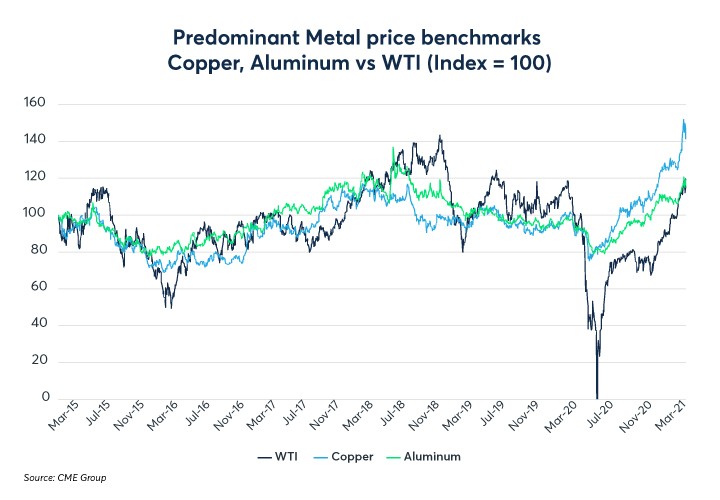 据业内人士估计,电动汽车中铝的平均使用量比内燃机汽车高30%,而铜则是更多脱碳和电气化努力的主要受益者
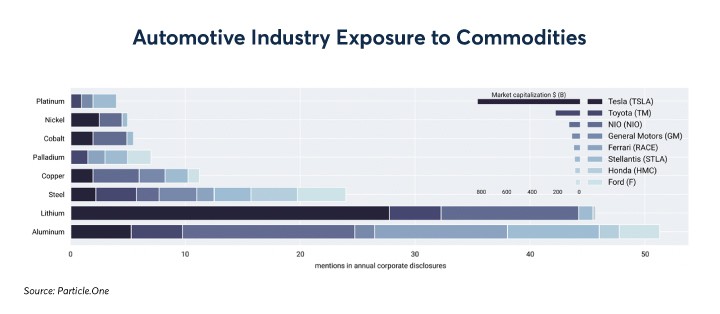
全球市值最大的15家汽车制造商(总市值超过1.8万亿美元)中,有8家在美国交易所交易(总市值近1.4万亿美元)。粒子。One的专有知识图谱和NLP技术在过去四年中应用于每年的公司信息披露(表格10-K和20-F),突显出生产电动汽车所需的金属越来越重要。在资金最雄厚的汽车制造商的备案文件中,贵金属是最常被提及的,这突显出市场对电动汽车转型重要性的认识。
图2 汽车工业对大宗商品的敞口
 电池金属和CME钴入门
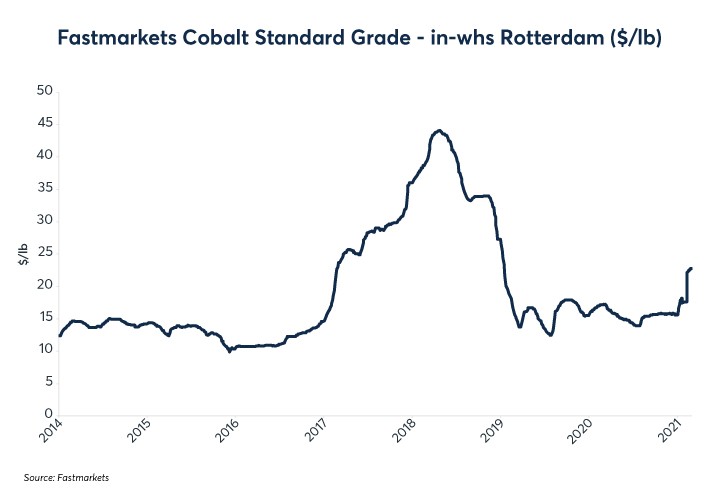
钴是制造锂离子电池和其他各种工业产品的关键材料。电动汽车和大规模电池存储应用的快速增长,预计将推动钴需求的增长,并随之加大该行业的价格风险。为了满足对有效风险管理日益增长的需求,芝加哥商品交易所集团推出了钴金属(快速市场)期货。该合同的财务结算基于鹿特丹仓库的Fastmarkets标准等级钴金属评估,该评估是整个供应链钴定价的关键行业参考。钴金属期货自2020年12月推出以来,已交易1.05万吨,成为首个在交易所交易的钴期货合约。
图3 钴金属(快速市场)期货
 为电动汽车的发展提供动力
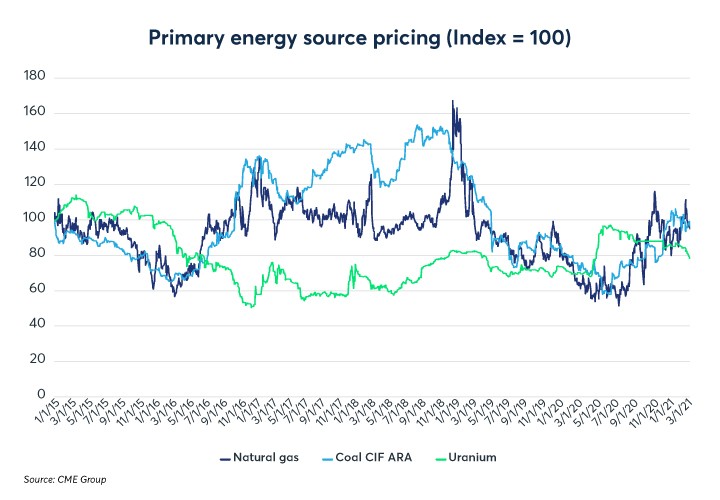
化石燃料的格局和使用正在发生变化,而技术正在推动可再生能源和能源分配的效率不断提高。化石燃料的使用在能源转型中至关重要,特别是涉及到全球电动汽车的使用。根据国际能源机构的数据,到2030年,全球电动汽车的电力需求将达到550千瓦时,比2019年水平增长约6倍。在经合组织成员国中,天然气占发电量的30%,煤炭和铀分别占22%和18%。这三种能源合起来占了经合组织国家近70%的发电量,使它们成为电动汽车发展的关键驱动力。芝加哥商品交易所集团能源综合体通过其Henry Hub天然气、液化天然气、煤炭和铀合同,为全球市场参与者提供近24小时的流动性,从而进入上述三个市场。
图4 20199年经合组织国家按来源划分的电力生产份额
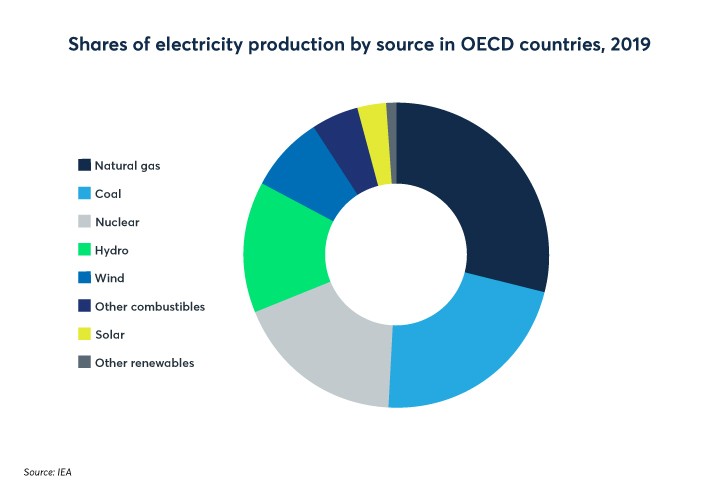 图5 一次能源定价(指数= 100)
 结论:电动汽车竞赛已经开始
而特斯拉的市场地位在电动汽车领域的前沿肯定会被测试在未来几年里,他们已经证明电动车市场存在,准备爆炸性增长,这一演变的影响刚刚开始表达自己的附属商品和相关市场。行业增长必然伴随着一系列不断演变的风险,这些风险来自未经考验的供应链、不断发展的监管框架和新的市场进入者。
压力,市场可以期待更多公告像通用公司的最近的270亿美元的承诺到2025年推出30个新电动汽车车型,只卖零排放汽车和卡车2035.10”到2035年做好准备,我需要建立电池工厂,我需要做电池的发展,我需要发展电动汽车,”通用汽车高管戴恩帕克说。
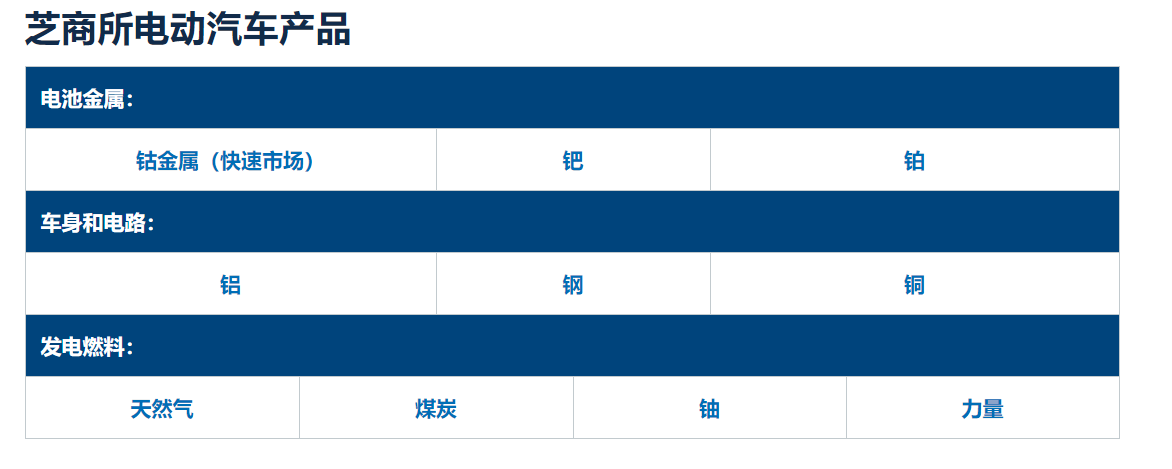
在竞争的市场环境下,价格制定者通常成为价格接受者。在电动汽车相关供应链大宗商品市场上,随着价格形成转向供需交叉,那些在运营中嵌入健全风险管理实践的企业将在应对波动性方面处于优势地位。从钴和铜,到天然气和煤炭,那些希望管理这种风险或对该行业及其相关市场的方向发表意见的人,可以使用芝加哥商品交易所集团在多资产交易所上市的衍生工具组合。
芝加哥商品交易所集团EV产品
 jay


