


一家目前不分红的公司能成为一支优秀的分红股票吗?在迪士尼(纽约证券交易所股票代码:DIS)的例子中,这是可能的。
迪士尼有数十年的派息历史,直到2020年全球卫生事件大流行让该行业陷入动荡。主题公园被关闭,大片被推迟放映,没有人知道这种混乱何时会结束,因此管理层暂停发放红利。但与一年前相比,如今的迪士尼派息股票可能更加强劲,因为它的现金流在未来将更加持久,这可能再次成为一只成长型股票。
关于迪士尼去年说了些什么
在下面的图表中,你可以看到2020年对迪士尼业务的毁灭性打击。上一财年,该公司进行了57亿美元的重组和减值支出,主要是为了调整公园和度假村资产的价值,这导致了巨额净亏损。但从下图中我也可以看到,迪士尼的收入并没有直线下降,这更能说明该公司未来的发展方向。
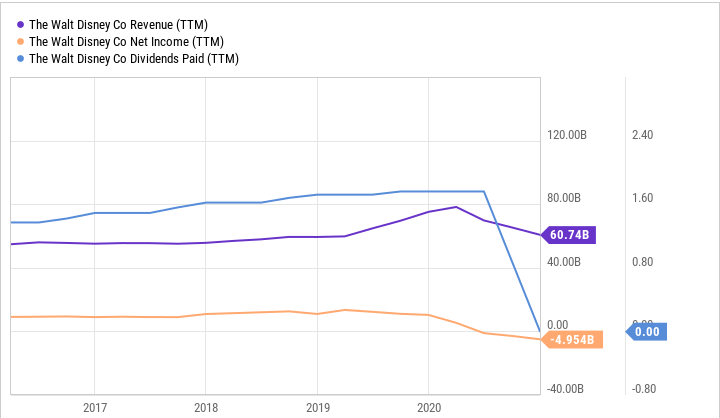
尽管去年公园和体验营收下降61%至26亿美元,电影公司营收下降52%至16亿美元,但整体营收仅下降23%至1,470万美元。这是因为媒体网络收入增长11%,达到72亿美元,直接面向消费者收入增长41%,达到48亿美元。而这最后一个环节应该最能让投资者兴奋。
扩张迪士尼帝国
迪士尼过去一年的增长主要来自于Disney+,该网站目前拥有超过1亿用户。该公司围绕新的直接面向消费者的服务重新配置了内容,包括来自漫威、皮克斯、卢卡斯影业和迪士尼工作室的新内容。
如果你看看上面的收益趋势,你就会发现迪士尼+将最终推动迪士尼的增长。流媒体服务不仅在快速增加订户,而且在未来也有增加收入的机会。
目前的价格是每月6.99美元,相比之下,Netflix Premium选项同时提供四个流媒体,每月只需17.99美元。还有很大的提价空间,迪士尼从本月晚些时候开始将价格上调至每月7.99美元。迪士尼还可以将旗下的流媒体服务ESPN+和Hulu捆绑在一起。缓慢但肯定的是,迪士尼将扩大其用户基础和每用户收益。
流媒体业务也很好地融入了公园和娱乐行业。迪士尼现在对顾客的了解更多了,它可以看到他们的观看习惯,这将有助于向其他公园和娱乐产品的顾客进行更有针对性的营销。这有助于进一步发展迪士尼品牌。
迪斯尼的股息的力量
尽管去年对迪士尼来说处境艰难,但它产生的自由现金流几乎足以支付之前的股息,这表明迪士尼是一家多么了不起的现金流公司。
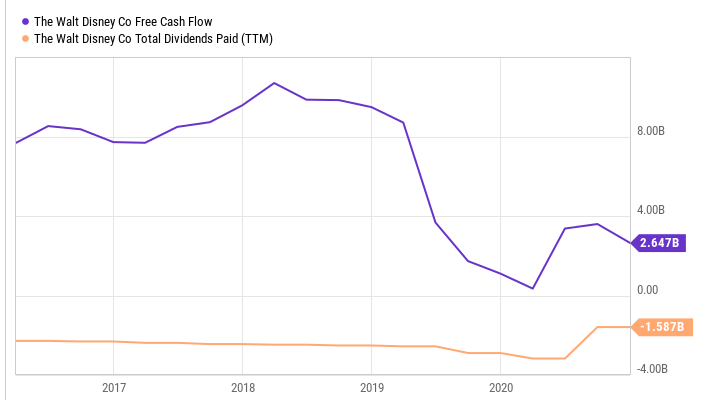
随着公园和影院的全面开放,我认为我们将看到现金产生大幅增加,红利再次开始流动。随着迪士尼+的加入,这是一个长期增长现金流的机会。尽管投资者可能要过几个季度才能再次看到派息,但这是目前值得持有的一支股息丰厚的股票。
 jay


