


社交媒体类股在过去一年呈爆炸式增长,而Pinterest(纽约证券交易所代码:PINS)是最大的赢家之一。
该行业最初是全球卫生事件封锁的受害者,因为广告商削减了支出,然后在屏幕时间和网上购物大幅增加的时期,占领了一个高流量的数字渠道,从而获得了回报。
自2020年初以来,Pinterest的股价几乎翻了两番,因为今年下半年的销售额激增,盈利能力也显著提高。
毫无疑问,一年前收购Pinterest是明智之举,但如今仍值得买入吗?毕竟,这支科技股的市销比已经达到了27倍。让我们来仔细看看Pinterest,看看它今天提供了什么。
积极的社交媒体平台
Pinterest与Facebook、Instagram和Twitter等同行不同的是,它专注于成为一个积极的空间。首席执行官本•西尔伯曼表示,pinterest用户是来网站为自己工作的,而不是与他人联系。pinterest是该公司对用户群的称呼。Pinterest上的Pinterest用户可以从家居装饰、婚礼、烹饪和儿童活动等方面获得灵感和想法。这种关注有助于将Pinterest从围绕着Facebook和Twitter等其他社交媒体公司的一些争议中隔离出来,这些公司被指责从允许仇恨言论到破坏民主。Pinterest禁止政治性广告,它的模式也不允许出现在其他社交媒体平台上的典型互动。这也使它对广告商具有吸引力,因为他们不必担心自己的广告会与谁竞争。更妙的是,大多数Pinterest用户表示,当他们来到这个网站寻找关于他们想购买的东西的想法和发现新产品时,他们想看到广告。
过去一年,Pinterest的销售增长速度显著加快。
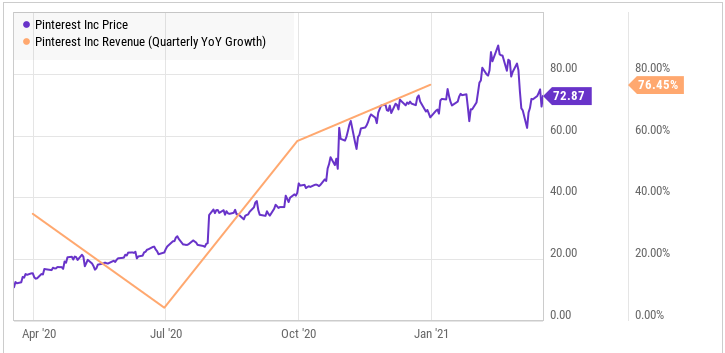
触及最低点后仅在第二季度增长4%,第四季度营收增长加速至76%,Pinterest自2019年上市以来的记录,因为它受益于强劲的假日广告主需求的结合,国际扩张,返回故事别针等新产品,改进广告测量工具。
其他指标也显示了公司的有效执行。去年,该公司的月活跃用户增加了37%,达到4.59亿人,每用户平均收益从1.22美元增加到1.57美元,尽管该公司的国际业务营收较低,但增长速度快于国内业务。不过,最令人印象深刻的是,第四季度调整后的息税折旧摊销前利润(EBITDA)从7,700万美元跃升至2.99亿美元,利润率达到42%。这表明,Pinterest已迅速从一家烧钱的公司转变为一家拥有高利润商业模式的公司,就像Facebook和谷歌等数字广告巨头所享受的那样。虽然季节性因素对强劲的EBITDA利润率产生了一些影响,调整后的EBITDA在前三个季度接近盈亏平衡,但强劲的利润结果对2021年公司来说是个好兆头,特别是在管理层指导第一季度收入增长在70%以下的情况下。
投资者不应指望Pinterest的股价在明年再次翻两番,但即便全球卫生事件逐渐消退,消费者恢复更正常的消费方式,该公司仍有一些有利因素。首先,月度活跃用户的激增给公司一个更大的基地是货币化,这还有很长的路去利用,用户群的有前景的结果最近发展中广告的产品,如自动投标和购物广告。它的每用户平均收入仍然是Facebook的一小部分,显示它应该能够保持增长的广告支出,特别是考虑到其形象的价值发现模型和事实,所以许多平纳说,他们希望广告。
这家公司似乎在第四季度达到了一个转折点。去年夏天抵制Facebook之后,广告客户纷纷涌向Pinterest, Pinterest的规模已经足够大,现在已经产生了强劲的利润率。鉴于其第一季度的指导方针,这一势头在2021年似乎会加速。尽管股价看起来可能很贵,但Pinterest的前景一片光明。该股较今年早些时候的高点下跌了近20%,现在买入该股可能会带来长期回报。
 jay



