


Kohl's(纽约证券交易所代码:KSS)在2020财年最后一个季度继续从全球卫生事件大流行的低谷中复苏。上周,这家百货商店巨头正式公布,第四财季的销售额和盈利趋势都比今年其他时间显著改善。
可以肯定的是,Kohl的关键业务指标仍远低于大流行前的水平。然而,这一循序渐进的进展——以及一些正在酝酿中的有希望的举措——已使该公司走上全面复苏的轨道,甚至有可能在几年内超越全球卫生事件爆发前的盈利能力。
第四季度
截至今年1月20日,Kohl收入同比下降10.1%,至61.4亿美元。与第三财季14%的营收下滑相比,这是一个坚实的改善,更不用说上半年31.5%的营收下滑了。
这种连续的销售改善值得注意,因为第四季度大流行的情况明显恶化。尽管如此,对家居用品的强劲需求、电子商务的增长以及消费者对实体店购物更加满意,都有助于Kohl的营收表现好于预期。
Kohl's公布,第四财季经调整后的每股收益同比增长12%。不过,略多于一半的季度每股收益来自税收优惠。剔除这些项目,调整后每股收益从一年前的1.99美元降至1.07美元。尽管如此,考虑到大流行继续限制商店客流量——尽管该公司因全球卫生事件安全协议和假日运输附加费而增加了成本——这一结果令人鼓舞。
经济复苏将于2021年开始
在上周的收益报告中,Kohl's表示,预计2021财年销售额将增长15%左右。这将使其在2020财年收入约40亿美元的下滑中恢复一半多一点。同时,该公司预计每股收益将反弹至2.45美元至2.95美元之间。
一直呼吁Kohl's董事会改组的维权投资者对这一前景并不满意。毕竟,2019财年调整后的每股收益总计为4.86美元,2018财年为5.60美元。也就是说,考虑到近期商业趋势的不确定性,管理层可能只是提供了一个保守的预测。此外,Kohl's今年显然不会恢复“正常”。
第一,全球卫生事件危机尚未结束。到夏季,商店客流量可能会接近大流行后的新常态,但就目前而言,一些消费者仍在避免前往Kohl's等非必需品零售商。
其次,Kohl's暂时面临融资成本上升。该公司去年春天发行了6亿美元的高收益债券以增加流动性。它还出售并出租了两个配送中心。然而,Kohl's在2020财年最终创造了约10亿美元的自由现金流,截至年底现金流为23亿美元。该公司将在2021年开始用部分现金偿还债务,减少未来的利息支出。
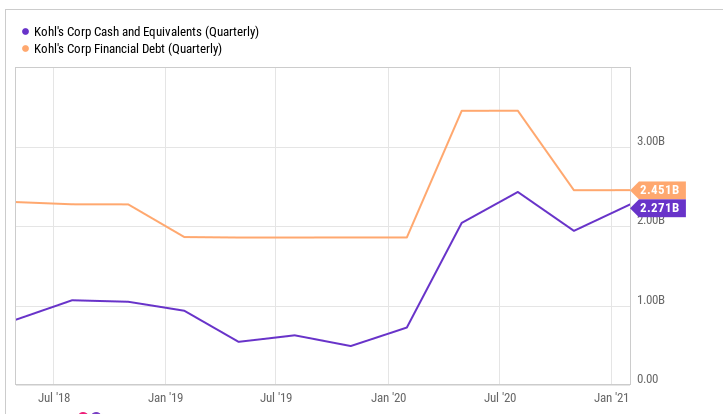
第三,由于在2020财年销售的急剧下降,客户(平均)在他们的Kohl's信用卡账户上持有更低的余额,这将削减Kohl在2021财年的高利润信用卡收入。不过,假设销售复苏,这种暂时的逆风在未来几年应该会减弱。
增长势头
尽管Kohl的盈利能力在2021财年仍将保持低迷,但这家百货连锁店拥有巨大的长期盈利增长潜力。实际上,按照Kohl's 7% - 8%的营业利润率目标,到2023财年,Kohl's每股盈利可能达到6 - 7美元,甚至更高。
持怀疑态度的人可能会怀疑,这家零售商是否真的能达到这样的收益水平。没有什么是可以保证的,但是Kohl's可以比2020年初更强地摆脱全球卫生事件。由于其他百货公司的困境,Kohl's已成为寻求广泛分销的品牌的首选合作伙伴。就在过去的12个月里,它与Lands' End、Eddie Bauer和Calvin Klein等主要品牌签订了分销合作关系。最值得注意的是,它达成了一项协议,到2023年,将在科尔的门店中开设至少850家丝芙兰门店。
Kohl的品牌组合有所改善,对库存管理和成本约束的关注有所加强,零售客流量预期将出现反弹,Kohl的销售和盈利趋势可能在未来三年左右获得动力。虽然Kohl的股价自去年春天11美元左右的低点以来已经上涨了五倍,但如果该公司在大流行后的复苏按计划进行,未来可能还有更多的上行空间。
 jay



