


负回购利率与上次隔夜融资危机不同的5个原因
2019年9月,隔夜贷款“回购”利率突然飙升至9%,这是一件大事,引发了华尔街和美联储的担忧,他们担心会介入,以避免全球金融的关键融资环节发生潜在危机。
现在,大约17个月后,几乎完全相反的事情发生了。通过将美国国债和类似的避险资产作为现金抵押来获得短期融资的借款人所收取的利率周四跌至负值区域。
据一名利率交易员说,美国国债隔夜回购利率上一次出现在周四的0.05%,而周三隔夜回购利率为负0.05%。
根据DTCC的GCF回购指数, 2月份一个更典型的波动区间为0.08%至0.10%。该指数追踪交易最频繁的美国国债GCF回购合约的平均日利率。
大流行前回购市场的动荡促使纽约联储自2008年以来首次介入,提供价值数百亿美元的每日融资,持续数月,以维持隔夜信贷流动。
这一次,美国回购市场出现的问题有所不同,原因如下。
目前的问题是负借款回购利率,这是由于大量现金和可供抵押的短期美国国债减少的结果,因此借款利率下降到零以下
Amherst Pierpont的首席经济学家Stephen Stanley告诉MarketWatch:“总的来说,回购利率最近几周非常坚挺,原因是财政部在大约一个月前表示,它将开始减少现金余额。”
他指的是美国财政部长珍妮特•耶伦今年2月提出的计划,该计划旨在减少过去一年大流行期间美国财政部总账户中逾1万亿美元的现金储备。
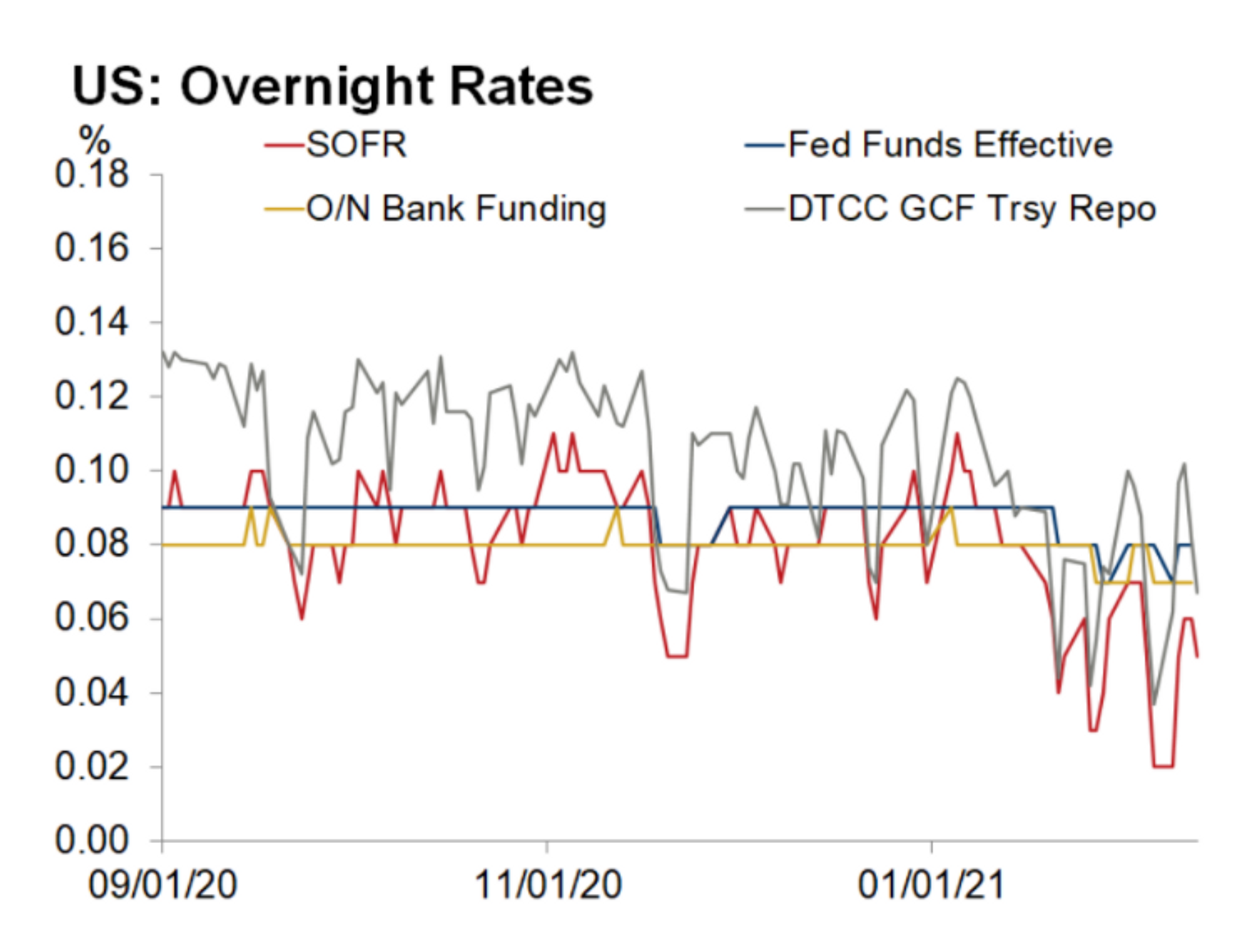 为了突出关键隔夜利率近期的走势,牛津经济整理了这张图表,它显示出自年初以来,利率跌势起伏。
如今回购市场的另一个关键因素是证券短缺
这张美国银行全球图表显示,考虑到国债偿还和政府围绕大规模刺激计划的现有融资需求,预计今年第一和第二季度美国国债净供应将为负。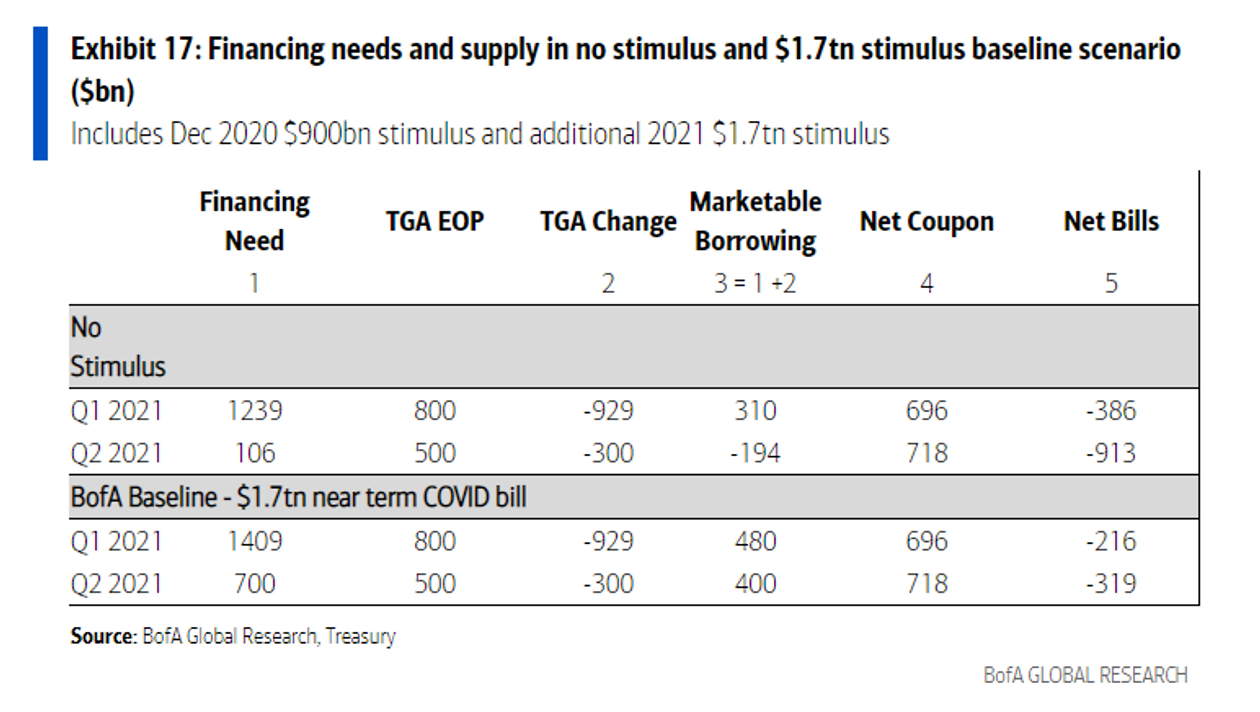 该数据还显示,如果拜登政府完成另一项约1.7万亿美元的大规模支出计划,第一季国债净供应量将为2160亿美元。
根据参议院对拜登救助计划的折衷方案,白宫周四说,1.585亿户家庭将获得直接救助,约占去年12月获得救助的家庭总数的98%。
底线是,更多的现金在追逐更少的证券,导致回购利率短暂地变为负值
负借贷成本表明,贷款机构变得如此迫切地想要得到美国国债,包括做空美国国债,以至于它们不得不花钱才能获得作为隔夜债权人的特权。
"市场上没有足够的抵押品," AmeriVet Securities美国利率主管Gregory Faranello表示,但他也表示,下周380亿美元的10年期公债可能有助于缓解证券短缺问题。
很多人现在想做空美国国债市场
Amherst Pierpont的Stanley表示,在上周收益率突然飙升后,卖空兴趣已涌向较长期美国国债。
他说,希望是通过做空美国国债,投资者将在美国接种疫苗的努力加速并帮助经济复苏之际,更好地防范通胀上升和借贷成本上升的威胁。
专注于提高,而不是降低回购利率
尽管上周长期公债收益率突然飙升令股市动荡,并成为媒体关注的焦点,但美银全球研究的分析师也预测短期借款利率可能在" 5月前"转为负值,并促使美联储采取行动将货币市场利率维持在零以上。
具体来说,美国银行全球团队建议,美联储最有可能采取的行动是在3月会议上或之前将超额准备金利率上调0.05%,但“理想情况下”将利率从目前的0.10%上调至0.20%。
 jay



