欧特克(NASDAQ:ADSK)股价近期下跌,此前这家设计软件公司公布了2021年第四财季收益。收入同比增长16%,至10.4亿美元,比预期多出3,000万美元。
该公司非公认会计准则(GAAP)净收入增长29%,至2.62亿美元,合每股1.18美元,也超过分析师普遍预期。按公认会计准则(GAAP)计算,该公司净利润增长近7倍,至9.11亿美元,但这主要来自6.79亿美元的税收相关提振。
欧特克的整体业绩看起来很强劲,但该股在过去12个月里已经上涨了约50%,股价高于Adobe等可比软件公司。
其结果是,该股与纳斯达克指数一起下跌,纳斯达克指数因美国国债收益率上升引发对高增长科技股的抛售而下挫。这种压力在可预见的未来可能会持续,但投资者是否应该考虑在欧特克股价近期回落后买入该股?
关键的数据
欧特克将其软件组合分为四组:AEC(建筑、工程和建筑)、AutoCAD和AutoCAD LT、MFG(制造)和M&E(媒体和娱乐)。
AEC业务占该公司第四季度收入的43%。另外28%来自AutoCAD集团,23%来自其制造部门,6%来自其机电部门。以下是这些部门在2021财年的表现:
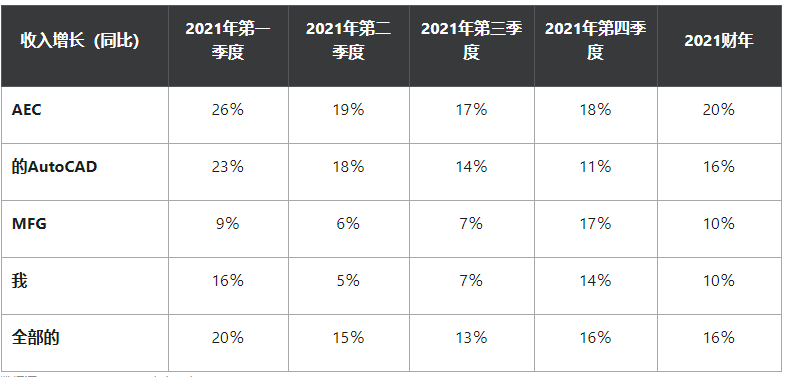
欧特克的业务在大流行期间仍保持弹性,很大程度上是因为它已经将大部分桌面软件转变为基于订阅的云服务。Adobe在过去几年里也采用了这种策略,在经济低迷时期锁定了用户。
在第二和第三财季,由于全球卫生事件扰乱了制造业和传媒业,该公司的制造业和M&E业务增速有所放缓,但多数逆风到年底已消退。
高保留率和稳定的利润
欧特克在2021财年的净收入留存率也保持在100%以上,这意味着尽管全球卫生事件蔓延,其现有客户仍在公司花费更多的钱。
良好的用户留存率表明Autodesk仍然拥有足够的定价权,因为它的许多软件产品在各自的行业中都被认为是不可或缺的。
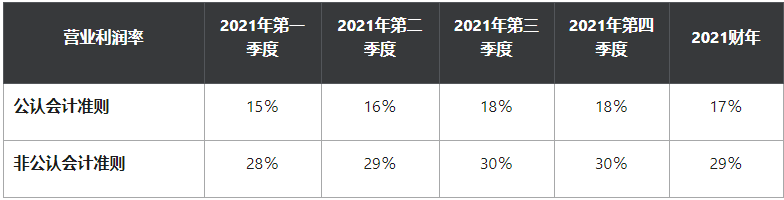
这就是为什么欧特克的非公认会计准则毛利率从2020财年的91.7%上升到2021财年的92.6%。全年严格的支出也使其保持了稳定的营业利润率:
指导未达到目标
欧特克第四季度的数据看起来很稳定,但它的指引却很混乱。对于2022财年的第一季度,管理层预计营收将同比增长8%至9%,调整后的每股收益将增长7%至13%。这两个区间均低于分析师的预期。
该公司将疲弱预估归因于正常的季节性逆风、较上年同期缩短的季度业绩,以及Autodesk从其数据管理服务库中确认营收的方式的转变。
欧特克预计全年收入将增长13% - 15%,与分析师的预期一致。不过,18%至25%的潜在收益增幅还不够。更复杂的是,该公司计划以10亿美元现金收购水利基础设施软件开发商Innovyze,以加强其AEC业务,而上述指导并未考虑在内。
但在电话会议上,该公司首席执行官安德鲁•阿纳格诺斯特预测,收购Innovyze将“促进营收增长,对自由现金流基本持平,并对2022财年和2023财年的营业利润率造成不利影响。”这些喜忧参半的结果表明,在本季度交易完成后,该公司可能会更新其对2022财年的预期。
一家估值有泡沫的稳固公司
Autodesk仍然有很多值得喜欢的地方。它产生了持续的收入增长,利润率健康,基于云的服务具有粘性。但欧特克目前的股价接近280美元,是其2021财年盈利的56倍。
这一市盈率远高于Adobe 41倍的预期市盈率,表明有太多投资者在全球卫生事件期间以投机取巧的态度涌入欧特克。因此,我会推迟购买欧特克的股票,直到它的股票在这个充满泡沫的市场中冷却下来。
 jay