


好消息是,梅西百货(纽交所股票代码:M)预计2021年的业绩将优于2020年的全球卫生事件;分析师甚至认为,该公司将恢复盈利。坏消息是,这是这家标志性的连锁百货公司最近带来的真正后果中唯一的好消息。
该公司刚刚恢复到实体零售的糟糕环境——自2014年以来,这种环境一直在侵蚀梅西的收入和利润。一旦今年的反弹成为过去,这种逆风预计将再次抬头。
所以,不,梅西的股票不值得买入,而且在有这么多更好的投资机会的时候,它当然也不值得买入。让我们看看更多的原因。
比2020年好,但这说明不了什么
目前,大多数投资者并不一定同意比2020年更好的前提。尽管目前股价低于大流行前的峰值,也低于1月份市场飙升时创下的52周高点,但梅西百货的股价仍是2020年11月初的两倍以上。投资者显然认为,在疫苗、更多门店关闭的消息以及电子商务业务相当成功地加速发展的推动下,该公司正在复苏。
公平地说,事情会好起来的。在2020年营收下滑30%之后,分析师们预计今年营收将增长18%。这应该会使其每股盈利恢复到0.71美元,而2020年的预期每股亏损为2.96美元。
其中最主要的问题是网上服装购物的持续增长。据估计,2024年服装电子商务市场的营收将达到9530亿美元,几乎是2018年4390亿美元的两倍。这似乎是个好消息,因为梅西百货在网上销售大量商品。其第三季度的数字销售额同比增长27%,占连锁店总销售额的38%。但互联网仍然是一个很好的均衡器,让所有消费者都能平等地访问所有品牌。梅西在线销售的增长速度不太可能持续下去,分析师预计这不足以阻止销售额和利润在2023年之前趋于平稳。除此之外,更大范围的下行趋势很可能再次出现。
梅西百货的收入和收益将在2021年反弹,但到2022年,增长将放缓至缓慢的水平。
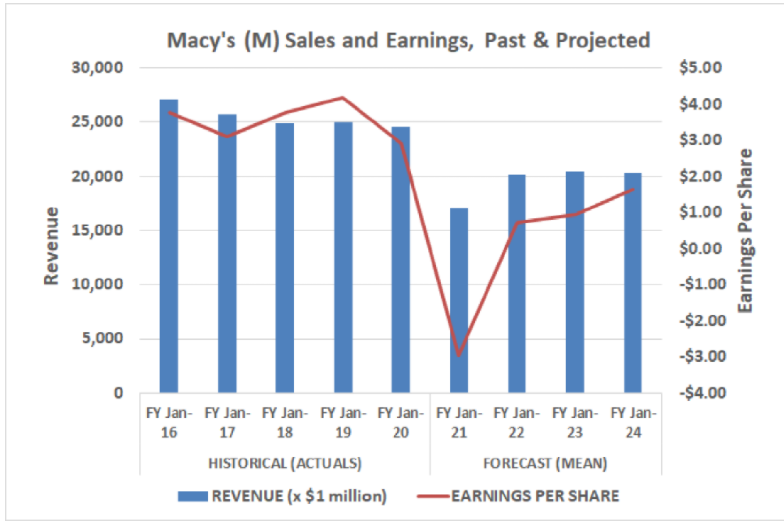
只是这一次,该公司将轻松地重返新常态,背负更多的债务(约66.5亿美元),长期债务超过多年来的偿债规模,可货币化的资产(如房地产)更少。
简而言之,在不久的将来,梅西百货将需要用更少的钱做更多的事,而且在一个不特别青睐传统实体商场的百货商店的零售环境中这样做。没完没了地防守是不够的。
有足够的时间
粉丝和公司股东会指出,梅西百货正在适应。例如,它的“非购物中心”概念有希望。这些由梅西百货公司命名的小型购物中心商店将使人们的购物时间缩短、速度加快。这家零售商最近在电子商务方面也做得很好,通过设立实际的商店来完成同样的履行工作,扩大了现有的履行设备。
然而,考虑一下背景。电子商务在梅西百货全部业务中所占的比例越来越大,因为在全球卫生事件感染期间,门店客流量一直很小。还要记住的是,虽然梅西百货的Market by Macy's是一个明智的举动,但该公司上个月才开了第二家这样的商店。一年前,该连锁店表示,将在未来三年内关闭125家当时的775家门店。该公司在2020年只关闭了大约30家门店,最近又宣布今年将关闭大约45家门店。这意味着在2022年或更晚的时候,还有另外50个国家需要削减。每一次关闭不仅意味着一项支出,而且意味着更少的收入——以及更少的预期现金流——来资助正在进行的业务和新项目。如果梅西百货的市场计划对公司有任何财政上的好处,公司就必须加快这个想法的发展。
这就是问题所在。除了加大对自有品牌服装的投资外,梅西百货一年前公布的“北极星”振兴战略除了关闭门店和在商场外开店之外,并没有包含太多内容。该公司需要一个更大、更深入的计划。
风险远大于回报
梅西百货很可能会找到一种方法,让自己走出目前的困境。不过,鉴于其复苏的不确定性和复苏的时间框架,多数投资者都面临着很大的风险。该股近期的上涨只会加剧这种风险。如果说这次反弹有什么不同的话,那就是获利回吐的机会。
梅西百货将于周二公布第四季度业绩,为有关其“北极星”计划和扭转颓势的讨论增添了新的色彩。
 jay


