数据可视化公司datdog(纳斯达克股票代码:DDOG)公布第四季度收益后,其股票近期下跌。收入同比增长56%,达到1.78亿美元,超出预期1400万美元。调整后的净利润也飙升73%,至1,900万美元,合每股0.06美元,比预期高出4美分。
该公司预计第一季度收入将增长41%至43%,全年收入将增长37%至38%。盈馀方面,管理层预计第一季调整后的每股盈馀(eps)仅为0.02 - 0.03美元,全年盈馀(eps)则在0.10 - 0.14美元之间。上述收入预期超出了分析师的预期,但两个季度的利润预期都低于预期。
较低的收益预期令人失望,但这并不令人意外,因为datdog最近进行了几笔收购,以扩大其生态系统,其中包括数据管道公司Timber Technologies和云安全服务提供商screen。然而,我认为投资者仍应考虑在datdog公布财报后买入,理由很简单,有五个。
1. 颠覆性的商业模式
大公司通常在各种各样的计算平台上安装软件和服务。对于IT专业人员来说,监视所有这些应用程序的性能可能是一项乏味、耗时且容易出错的任务。
Datadog通过分解竖井,将所有数据拉到统一的性能监控仪表板上,简化了这一过程。超过400个软件平台,包括Amazon Web Services和Microsoft Azure,为datdog的服务提供了本地支持。
对其服务的需求也在上升。截至2020年,Datdog拥有1253家客户,ARR(年度经常性收入)超过10万美元,比2019年增长46%。ARR超过100万美元的客户数量上升了94%,达到50人。
2. 高净留存率
Datadog保持了其净留存率,即每个现有客户的收入同比增长,连续14个季度超过130%。该公司将这一现象归因于其“地域扩张”战略,即在交叉销售额外服务之前,先与客户签订单一服务协议。
截至第四季度末,22%的datdog客户使用了四种或四种以上的产品,高于一年前的10%。超过70%的客户使用两种或两种以上的产品,高于一年前的约60%。
3.扩大利润
许多高增长的科技公司在关注利润之前,会牺牲自己的利润来扩大用户基础、收入和市场份额。这对Datadog来说不是什么大问题:该公司调整后的毛利率和营业利润率在第四季度和全年要么保持稳定,要么有所增长。
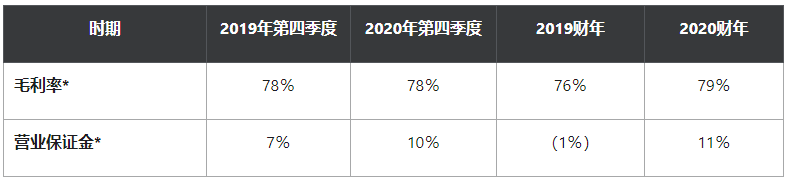
Datdog将毛利率的上升归因于其更有效地使用云托管费用,而其更高的营业利润率则归因于销售和营销费用的显著降低。
该公司近期的盈利能力可能会受到其最近的收购、更高的云计算支出或更激进的销售和营销策略的压力。然而,它在整个大流行期间的韧性表明,它在其利基市场仍有很大的定价权。
在应用性能管理(APM)市场上与datdog竞争的New Relic最近公布,其调整后的毛利率和营业利润率在2020年前9个月同比下降。它的净扩张率(与Datdog的净留存率相当)也低于第三季度的108%。
4. 增加现金流
Datdog收入和利润率的飙升,加上去年6月的可转换债券发行,使其自由现金流从2019年的79.1万美元增至2020年的8320万美元。这种巨大的飞跃解释了为什么Datadog会收购像Timber和Screen这样的公司来扩大自己的生态系统。Timber将改善自己的数据可观察性功能,而screen将阻止应用级攻击。
5. 冷却的估值
上个月,我曾说过,Datdog的股票可能会在几个季度内停滞不前,因为它的估值太高了。但我也注意到,与雪花等其他高增长软件股票相比,这是一个更有吸引力的买入。
截至本文撰写时,以每股105美元的价格计算,Datdog市值为320亿美元——相当于今年销售额的39倍,收益的800多倍。这些估值仍然高得离谱,但在该公司公布财报后股价下跌时,这些估值已经略有回落,可以说,它的估值仍比雪花和其他近期大涨的公司更为合理。
底线
Datdog的股票仍然很贵,我不建议投资者在这个水平上继续投资。不过,随着该公司的估值达到预期水平,那些在这些回调中耐心建仓的投资者,长期而言可能会获得丰厚回报。
 jay