


美高梅国际酒店集团(纽约证券交易所:MGM)股票从大流行的低谷中相对迅速地复苏,当时股价跌破了10美元。由于收入大幅下降,该公司仍在亏损,但在拉斯维加斯的带动下,业务已开始复苏。而当澳门走上正轨时,我们可以看到它再次成为一个现金流机器。
投资者现在面临的问题是,这种上行潜力是否值得冒险。现在我认为是这样的——这确实可能是一只百万富翁制造公司的股票。
美高梅国际酒店集团的核心
美高梅国际酒店集团目前有两个主要业务板块:北美度假酒店和美高梅中国,后者在澳门有两个度假酒店。
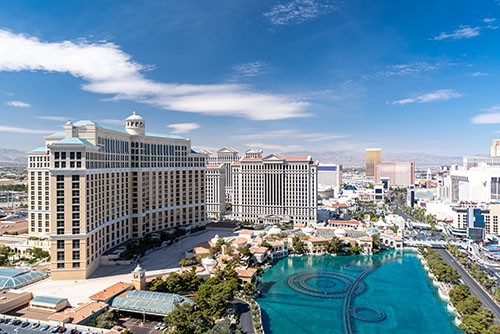
米高梅是拉斯维加斯大道上最大的地产所有者之一,但它在全国各地都经营地区性赌场。去年第四季度,拉斯维加斯大道收入同比下降66%,至4.8亿美元,但地区赌场收入仅下降34%,至5.95亿美元。拉斯维加斯大道调整后的房地产EBITDAR下降了86%,至5400万美元,而地区性赌场的EBITDAR下降了30%,至1.59亿美元。
目前,地区性赌场是一个巨大的优势,也是一个被低估的业务部分。但你可以看到,所有的度假村和赌场收入都因为全球卫生事件而下降。然而,如果疫苗继续推广,病例数继续下降,今年晚些时候和2022年可能会出现大幅反弹。
在澳门,美高梅国际酒店集团持有美高梅中国56%的股份,并经营着澳门美高梅和金光美高梅两家酒店。截至2019年第四季度,这些地产的EBITDAR运营率接近7.5亿美元,但在2020年第四季度仅产生了4100万美元的EBITDAR。长期来看,这应该是一个利润很高的业务部门,但去年亚洲对旅游的限制极大地影响了业绩。
米高梅的新增长业务
米高梅最新增加的业务是一项相对较新的在线博彩业务,即与娱乐各占50%的合作关系,即BetMGM。2020年,BetMGM的净收入为1.78亿美元,营业亏损为6200万美元。但该公司增长迅速,米高梅预计2021年净收入将增长一倍以上。如果米高梅要成为成长型股票,那就只有BetMGM能做到。
虽然大流行无疑是在线博彩增长的推动力,但这个市场仍相对较新。到2020年底,BetMGM只在9个州运营,只有大约四分之一的州实现了在线体育博彩或i-gaming的合法化。这给米高梅留下了一个巨大的未开发市场,让它得以长期发展。最终,在线博彩可能比拉斯维加斯或澳门都更有利可图。
米高梅在一些大市场都有业务,在美国正在复苏。与此同时,它的资产负债表是博彩业中最好的之一,净债务只有74亿美元。如果该公司能将其度假村和赌场的EBITDAR收入恢复到2019年30.2亿美元的水平,并加上BetMGM的增长,这可能是一支价值型和增长型股票。
在过去的一年里,由于全球卫生事件导致店面关闭,并阻碍了世界各地的旅游,博彩业也受到重创。但是,一旦疫苗普及,对大型娱乐设施的需求可能会激增。消费者和企业准备再次聚在一起度假和开会,而美高梅国际酒店集团可能是最大的受益者之一。
 jay



