受华尔街评级下调影响,Kratos Defense & Security Solutions(纳斯达克:KTOS)公司股价周四下跌10%。过去一年,这家国防硬件供应商的股票表现良好,一位分析师认为,价格已经超过了基本面。
Kratos是一家为五角大楼和其他政府买家生产无人机、国防电子产品和其他产品的公司。截至周四收盘,该公司股价去年累计上涨逾50%,过去五年累计涨幅超过800%。
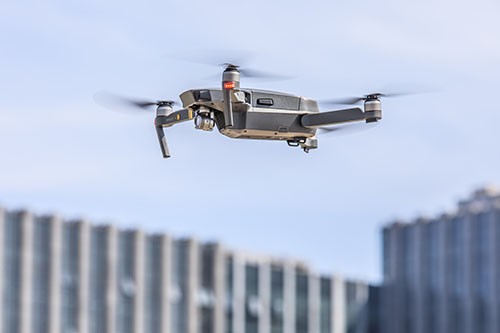
投资者对该公司的产品感到兴奋,这些产品包括可以与有机组的战斗机飞行员一起飞行的下一代无人机。Kratos的Valkyrie无人机已经在美国空军进行了一年多的试验,人们猜测它可能很快就会接到订单。
人们还普遍猜测,Kratos可能会被纳入Ark Invest计划的专注于空间的交易所交易基金(ETF)。
Baird分析师皮特·阿门特周四给这种兴奋泼冷水,将Kratos的评级从“表现好于大盘”下调至“中性”,并维持其29美元的目标价。阿门特表示,他仍看好Kratos的前景,但认为估值过高。
多年来,在保守的国防行业,克瑞托斯一直是少有的“登月计划”公司,它有着引人入胜的潜力,但也比大多数国防公司更不稳定。随着该公司的成熟,波动性有所缓解,但这仍是一只吸引了投资者想象力的股票,它的潜力和当前业务一样重要。
即使在周四的下跌之后,该公司的股价仍是销售额的4.7倍,是Lockheed Martin、Northrop Grumman和L3 Harris Technologies等大型国防承包商的两倍多。
Kratos仍然有很多值得欣赏的地方,但正如阿门特所指出的,它的潜力还需要一段时间才能转化为实际销量。我们将在2月25日了解更多,预计届时奎托斯将公布第四季度业绩,但在强劲上涨之后,我们有理由质疑奎托斯的股价在未来几个月还会上涨多少。
 jay