对通货膨胀和美联储过早的恐慌
除了1999年崩盘前的市场,美国股市的估值比任何时候都高
美联储何时会缩减其数万亿美元的债券购买计划,并让利率再次上升?这是一个让华尔街策略师们忧心忡忡的问题。当早先的慷慨导致通货膨胀时,美联储将会加息,利率上升,市场崩溃。但金融历史永远不会重演。全球卫生事件持续将使经济在一段时间内保持疲软。美联储将谨慎行事。今年,它可能什么都不会做。这可能是一个泡沫,但还没有准备好破裂。
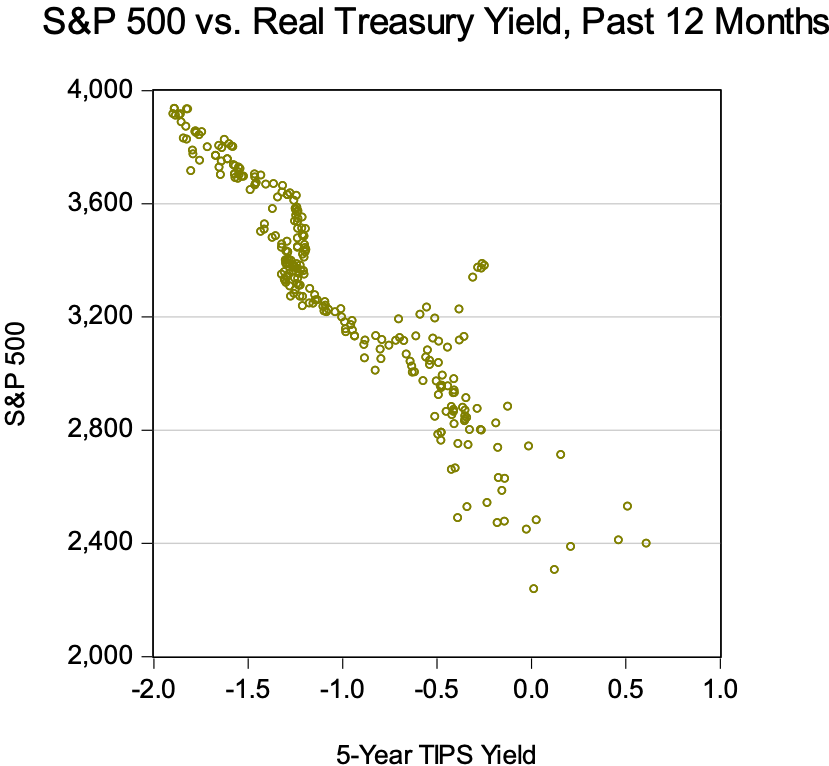 在过去的一年里,除了降息和美联储购买价值3万亿美元的证券之外,什么也没有发生,这抑制了“实际”或通胀保值国债收益率(由与通胀挂钩的通胀保值国债衡量)。股价几乎直线上涨,而实际收益率却在下降。
让情况变得更加可怕的是美国股票估值的上升。标准普尔500指数的市盈率接近40,比历史上除1999-2000年以外的任何一个时期都高,而1999-2000年恰好是经济陷入衰退和股票价格暴跌之前。
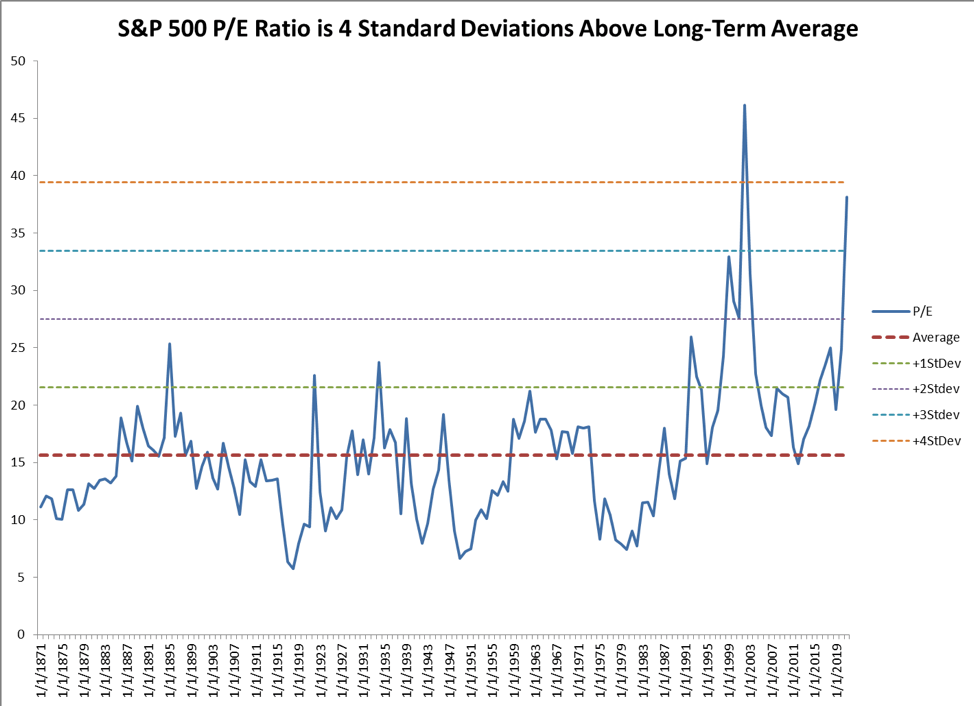
标准普尔500指数从1871年开始的平均市盈率(使用一些重建数据)略高于15倍;如果你把市盈率看作一个随机函数,那么目前的市盈率在40倍左右,比均值高出4个标准差,也就是一个极端的统计异常值。当然,市场不是随机游走;它受到央行和政府干预的影响,负实际利率为投资者留在股市提供了强大的动力。政府收取你的钱(扣除通胀后),而标准普尔500指数成分股公司的净资产收益率为10%。此外,标普500指数的股息收益率约为1.5%,据推测可以跟上通货膨胀的步伐。只要实际收益率为负,投资者就很难购买股票以外的任何东西。
因此,问题在于,实际收益率将在这些前所未有的低点维持多久。投资者担心2000年的大屠杀会重演。
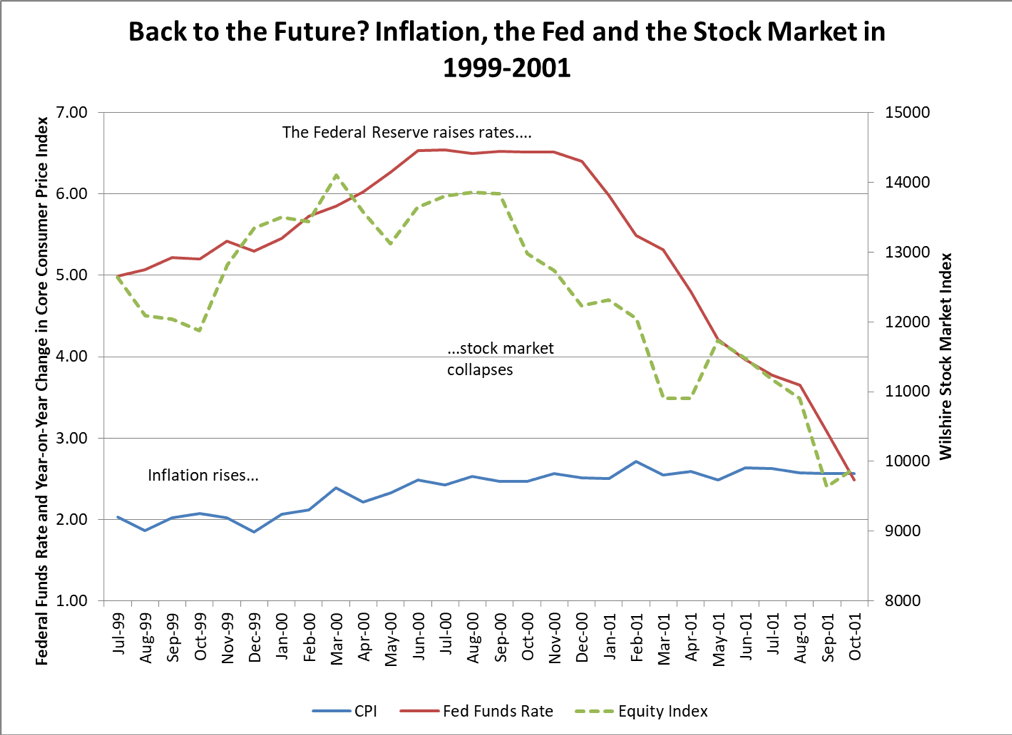
上世纪90年代末,通货膨胀开始抬头,美联储一如既往地提高了银行的资金成本(隔夜拆借利率,即联邦基金利率)。在美联储收紧货币政策几个月后,股市暴跌。
整个问题取决于通货膨胀率。极度宽松的货币政策通常会导致通货膨胀,但现在不是典型的时期。
有一种以市场为基础的通胀衡量标准,即普通息票国库券收益率与通胀指数化国库券收益率之差。这一差额代表的是持有普通息票的投资者与持有TIPS的投资者的盈亏平衡的通胀率,即预期通胀率。目前约为2.4%。
这种盈亏平衡的通胀率通常与石油价格同步变动,而石油价格是商品和服务投入成本的一个很好的代表。在过去的一年里,情况确实如此,但从字面上讲,有一个转折。油价和美国国债市场上的盈亏平衡通货膨胀之间的关系是扭曲的:下图形成了典型的s曲线。
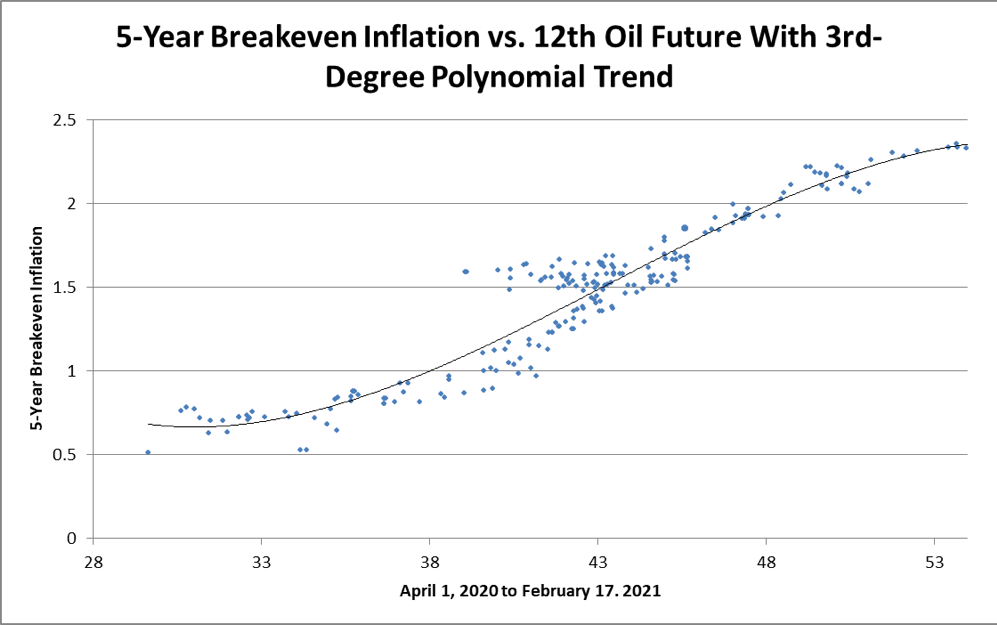 随着经济爬出2020年春季COVID-19封锁留下的窟窿,油价从每桶25美元左右开始上涨,盈亏平衡通胀对油价上涨的反应很少。当油价达到每桶40美元左右时,盈亏平衡通胀率随着油价的每一次上涨而急剧上升。但在油价达到每桶48美元左右后,对盈亏平衡通胀的影响再次减弱。
这与我们在通胀周期中的预期相反,当一种关键大宗商品价格上涨时,会引发全面的通胀预期。油价对预期通胀的影响正在减弱,这表明,大宗商品市场的轻微冲击对价格的反应非常温和。
仔细观察一下美国消费者价格指数的组成部分,你会发现,物价水平并未出现全面上升。到目前为止,耐用品价格同比涨幅最大,而房租和医疗保健的通胀一直在下降。这看起来像是大流行造成的暂时影响随着科技的进步,电子产品的价格下降,耐用品的价格一直在下降而不是上升。2020年耐用品价格的上涨是电子产品需求大流行以及供应链中断造成的一个特例。
美国国债市场对油价反弹相当温和的反应,与我们在价格走势中观察到的情况相符。过去10年,对通胀影响最大的是医疗服务和住房,我们观察到,这两个领域的通胀都在下降。
根据我们的观察以及市场对通胀风险的定价,美国通胀似乎不太可能促使美联储在短期内“缩减”其货币政策。股市可能是一个泡沫,但这个泡沫可能会持续更长一段时间。
 jay