迪士尼将于周四公布收益报告。以下是可以期待的。
截至12月初,迪士尼+在全球拥有8700万订户。
2020年最后三个月,华特迪士尼的业务仍受Covid-19大流行的影响,影院关闭,主题公园运营不足,家庭消费者转而使用流媒体服务进行夜间娱乐。看好迪士尼的投资者关注的是该公司流媒体业务的长期增长和最终盈利能力——该业务在卫生事件期间吸引了数千万订户——并忽略了当前对收入和收益的冲击,因为距离仍然存在。
迪士尼的许多投资者和管理层认为,它的未来更像Netflix,而不是它在过去一个世纪中不断完善的传统媒体公司模式。它改变了对迪士尼股票价值的计算,主要基于几年前成熟的流媒体业务,再加上公园业务的恢复,以及电视和电影业务的缩减。
因此,当迪士尼将于周四晚间公布第一季度财报(相当于日历上的第四季度)时,这一时期的收入和利润对投资者来说并不那么重要。迪士尼乐园部门的运营亏损预计将超过10亿美元,电影制片厂的收入将大幅下降。但只要总体情况有所改善,大流行过后的投资者就应该高兴地离开。
迪士尼的流媒体业务仍处于大量投资模式,预计未来几年都不会盈利。迪士尼+、ESPN+、Hulu和Hotstar的订户增长将是他们关注的重点。
迪士尼的股价在过去一年上涨了约35%,其中自去年12月中旬以流媒体为主的投资者日活动以来上涨了23%。相比之下,Netflix和Discovery (DISCA)的增幅分别为49%和45%。股息后,ViacomCBS (VIAC)的股票在过去12个月里回报率为63%,而福克斯则下跌了10%。同期,道琼斯工业股票平均价格指数的回报率为9%,标准普尔500指数的回报率为19%。
全球卫生事件背景下的媒体股去年的表现
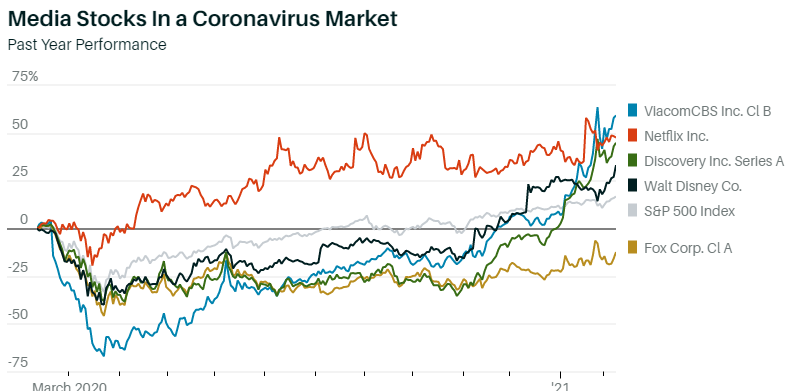 来源:FactSet
下面简要介绍一下华尔街的预期和近期的一些历史。
•华尔街分析师的平均估计是,迪士尼在最近一个季度的每股亏损71美分,或调整后的34美分。但这些预测五花八门:从每股亏损1.58美元,到调整后的每股盈利1.39美元。相比之下,迪士尼上一财季每股亏损39%,上年同期盈利1.53美元。分析师预计营收为159亿美元,同比下降24%,营业收入为5,300万美元。而去年同期的营业利润为40亿美元。
•截至12月初,迪士尼+在全球拥有8700万用户,Hulu约有3900万用户,ESPN+有1150万用户。在12月10日的投资者日上,该公司管理层公布了长期目标,包括达到3.5亿左右的服务总订阅量(不同国家的服务不同,很快还将在更多地区推出像明星一样的国际hulu)。价格也很快会上涨:从2021年3月开始,美国迪士尼+将每月上涨1美元,至7.99美元,其他国家的本币也将出现类似的上涨。
•所有计划订阅用户的增长都将由更多内容推动。去年年底,迪士尼成立了一个新部门,负责决定如何发行自己创作的内容,并将其转化为盈利,可以灵活地将更多内容转向流媒体。它还计划投入数十亿美元制作更多内容,到2024年,其所有服务将达到140亿至160亿美元,其中一半以上用于迪士尼+。管理层预计其流媒体产品将在2023年或2024年首次实现盈利。
迪士尼的艰难时期
华特迪士尼每股收益
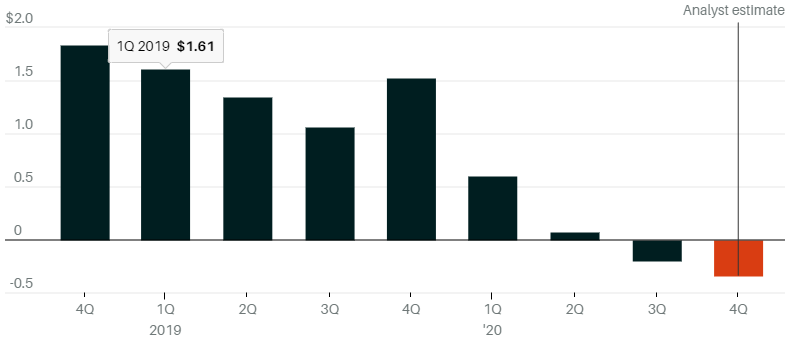 来源:FactSet
•迪士尼11月12日公布的第四财季财报显示,该公司每股亏损39美分,或经调整后的每股亏损20美分。这两家公司的亏损都比华尔街的预期要好得多,但与去年同期的健康利润相比还是不错的。该公司收入147亿美元,同比下降23%,但略高于华尔街普遍预期。营业收入下降82%,至6.06亿美元。流媒体用户继续快速增长,迪士尼+在截至9月底的季度新增1320万账户,全球付费用户7400万。这一消息抢尽了风头,迪士尼股票在接下来的两个交易日上涨了近7%。
•华尔街分析师看好迪士尼股票,75%的分析师给予了买入或同等评级。但该股最近涨势强劲:其平均目标价为189美元,略低于近期190美元的水平。
迪士尼管理层将于美国时间本周四下午4:30与分析师举行业绩电话会议。
 jay