


在周四的投资者活动上,Nordstrom(纽交所:JWN)公布了一项计划,旨在完全扭转2020年销售额下滑的趋势,并在全球卫生事件大流行之后变得更大、更有利可图。显然,投资者并没有被说服。
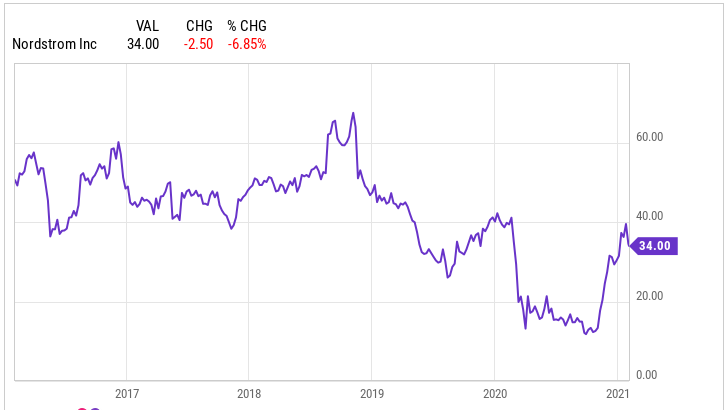
尽管Nordstrom的目标意味着未来两到三年内盈利将迅速复苏,并将在此后稳步增长,但该公司公布扭力计划的当天,其股价暴跌了7%。让我们来看看诺德斯特龙的最新策略,以及该股最近的回调是否创造了买入机会。
Nordstrom正在实施几项策略,以使全价销售再次增长。首先,该公司将把“市场”战略扩大到20个最大的市场——占其销售额的75%——从目前的10个,到去年夏天只有5个。
这种策略需要建立一个市场内物流网络,使其商店和电子商务业务在都会区内共享库存。这使得Nordstrom能够在任何一家商店提供次日提货服务,并且能够更快地送货到家。在最初的市场,与Nordstrom在其他城市的业务相比,这一策略使销售额增长了近2个百分点。
这家高档零售商还计划将商品选择范围从目前的30万件左右扩大到150万件左右。这种增长主要来自于比现在更广泛地利用合作模式(品牌控制自己的库存,在Nordstrom门店内租赁空间,或直接将商品运送到客户家中)。增加的商品选择应该会在几乎没有风险的情况下促进销售,因为Nordstrom通常不会拥有增加的库存。
最后,尽管Nordstrom多年来一直是电子商务领域的领先者,但它计划通过结合预测分析和与造型师的一对一互动,提供更个性化的产品建议,从而推动销售。这将使数字销售在Nordstrom未来总收入中的比重从2019财年的33%上升至50%。
Nordstrom的打折业务是这家标志性零售商最大的增长机会。2013财年至2016财年,Nordstrom的减价销售额飙升了49%。然而,该业务近年来失去了势头;从2016财年到2019财年,销售额仅增长了15%。除了持续努力推动数字销售增长外,管理层计划依靠两项新战略来扭转局面。
首先,Nordstrom货架正在增加低价商品,以扩大其吸引力。未来,该公司将根据当地市场人口统计和购物者习惯,将其实体店分成三类。一组将保持传统的商品组合,一组将倾向于低价商品,还有一组将拥有价格范围更广的混合商品分类。
其次,Nordstrom货架将在需求强劲的未渗透类别扩大商品种类。如今,该公司20%的销售额来自家居、美容、儿童和运动服。最好的打折零售商的销售额中有25%来自家居类商品。
NordstromRack的目标是在未来几年内将这四类产品的销售额增加一倍以上。总而言之,管理层认为,从2019财年52亿美元的收入来看,NordstromRack的年收入可能会增长20亿美元。
与投资者活动一起,Nordstrom确认了其对最近结束的第四季度的预测。这并不奇怪,因为它在三周前才公布了假期销售结果。
Nordstrom预计,在去年销售额下降30%以上后,2021财年销售额将至少反弹25%。该公司还预计将恢复盈利。这一前景可能令投资者失望:分析师普遍预期营收增长27%,每股利润1.47美元(税前约为3亿美元)。
展望未来,Nordstrom预计在几年内,其营收将超过2019财年的155亿美元,并在那之后以较低的个位数增长。该公司计划将营业利润率提高到6%以上。这些目标意味着,Nordstrom的每股收益约为4至5美元——如果Nordstrom恢复股票回购计划,可能还会更高。
Nordstrom2021年的前景并不乐观。不过,考虑到全球卫生事件尚未结束,第四季度销售额下降了20%以上,认为市场会迅速复苏未免有些轻率。外部环境至少要到2022年才能完全正常化。Nordstrom在2022财年的业绩将更好地检验其扭转颓势的进展。
如果Nordstrom能实现其长期目标,其股价将被证明是目前水平的便宜货。成功当然不能保证。但该公司拥有雄厚的资金实力、强大的品牌和数字实力;几家竞争对手已被清盘;打折零售增长迅速。由于这些因素,该公司很有可能在未来几年重建其销售和利润率。
 jay


