


周四发布的一份工作文件显示,自唐纳德•特朗普当选总统以来,金融服务公司就开始减少对被认为是黑人或低收入者的货币结算。
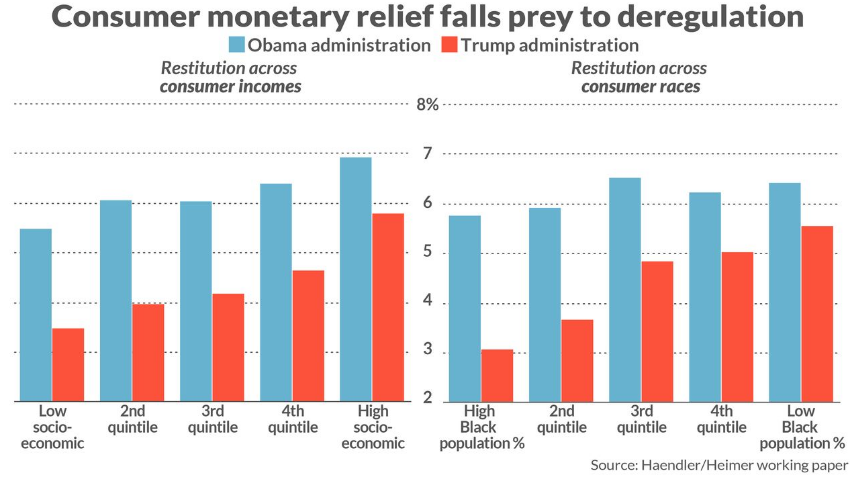 波士顿学院的两位研究人员撰写的这篇论文追踪了消费者的投诉,并记录了消费者金融保护局的后续记录。消费者金融保护局是2008年金融危机之后成立的一个政府机构。他们的发现表明,2017年1月,甚至胜过总统做出任何更改之前局——从黑人或低收入消费者抱怨金融服务公司的邮政编码是不成比例的不太可能接受货币救济比白人的纠纷提出邮政编码。
不平等的结果表明,金融业认为特朗普的政府将对监管采取了一种更不干涉的方式,而且一些公司的做法进行了调整,拒绝向他们认为不太受欢迎的消费者提供货币援助。
"在奥巴马政府时期,所有背景的消费者都有可能从CFPB的计划中获益,该计划为消费者与金融服务提供商之间的问题提供赔偿,"波士顿学院教授兼报告主要作者Rawley Heimer称。在特朗普政府执政期间,这种情况发生了巨大变化。消费者得到赔偿的可能性降低了,这对社会经济背景较低的消费者和美国黑人来说影响尤其严重。”
MarketWatch在该论文于周四发表之前向CFPB提供了其研究结果的概述,并在论文公开后提供了链接。在回应置评请求时,CFPB发言人表示:“不幸的是,该局没有机会审查即将发表的论文的结论;因此,它目前无法就其结论发表评论。”
公平贷款法禁止基于种族或地理位置等其他因素歧视消费者,但金融服务公司在其信贷决策中使用技术,并使其与消费者的互动个性化,这种能力可能有利于消费者,也可能不利于消费者,就像本案一样。
从危机的灰烬中走出来
美国黑人在金融服务业受到不同待遇并不是什么新鲜事。但在2020年夏季,尽管少数族裔和其他弱势群体受到了COVID-19大流行的不成比例的打击,但警察针对黑人的行为在整个夏季都引起了强烈的愤怒和公民不服从,这种不平衡的财政救济产生了特殊的共鸣。
此外,美国联邦储备委员会的最新研究显示,在次贷危机之后,黑人的损失比其他任何人口群体都要大,而现在,由于抵押贷款利率处于历史最低水平,黑人没有利用这一机会进行再融资。
复杂的抵押贷款、奇特的金融产品和宽松的消费者保护都在2008年全球金融危机的形成中发挥了作用。结果,数以百万计的房屋和数万亿美元的房屋净值损失。在金融危机之后,CFPB的成立是为了在金融市场上为消费者提供一个单一的接触点。
在奥巴马执政期间,该局制定了新的抵押贷款标准,旨在使住房贷款更安全,更易于借款人理解。它还从次级贷款者那里收取了数十亿美元的罚款。但根据各种报道,在特朗普任命米克•马尔瓦尼为CFPB代理局长后,CFPB的权力受到了限制,包括在蓬勃发展的次级汽车贷款领域。
消费者金融保护局创建了消费者投诉数据库,以帮助消费者解决金融问题。该机构每年收集数千起投诉(2019年为352400起),涉及各类金融产品,从信用报告、汽车贷款到转账。
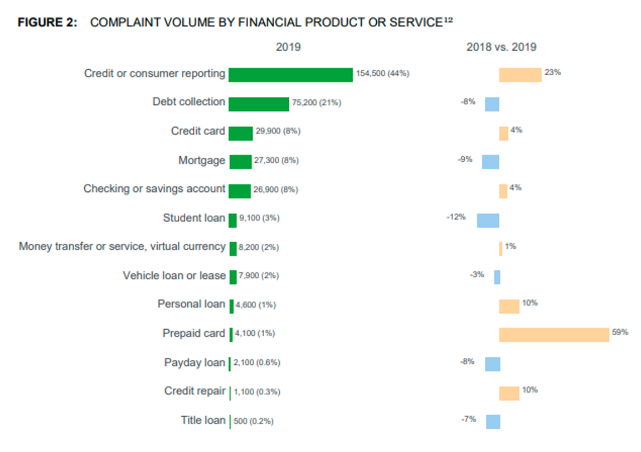 该局将其收到的大部分消费者投诉转给了争议中被指定的公司,并记录了公司的回应,包括几个类别中的一个:“以货币救济结束”、“以非货币救济结束”、“以解释结束”、“正在进行中”,以及其他一些行政选项。
这篇论文由海默和另一位合著者夏洛特•汉德勒共同撰写,聚焦于第一类投诉,“以货币救济结束”。他们发现,在奥巴马政府和特朗普政府期间,平均约有5%的消费者获得了经济赔偿。更重要的是,生活在低社会经济邮政编码地区的消费者与那些生活在高收入地区的消费者一样有可能提出投诉。
“奥巴马政府似乎有兴趣支持社会经济背景较低的消费者的利益,但由于不同的政治体制不同意这一观点,赢家和输家的比例发生了变化,”海默告诉MarketWatch。“私人市场也会对这种预期做出反应。当企业知道它们的监管机构薄弱时,它们就知道,它们的行动可以对自己的底线有利,而不是对消费者有利。”
生活在低社会经济邮政编码地区的消费者与生活在高收入地区的消费者一样有可能提出投诉,但穷人和黑人得到的救济较少。——波士顿学院研究人员
但从2017年开始——甚至在特朗普有时间任命CFPB负责人之前——低收入地区的消费者以及那些被认为是更多黑人美国人家乡的消费者提出的投诉,不太可能得到资金援助。
这与CFPB的起源有很大的不同。CFPB是国会在2010年成立的,其负责人应该拥有独立的任期保护,以避免利益冲突。据White & Case律师事务所的合伙人Pratin说,最高法院在2020年发现这种结构违宪,使该机构完全运行,但也使美国总统可以随意撤掉一名董事,并受党派控制。
马萨诸塞州参议员伊丽莎白对《市场观察》表示,CFPB已经变得政治化。她在大学的研究促使她提出了CFPB的想法,并最终成为CFPB。
沃伦说:“多年来,特朗普政府一直在削弱消费者金融保护局,放弃重要的消费者保护措施,拒绝执行法律,这往往是以美国黑人和棕色皮肤的人和低收入社区为代价的,这些社区是贪婪的公司和贷款机构格外关注的目标。”“我期待着与即将上任的拜登-哈里斯政府合作,确保CFPB再次站在美国消费者的立场上。”
 人民调查局?
一些消费者权益倡导者称这篇学术论文的发现令人不安,并表示这表明CFPB需要更多的研究,也需要提高警惕。
“我认为差异(报告)非常麻烦,表明传入CFPB应该加倍下注在分析自己的数据确保消费者得到好的治疗无论产品或人口,”Gail接触说,消费者的长期倡导者和消费者金融保护局在奥巴马政府有关。
希勒布兰德告诉《市场观察》,尤其令人不安的是,该行业似乎已经收到了一个信号,表明他们可以从反监管主席领导下的消费者局得到什么。
她说:“有些人会得到很好的客户服务,因为他们是谁,或者他们的账户里有多少钱。”“但每个美国人都需要有一个活跃的金融服务监管者。该行业需要知道,监管机构将把消费者放在第一位,关注他们的问题。”
研究了投诉向消费者金融保护局2014年1月至2020年3月,意味着其调查结果之前的大部分消费者纠纷标记受到冲击的大流行,包括2020年的春天,当一些25 million-30几百万人失业几乎在一夜之间。
虽然这份工作文件的下一步将是一个同行评审过程,但其结果将受到消费者权益保护人士的密切关注,包括那些关注金融市场公平待遇的人士。
西新英格兰大学法学院教授、《大脏钱》一书的作者珍妮弗•陶博说:“这项研究表明,在实施这项法律时,对黑人消费者的伤害没有像对待对其他人的伤害那样严重。”“根据这项研究,我们很难知道这是否是有意为之。”
不管怎样,陶博在一次采访中说,反歧视法不仅关注消费者权益倡导者所称的“差别性待遇”,还关注可能有害的待遇的影响,即使它不一定是故意的,这种情况被称为“差别性影响”。
“根据这项研究,我们很难知道这是否是有意为之。”——西新英格兰大学法学院教授詹妮弗•陶博说
“让我担心的是,这是一个外部研究人员发现的,”陶博说。
事实上,不同的处理/不同的影响问题是吸引海默进行这项研究的研究问题之一。他指出,如果CFPB在履行职责,那么无论消费者的统计数据是什么,消费者的消费结果都不应该有任何差异。
他在一次采访中说:“CFPB应该创造一个公平的竞争环境。”“需要记住的一个关键特征是,在一个政治环境下,当金融服务提供商知道CFPB不会对他们那么咄咄逼人时,他们会更乐意应用不同的待遇。”
有消息人士强调,在特朗普时代的消费环境中,最具讽刺意味的是,尽可能适应所有消费者,这符合所有人的最大利益,包括更高社会经济地位的消费者和企业。
比如说,信用卡供应商没有理由不能从没有被可疑条款欺骗的客户那里获得合理的收入。但当他们不得不与那些通过剥削客户来获取收入的公司竞争时,没有人是赢家。——报告合著者罗利•海默说
"在CFPB的弱化下,最底层、生产率较低的金融服务提供商更有可能胜出,而为消费者提供有价值的服务、帮助他们获得稳定的金融产品,则不再是企业的制胜法宝," Heimer称。“没有理由说,信用卡供应商不能从没有被可疑条款欺骗的客户那里获得合理的收入。但当他们不得不与那些通过剥削客户来获取收入的公司竞争时,没有人是赢家。”
 对陶博来说,这篇论文提出的问题让她想起了另一个被认为是CFPB成功案例的例子:富国银行的失误。
多年来,银行一直向员工施压,要求他们开立账户,并为客户提供他们没有要求、也可能不需要的服务,包括汽车保险费。成千上万的银行客户因为没有支付保险而被收回了他们的汽车,他们没有意识到他们已经签署了保险,其中包括许多军人。针对受保护的消费者阶层的失策最终让韦尔斯在罚款和糟糕的公关上付出了更多代价。
“任何企业都应该有适当的检查,以防范可能影响人们生活的歧视意图,”陶博说。
"为市场影响力较弱的消费者提供公平竞争环境的努力,只能在政治意愿的范围内," Heimer说。“当真正齐心协力帮助弱势消费者时,他们可能会成功,但当支持力度下降时,消费者就会被孤立,他们可能缺乏追索权。”
 jay



